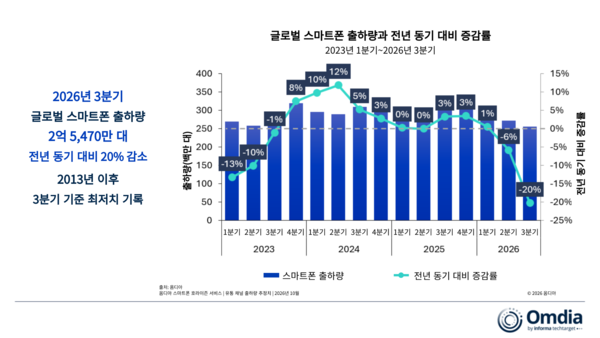
2026年第3四半期の世界スマートフォン出荷は、前年同期比20%減の2億5470万台となり、2013年以降の第3四半期として最低を記録した。メモリなど部品コストの上昇が新興国市場の需要を圧迫した。Samsung Electronicsは首位を維持した。
市場調査会社Omdiaが同日公表したデータによると、前年同期の3億2010万台から大きく落ち込んだ。端末価格の上昇で消費者の購入負担が重くなったうえ、流通各社も在庫の積み増しに慎重姿勢を強め、市場の縮小につながった。
Samsung Electronicsの出荷台数は5780万台で、前年同期比5%減だった。ただ、市場全体の落ち込みを受けてシェアは19%から23%に上昇し、首位を守った。エントリーからミドルレンジのGalaxy Aシリーズが競争力を維持したほか、8月に投入したGalaxy Z8シリーズもプレミアム市場で販売を下支えした。Omdiaは、下取りや端末アップグレードプログラムも需要の維持に寄与したとみている。
Appleは5650万台を出荷し、前年同期と同水準を維持して2位だった。シェアは18%から22%に上昇し、Samsung Electronicsとの差を1ポイントまで縮めた。
中国と北米の堅調な需要が、新興国市場の不振を一部相殺した。iPhone 17シリーズの販売継続に加え、値上げ前を見込んだ販売チャネルが在庫を前倒しで積み増したことも影響した。Appleは9月にiPhone 18 Pro、iPhone 18 Pro Max、iPhone Duoを投入する一方、ベースモデルのiPhone 18の発売を2027年に延期した。Omdiaは、この戦略について、iPhone 17の販売期間を延ばすとともに、年末商戦の新製品需要をプレミアムモデルに集中させる狙いがあると分析している。
中国メーカー各社の落ち込みも目立った。Xiaomiは前年同期比29%減の3070万台で3位を維持した。中国とインドでの出荷がそれぞれ20%、28%減少したことが響いた。
OppoはrealmeとOnePlusを含めて2340万台を出荷し4位だったが、前年同期比では39%減となった。vivoも33%減の1930万台にとどまり、5位だった。部品コスト上昇に伴う製品価格の引き上げが、価格に敏感な新興国市場での販売鈍化につながった。
地域別では、新興国市場の減速が鮮明だった。アフリカのスマートフォン出荷は前年同期比39%減と、主要地域で最も大きく落ち込んだ。中華圏を除くアジア太平洋、中東、中南米もいずれも20%超減少した。一方、北米はプレミアム製品を中心とした需要に加え、通信事業者による分割払い、下取り、機種変更プログラムなどが下支えし、比較的底堅く推移した。
Omdiaのシニアアナリスト、サンヤム・チャウラシア氏は「かつて世界のスマートフォン出荷の成長をけん引した新興国市場が、いまは価格上昇の圧力を最も強く受けている」と指摘した。「通貨安やインフレ、生活費の上昇を受け、消費者は買い替えを先送りするか、リファービッシュ品に移行している」と説明している。
Omdiaは、2026年の世界スマートフォン出荷が前年比12%減になると見込む。2027年も高帯域幅メモリ(HBM)と汎用メモリの供給制約が続き、部品価格の高止まりによってメーカーのコスト負担が続くと予想している。
 Jin-ho Lee
jhlee26@d-today.co.kr