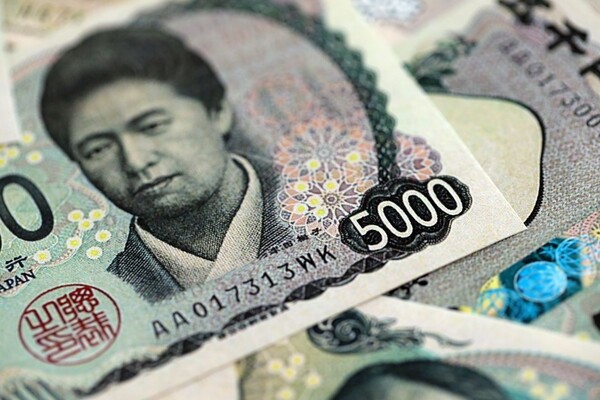
日本銀行(日銀)は、保有する上場投資信託(ETF)の売却ペースを従来の約2.6倍に引き上げる。年間売却額を3300億円から8600億円に増やし、機械的な試算上の処分期間は112年から43年に短縮する。市場への影響を抑えるため、売却は長期にわたって分散して進める方針だ。
ブロックチェーンメディアのCryptoSlateが報じたところによると、日銀は10月30日、この新たなETF売却計画を決めた。適用開始は2027年1月。同日には、短期政策金利の誘導目標を約1.25%に据え置いた。
今回の売却拡大は、大規模な金融緩和の過程で積み上がった資産を段階的に圧縮する一環となる。日銀は2010年、景気の下支えとデフレ対応を目的にETFの買い入れを開始し、2024年3月に新規買い入れを停止した。ただ、既存の保有分はバランスシートに残っており、今後は市場で段階的に売却していく必要がある。
日銀が売却ペースを引き上げながらも慎重姿勢を維持するのは、市場へのショックを避けるためだ。株式型ETFは債券と異なり満期がなく、自動的に償還されない。短期間に売却を増やせば売り圧力が集中する可能性があるため、日銀は適正な価格形成を確保しつつ、市場の混乱や損失の抑制を重視している。
年間8600億円の売却額は簿価ベース。時価では約2兆4600億円に相当する。日銀はこれについて、東京証券取引所プライム市場の売買代金の約0.1%に当たると試算した。従来の約0.05%から比率はおおむね倍増するが、市場全体の取引規模から見れば影響は限定的としている。
また、112年と43年という数字は、2026年9月末時点の保有額を年間の簿価ベース売却額で単純に割り戻した機械的な試算であり、実際の売却完了時期を示すものではない。
一方で、市場では今回の措置がビットコイン市場に間接的な影響を及ぼす可能性も意識されている。焦点となるのは円キャリートレードだ。低金利の円で資金を調達し、ビットコインなどドル建て資産に投資している場合、円高が進めば返済負担が相対的に重くなりやすい。さらに調達コストが上昇すれば、投資家は追加担保の差し入れや保有資産の売却を迫られ、ビットコインが売却対象になる可能性がある。
もっとも、日銀によるETF売却と、民間投資家による円建て借り入れは別の事象だ。現時点では、円での資金調達負担の増加を背景にビットコインの売却が実際に発生しているのか、またその規模がどの程度かは確認されていない。
財務省が公表した10月18日から24日までの対外・対内証券売買契約等の状況によると、日本の投資家は海外長期債を926億円純売却した一方、海外証券全体では4308億円の純買い越しだった。長期債の売却だけをもって、日本の資金が海外市場から全面的に引き揚げられているとみるのは難しい。
今回の焦点は、日銀が長年積み上げてきた株式型資産を市場の混乱を招かずに縮小できるかどうかにある。あわせて、その過程で円資金の調達環境がどう変化するのかも注目点となる。円建て借り入れの負担増が投資家のポジション縮小に実際につながるかが、ビットコイン市場との連関を見極めるうえでの主要な変数となりそうだ。
 Seung-a Yoo
ysah@d-today.co.kr