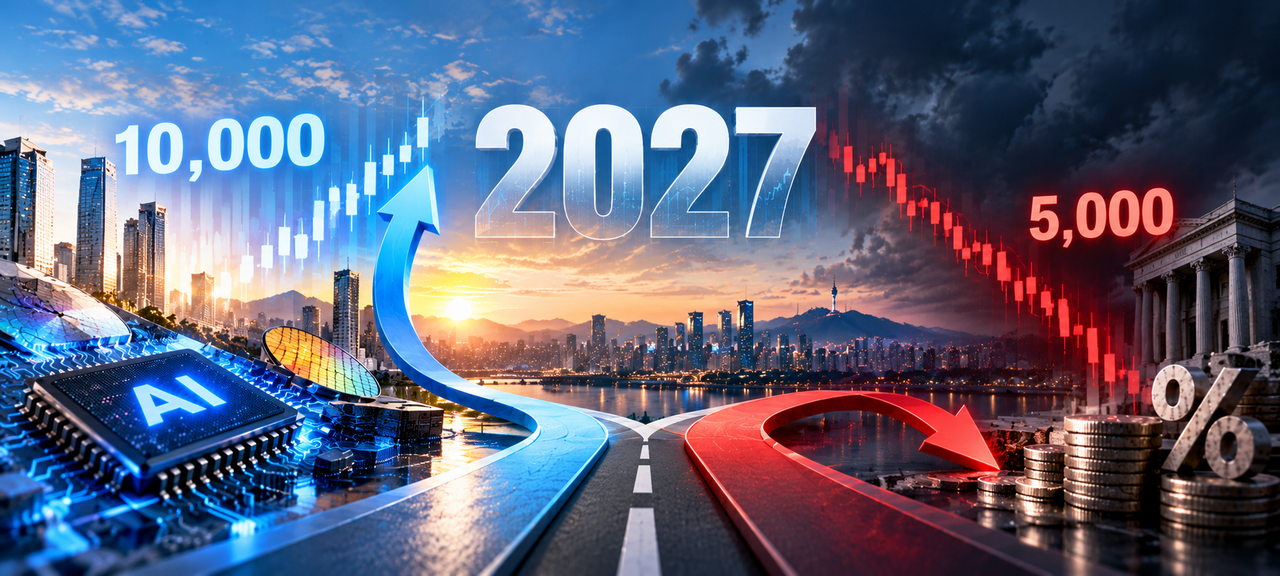
来年の韓国株式市場を巡り、証券各社の見方が大きく分かれている。半導体業績の改善や株主還元の拡大は共通の支援材料とされる一方、高金利の長期化や景気減速、AI投資がどこまで収益につながるかを巡る見方の違いから、KOSPIの予想レンジは5000台から1万まで広がった。
金融投資業界によると、主要証券会社が示した来年のKOSPI予想レンジは、Shinhan Investmentが5000~8000、Kiwoom Securitiesが5100~8100、Daishin Securitiesが5200~8200、Hana Securitiesが5250~8500、Hanwha Investment & Securitiesが6000~9300、Yuanta Securitiesが6000~1万だった。
最も強気の見通しを示したのはYuanta Securitiesだ。キム・ヨング研究員は、来年のKOSPIについて、上半期は軟調でも下半期に持ち直す展開を想定し、1万の大台に乗せる可能性があるとみている。
背景には、AI関連や半導体企業の利益成長に加え、海外投資家の資金流入や企業価値の見直しが重なる可能性があるとの見方がある。
四半期別では、1~3月期を6000~7500、4~6月期を6500~8000、7~9月期を7500~9000、10~12月期を8500~1万と予想した。AI投資の拡大や海外資金の流入が想定以上に強まる最良シナリオでは、1万2000まで上昇する可能性もあるとしている。
Hanwha Investment & Securitiesも、上半期は弱く下半期に強まるとの見方を示した。来年のKOSPI目標指数は8500、予想レンジは6000~9300とした。
同社は、半導体企業の利益成長と自己資本利益率(ROE)の改善を株価上昇の主因に挙げた。
Hana Securitiesは、KOSPIの予想レンジを5250~8500とした。来年のKOSPI純利益見通しを1056兆ウォンとし、12カ月先行PERが4.6倍にとどまることから、依然として割安圏にあると分析した。
イ・ジェマン研究員は、Samsung ElectronicsとSK hynixが今年末から来年1~3月期にかけて相場の反発を主導すると予想。その後は半導体主導の上昇が他業種にも波及し、主役銘柄が入れ替わる可能性があるとみている。
一方、Daishin Securitiesは来年のKOSPI予想レンジを5200~8200とし、上半期に反発した後、下半期は上昇ペースが鈍る展開を見込んだ。
上半期は物価と金利の安定を受けて企業業績への信頼が回復する一方、下半期は高金利負担の累積や原材料価格の上昇が景気の重荷になり得るとみる。とりわけ、AI関連企業の積極投資が実際の利益創出につながるかどうかが、相場の方向性を左右するとした。
Kiwoom Securitiesは5100~8100と、比較的慎重なレンジを示した。半導体市況の改善で韓国企業の収益性は大きく改善したものの、足元の高い利益水準が長期にわたって続く可能性は高くないと判断している。
ハン・ジヨン研究員は、半導体のスーパーサイクルによる利益急増はすでに株価に織り込まれている面があると指摘。来年は、高まった利益水準を実際に維持できるかが焦点になると分析した。
上半期は米長期金利やAI投資の収益性を巡る懸念から相場の変動が続く可能性があるが、4~6月期以降は不確実性が徐々に和らぐと見込んでいる。
最も慎重な見通しを示したShinhan Investmentは、年間のKOSPI予想レンジを5000~8000、年末の適正水準を7000と提示した。
ノ・ドンギル研究員は、半導体利益の増加と企業価値の再評価は切り分けてみる必要があると強調した。半導体企業の業績が改善しても、過去と同様の高いバリュエーションが再び適用されるとは限らないという見方だ。
このため来年の市場では、企業利益の増加だけでなく、1株当たり純資産(BPS)の積み上がりや実質的な収益性の改善が重要になると予想した。
証券各社で指数見通しが分かれる中、業種別の投資戦略にも違いが出ている。半導体が来年相場の最大の変数との見方ではおおむね一致する一方、下半期にかけて主導業種が変わる可能性を指摘する声も多い。
Hanwha Investment & Securitiesは、来年1~3月期までは半導体とITハードウエアが相場をけん引すると予想。その後は4~6月期から金利上昇圧力の緩和とウォン高進行を背景に、銀行、鉄鋼、運輸、公益株へと物色が広がるとみている。
Hana Securitiesは、上半期は二次電池とITハードウエア、下半期は医薬・バイオと自動車に注目した。特に、上半期はLG Energy SolutionとSamsung Electro-Mechanicsが時価総額3位を争い、下半期はSamsung BiologicsとHyundai Motorへの関心が高まる可能性があると分析した。
Daishin Securitiesは、半導体中心の業績改善が続くなか、防衛産業や金融、造船など他業種にも投資機会が広がる可能性があるとした。ただ、下半期は景気減速と高金利負担の拡大が見込まれるため、業種間の選別色が強まると予想している。
KOSPIの大型株からKOSDAQや中小型株へと投資家の関心が移る可能性も指摘されている。
DB Securitiesのカン・ヒョンギ研究員は、半導体大型株に集中していた需給が徐々に緩み、KOSDAQの相対的な強さが表れる可能性があると分析した。KOSDAQがKOSPIより先に底入れした点に加え、政府の市場活性化策も追い風になるとみている。
DB Securitiesは、来年上半期のKOSDAQでは個別銘柄物色が中心となり、下半期には長く注目されてこなかったヘルスケアが見直される可能性があると予想した。KOSPIについても、過去平均に比べてバリュエーションが大きく低下しており、追加下落余地は限られると判断している。
もっとも、AI産業を巡る不確実性は残る。AI企業間の競争激化でサービス利用料は低下する一方、データセンターや半導体などインフラ投資コストは膨らんでいる。
金利上昇に伴って資金調達負担も重くなっており、関連企業の収益性に懐疑的な見方も出ている。
来年の相場では、半導体企業の高い利益成長率がどこまで維持されるか、AI投資の拡大が実際の利益に結び付くかが主要な変数になりそうだ。金利と景気の動向次第では、主導銘柄が大型半導体株から中小型株、景気敏感株、防衛関連株へ移る可能性もある。
カン研究員は「株式市場では代替的な投資先が浮上する可能性がある」としたうえで、「KOSDAQをはじめとする中小型株への関心が高まる可能性がある」と述べた。
 Oh Sang-yup
yub@d-today.co.kr