Tossを運営するViva Republicaが、オンライン投資連携金融業への参入に向けて子会社を設立した。もっとも、ローン比較プラットフォームを運営する企業が商品供給側にも回ることで、利益相反や公正競争上の問題が生じかねないとの見方は根強い。国政監査でも関連論点が取り上げられており、金融当局が登録審査でどう判断するかが焦点になっている。
金融業界によると、Tossは同事業への参入準備会社を設立し、金融委員会への登録申請を進める方針だ。既存の金融機関による信用評価では十分に評価されにくかった借り手を掘り起こし、中金利ローンの供給拡大につなげる構想としている。
当初は11月上旬の登録申請が見込まれていたが、具体的な日程はまだ固まっていない。
Toss関係者は「具体的な申請時期は関係当局との協議を踏まえて決める。営業開始時期も登録手続きに関わる事項だ」と説明した。
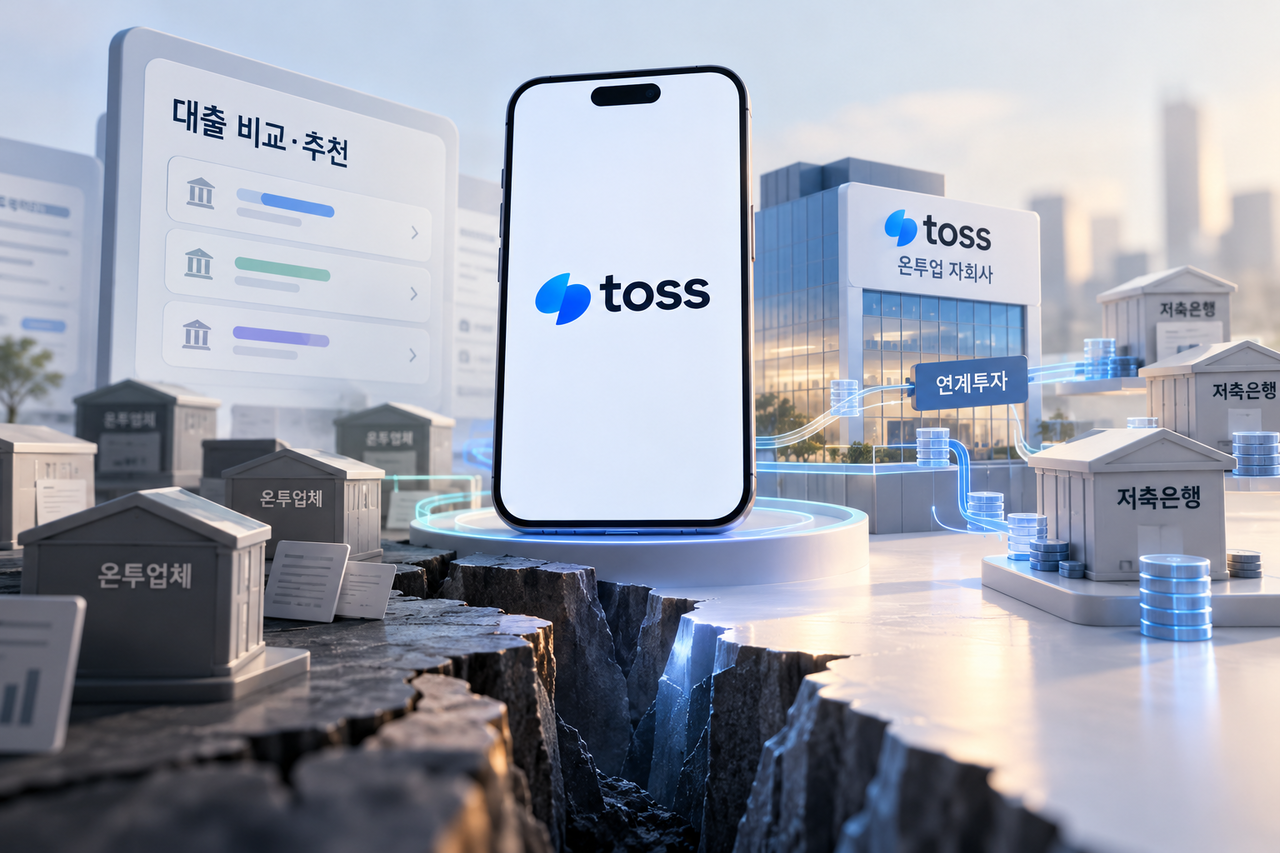
既存のオンライン投資連携金融業界が最も懸念しているのは、ローン比較・推薦プラットフォームを運営するTossが、グループ会社を通じてローン商品の供給にも直接関与する点だ。
Tossは複数の金融会社のローン商品を比較・推薦するプラットフォームを展開している。そこに自社グループの事業者が加われば、同じプラットフォーム上でグループ会社の商品と外部金融会社の商品が競合する構図になり得る。
業界では、グループ会社商品の優先表示や、競合金融会社に関する情報の活用などを通じて、利益相反が生じる可能性があると指摘する声が出ている。
先月10日には、MoneyMove、Mouda、HonestAI、8percent、PFCT、Hanpass Financialの6社が共同声明を発表し、大企業グループや大手金融プラットフォームの市場参入に先立ち、公正競争のルール整備が必要だと主張した。
6社は、ローン比較・仲介とオンライン投資連携金融業を併営する場合や、グループ会社を通じて参入する場合について、商品推薦や表示基準の透明性、競合他社情報の保護、グループ会社と非グループ会社の公正な取引条件を制度面で明確にすべきだと訴えた。
一方で、大手事業者の参入が実際に中金利ローン市場の拡大につながるかどうかを巡っては、見方が分かれている。
オンライン投資連携金融業は、投資家から集めた資金を借り手に貸し付ける仕組みだ。とりわけ金融機関連携型の投資は、承認手続きや機関ごとの投資上限などの制約を受ける。
既存事業者の間では、こうした環境下で大手プラットフォームが参入しても、投資原資が十分に増えなければ、限られた資金を巡って既存事業者との競争が激しくなるだけだとの見方がある。
Tossは資金供給基盤の整備に向け、貯蓄銀行との連携投資も推進している。DB貯蓄銀行やKB貯蓄銀行などの名前が挙がっているが、実際に投資に参加するかどうかや規模は未定という。
Tossの参入を巡る利益相反への懸念は、国会の国政監査でも取り上げられた。
8日に開かれた国会政務委員会による金融委員会への国政監査で、ミン・ビョンドク議員は、Tossがローン仲介プラットフォームを運営しながら自社で同事業にも参入する構造について、「審判が選手を兼ねるようなものだ」と指摘した。グループ会社の商品を有利に露出させたり、ローン推薦アルゴリズムを調整したりする可能性に加え、競合する事業者の情報を活用する可能性も問題視した。
チェ・ウンソク議員も、Tossの参入が既存の金融スタートアップが切り開いてきた市場に及ぼす影響に言及し、金融当局に慎重な検討を求めた。
22日の総合国政監査でも、同事業の登録に関連し、消費者保護や健全な金融取引秩序への影響を点検すべきだとの指摘が相次いだ。
チェ議員は、Tossがプラットフォーム運営と金融商品の供給を同時に手掛ければ、競争秩序が揺らぐ恐れがあるとして、金融当局が消費者保護と健全な金融取引秩序への影響を綿密に検討すべきだと強調した。
これに対しTossは、別法人の設立そのものが利益相反リスクを抑えるための措置だとの立場を示している。
Toss関係者は「ローン比較・推薦サービスを運営する本社と、ローン商品を直接供給する事業会社を別法人に分けたのは、両事業の間で生じ得る利益相反の可能性を構造的に低減するためだ」と説明した。
その上で「金融消費者保護法令に基づき、消費者に有利な条件の商品を優先表示しなければならず、自社商品だからという理由で順位を調整することはできない」と強調した。
さらに「自社子会社に対しても、他の事業者と同じ手数料と商品表示基準を適用する計画だ。顧客情報や営業情報についても、適法な手続きなしに法人間で共有することはできず、人員と会計も区分する」と述べた。
もっとも、法人分離や同一取引条件の適用方針だけで、事業運営の過程で利益相反を十分に防げるかどうかは、今後の検証が必要だ。
オンライン投資連携金融業法では、登録要件として、利用者間または事業者と利用者の間の利益相反を防止する体制を含む適切な内部統制の整備を求めている。施行令でも、事業計画が健全な金融取引秩序を害する恐れがないことを基準としており、金融当局がTossの利益相反防止体制をどう評価するかに関心が集まっている。
Tossは、登録要件を着実に整えながら、関係当局との協議を踏まえて関連手続きを進めているとしている。
これに関連し、イ・オクォン金融委員長は国政監査で、Tossの参入に伴う利益相反や公正競争を巡る懸念について「改めて見直す」と答弁した。
業界関係者は「争点は、スタートアップが開拓した市場に後発の大企業が参入し、既存事業者の成果にただ乗りするフリーライドの問題、ローン仲介と商品供給を同時に担うことで生じ得る利益相反、そして限られた投資原資を巡る競争激化だ」と話す。
その上で「現行法は大手プラットフォームの市場参入を十分に想定しないまま整備された面がある。変化した市場環境に合わせ、公正競争を確保するための制度的な補完が必要だ」と指摘した。
 Ji-young Lee
ljy@d-today.co.kr