
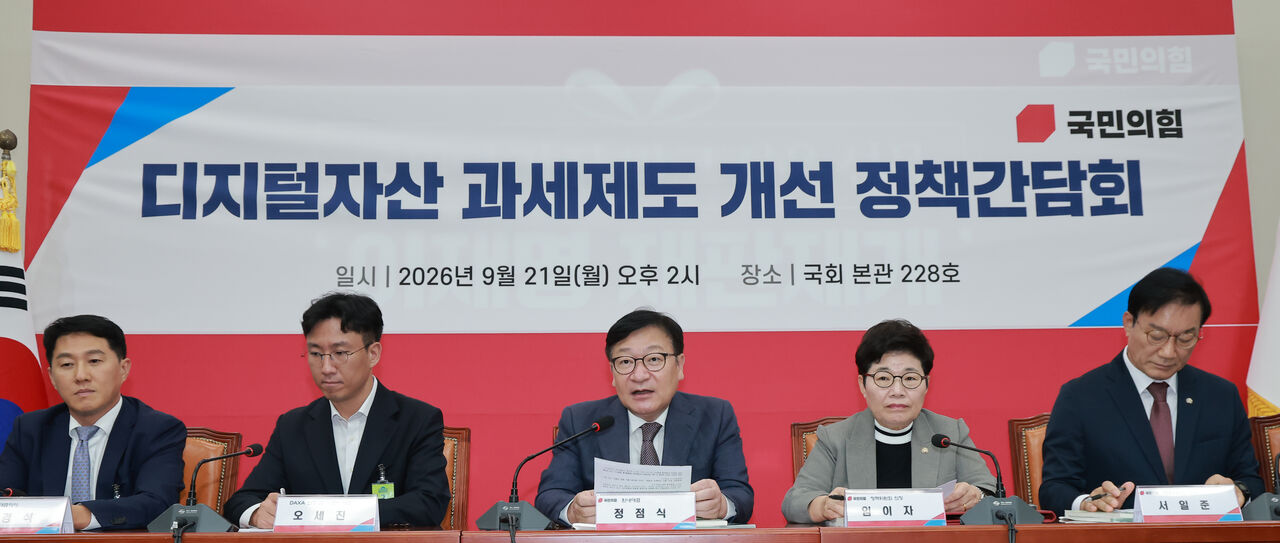
韓国与党「国民の力」は21日、2027年1月に予定されているデジタル資産課税の導入時期を含め、現行の課税体系を見直す方針を示した。海外取引所や個人ウォレットを介した取引では取得価額の把握が難しいうえ、金融投資所得税の廃止を受けて株式とデジタル資産の課税公平性も論点になっている。
チョン・ジョムシク院内代表は同日、ソウル・汝矣島の国会で開かれた「デジタル資産課税制度改善 政策懇談会」で、「課税時期を含め、何を見直すべきか、合理的な課税のためにどの点を補完すべきかを綿密に検討する」と述べた。
懇談会には、チョン院内代表、イム・イジャ政策委員長ら党執行部のほか、デジタル資産取引所共同協議体(DAXA)と、Upbit、Bithumb、Coinone、Korbit、GOPAXのウォン建て取引に対応する主要5取引所の関係者が出席した。
国民の力は、現行制度では投資家の実際の取得価額や損益を正確に把握するのに限界があると指摘する。デジタル資産は国内取引所だけでなく、海外取引所や個人ウォレットをまたいで取引されるケースが多く、過去の取得価額や取引履歴を一元的に確認するのは難しいという。
また、ステーキングや分散型金融(DeFi)など、単純な売買とは異なる取引形態への課税基準も未整備だとした。取引の多様化が進む中、どの所得を課税対象とするのか、損失や費用をどう反映するのかといった基準整備が必要だとの立場だ。
チョン院内代表は「産業の制度基盤が十分に整っていない段階で、課税日程だけを予定通り進めるのが適切かどうかを点検すべきだ」と述べた。さらに「政府の役割は、決められた日に合わせて税を徴収することではなく、予見可能で公正な基準を整え、現場で適切に執行できるよう準備することだ」と語った。
金融投資所得税の廃止後、株式とデジタル資産の間の課税公平性も主要な争点に浮上している。
現行法では、デジタル資産の譲渡・貸与で得た所得は「その他所得」に分類される。年間所得から250万ウォンを基礎控除したうえで、超過分に20%の税率を適用し、地方所得税を含む実効税率は22%となる。
一方、一般の個人投資家による上場株の市場内取引で生じた譲渡益には、原則として譲渡所得税は課されない。
イム政策委員長は「デジタル資産課税制度が当初設計された時点と、現在の状況は大きく変わっている」と指摘した。「当時は同時に推進されていた金融投資所得税がすでに廃止され、上場株を市場内で取引する少額投資家の譲渡益にも課税されていない」と説明した。
そのうえで「デジタル資産の投資所得には課税が予定されており、資産間の課税公平性を改めて検証する必要がある」と強調した。「ステーキングやDeFiといった新たな取引形態についても、何を、いつ、どの基準で課税するのかを明確にしなければならない」と述べた。
国民の力は、国会で審議中のデジタル資産基本法と課税体系を一体で整備すべきだとの考えも示した。デジタル資産の法的性格や事業者規律など、制度の基本枠組みが固まる前に課税だけが先行すれば、市場や投資家に混乱を招きかねないとしている。
イム政策委員長は「デジタル資産の法的性格と制度的枠組みを整える作業は、課税制度と連動して進めるべきだ」と述べた。「制度が十分に整っていないのに、日程だけを理由に課税を先行させれば、混乱と負担は投資家と現場に跳ね返る」と語った。
業界側も、課税実施に先立ち制度とインフラを点検する必要があるとの見方を示した。
DAXAのオ・セジン議長は「来年の課税実施を前にした現在も、所得区分や課税インフラ、施行時期を巡る論争が続いている」と述べた。そのうえで「それだけ、この制度を慎重に扱うべきだという共通認識が形成されていることを意味する」と説明した。
さらに「デジタル資産市場では利用者保護法が施行されたものの、規律体系はなお未完成だ」としたうえで、「デジタル資産基本法について十分に議論し、市場活性化に取り組めるよう、業界としても積極的に対応していく」と付け加えた。
 Oh Sang-yup
yub@d-today.co.kr