
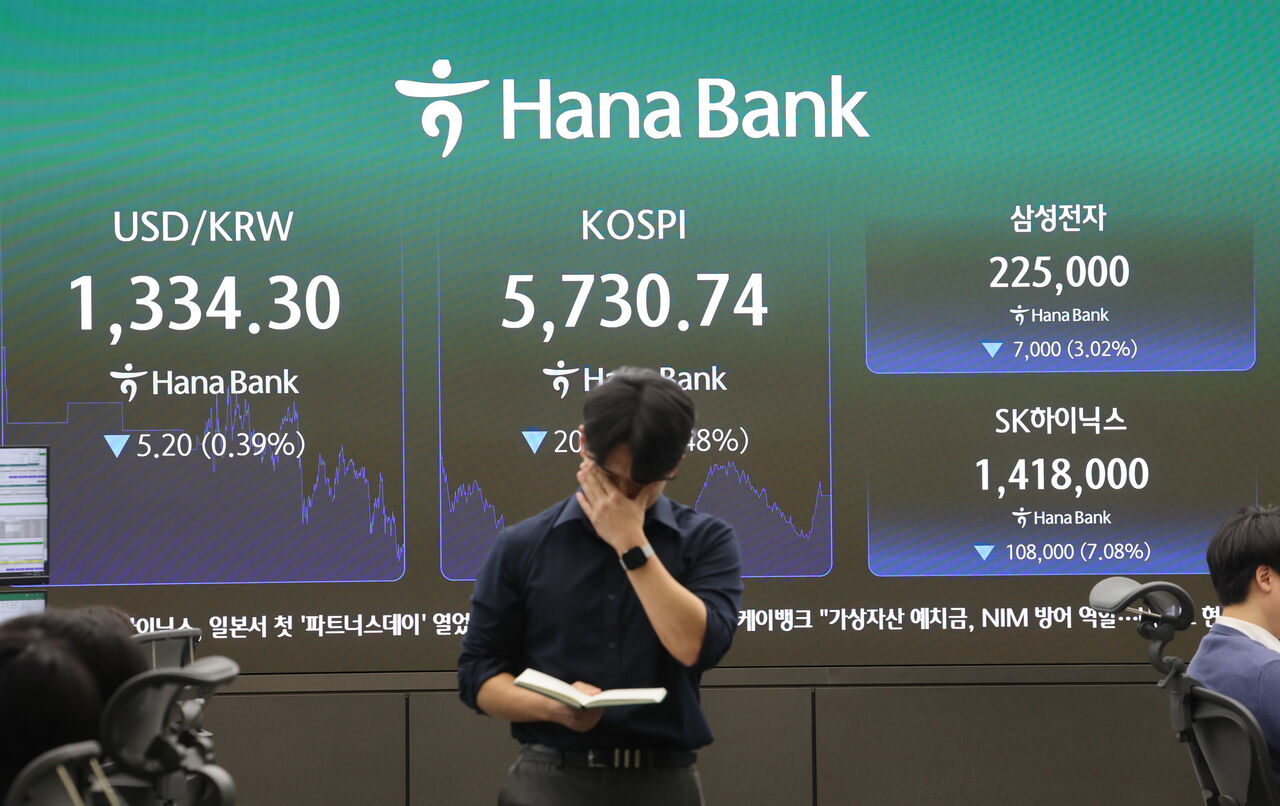
今週の韓国株式市場は、10月の急落を経て反発の持続力を探る局面となりそうだ。米中間選挙や米雇用統計、米財務省の国債発行計画が外部環境を左右する中、AI投資負担への警戒や海外投資家の売りが和らぐかが焦点となる。
10月30日のKOSPIは前日比3.48%安で取引を終えた。取引時間中には大きく下げ、売りサイドカーも発動した。KOSDAQも3.83%安で引けた。10月月間では、KOSPIが16.2%、KOSDAQが15.4%それぞれ下落した。
直近の米株式市場も、AI投資に伴うコスト負担への警戒から大きく揺れた。30日(現地時間)のダウ工業株30種平均は1.09%安の5万1770.31、S&P500種株価指数は1.82%安の7580.07、ナスダック総合指数は2.86%安の2万5437.00で終えた。個別ではIntelが28.6%、NVIDIAが4.2%、AMDが10.9%それぞれ下落し、フィラデルフィア半導体株指数も7.2%下げた。
足元で市場の重荷となっているのは、AI需要そのものへの疑念というより、巨額の投資資金をどこまで吸収できるかという点だ。Amazonではクラウド事業の成長やデータセンター需要の底堅さが確認された一方、投資拡大に伴うキャッシュフロー負担が意識された。
AlphabetとMetaも大規模なAI投資を継続しており、市場の関心は売上成長よりも、投資回収の見通しや資金調達力に移りつつある。
もっとも、業界ではAI産業全体の需要が崩れたとみるのは尚早との見方が多い。足元の実績でも、AIクラウドやデータセンター向け需要は維持されているためだ。
一方で、自力で資金を生み出せる企業と、外部借り入れへの依存度が高い企業との格差は、今後さらに鮮明になる可能性がある。
こうした流れは韓国株市場にも波及している。Samsung ElectronicsとSK hynixの業績やメモリー市況の先行きはなお堅調とみられているが、AI企業の投資資金を巡る懸念が強まる局面では、海外投資家の売りが半導体大型株に集中しやすい。30日も海外投資家の大口売りが指数下落を拡大させた。
ただ、5600ポイント近辺では年金基金などの押し目買いが入り、一定の下支えも確認された。市場では、KOSPIが200日移動平均線を大きく下回っているだけに、短期的なV字回復より、まずは底入れ確認のプロセスが必要との見方が出ている。6600~7000ポイントには、上昇局面で商いが膨らんだ戻り売り水準も控えており、反発しても一気に回復するのは容易ではないとの分析だ。
今週の最大の注目材料の1つは、3日(現地時間)の米中間選挙だ。米国では下院の全議席と上院の一部議席を対象に選挙が実施される。結果次第では、財政政策や規制政策に加え、AI・データセンター関連政策の方向性にも影響が及ぶ可能性がある。
市場は勝敗そのものに加え、選挙通過によって不確実性が後退するかにも関心を寄せている。過去にも中間選挙後は政治・政策面の不透明感が薄れ、米株が安定する場面が少なくなかった。韓国市場も外部要因への感応度が高いだけに、選挙後にリスク回避姿勢が和らぐかが重要となる。
米財務省の国債発行計画も、長期金利の方向性を左右する材料だ。2日に四半期の資金調達規模が公表され、4日に四半期の国債発行計画が発表される予定となっている。国債供給が想定以上に増えれば、長期金利が再び上昇し、AI企業の資金調達負担を高めると同時に、成長株のバリュエーションにも逆風となり得る。
6日には米10月雇用統計が発表される。雇用が市場予想を上回れば、米連邦準備制度理事会(FRB)による追加引き締め観測が再燃する可能性がある。半面、賃金と雇用の伸びがほどよく鈍化すれば、米国債利回りの安定につながり、韓国の成長株にも追い風となる可能性がある。
国際原油価格も引き続き相場の重荷だ。30日(現地時間)のWTIは1バレル104.12ドル(約1万5618円)、ブレント原油は117.63ドル(約1万7645円)で取引を終えた。中東情勢の緊張が続く中、原油高が物価と金利の双方を押し上げている。
市場では、原油価格が1バレル100ドルを上回る間は、投資家心理の急回復は見込みにくいとの見方がある。逆に90ドルを下回れば、インフレと長期金利の負担が同時に和らぎ、直近の急落の巻き戻しにつながる可能性があるという。
韓国市場では、需給の正常化も重要なポイントとなる。足元では海外投資家の売越額が膨らむ一方、それを吸収する個人や機関投資家の買い余力は以前より弱まっている。株主還元の拡充が一部大型株の下値を支えているものの、海外投資家の売り圧力が目に見えて鈍化しなければ、トレンドとしての反発は期待しにくい。
半導体は引き続き中核セクターと位置付けられている。Samsung ElectronicsとSK hynixの中長期的な利益見通しが大きく損なわれておらず、メモリーの供給構造や長期契約に支えられた需要の可視性も維持されているためだ。ただし、AI企業の信用リスクが落ち着くか、実際の設備投資が継続されるかについては、あわせて見極める必要がある。
総じて、今週の韓国市場は、10月に広がった過度な悲観から脱せるかを見極める1週間となりそうだ。米中間選挙が政策面の不確実性を和らげ、雇用統計と国債発行計画が長期金利の上昇圧力を強めなければ、KOSPIは5600ポイント近辺で下値を切り上げる展開もあり得る。
一方で、AI関連の信用リスクや原油高、海外投資家の売りが続けば、本格的なトレンド反発にはなお時間を要するとみられる。
シンハン投資証券のノ・ドンギル研究員は「今は急ぐ必要はない」とした上で、「拙速に比率を引き上げるより、銀行、ディフェンシブ、高配当株を中心に短期対応し、向こう3カ月のKOSPIレンジは5200~6600ポイントとみる」と分析した。
Samsung証券のキム・ジョンミン研究員は、現在の市場について、新たな上昇サイクル入り前の調整局面の最終段階との見方を示し、「底値を先回りして狙うより、テクニカル面でのトレンド転換シグナルを確認するまで様子見するのが定石だ」と述べた。
Yuanta証券のイ・ジェウォン研究員は「短期的な海外投資家の売り圧力は持続性への疑念につながり得るが、結局は大きな変化の流れの中で生じる小幅なボラティリティにすぎない」とし、「信用リスクの安定と海外投資家の需給回復を確認しながら、段階的に比率を引き上げる必要がある」と指摘した。
Mirae Asset証券のソ・サンヨン常務は「今週は、米雇用指標と米財務省の国債発行計画を受けた長期金利の変化、主要AI・半導体企業の業績と投資効率、米中間選挙の結果が市場の方向性を決める見通しだ」と説明。その上で「金利とAI関連のクレジットスプレッドが同時に安定するかどうかが、ハイテク株反発の持続性を判断する重要な基準になる」と述べた。
 Oh Sang-yup
yub@d-today.co.kr