
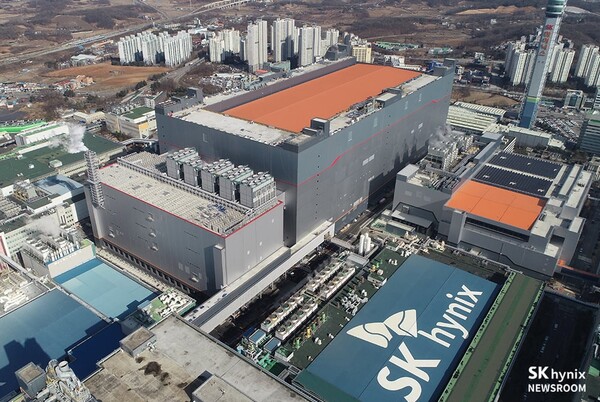
SK hynixは10月28日、2026年第3四半期(7〜9月期)の売上高が104兆6155億ウォン、営業利益が83兆3338億ウォンになったと発表した。いずれも四半期ベースで過去最高を更新し、売上高は初めて100兆ウォンを超えた。AI向けメモリ需要の拡大を背景に、営業利益率は80%に達した。
前年同期比では、売上高が327.9%増、営業利益が632.1%増。前四半期比でも、それぞれ31.9%増、37.6%増となった。前四半期の実績は売上高79兆3187億ウォン、営業利益60兆5426億ウォンだった。
2026年1〜9月期の累計売上高は236兆5105億ウォンで、前年同期比267.7%増だった。累計の営業利益は181兆4867億ウォンと、547.3%増加した。
同社は増収増益の要因について、AI向けメモリ需要の拡大に伴う主力製品の価格上昇を挙げた。DRAMではHBM4(広帯域メモリ)の出荷が本格化し、サーバー向けDDR5の販売も大きく伸びた。NANDでは321層TLC eSSD(エンタープライズSSD)の販売拡大が寄与したという。
一方、純利益は39兆7756億ウォンとなり、前四半期の93兆9226億ウォンから57.7%減少した。税引前継続事業利益が前四半期の122兆7084億ウォンから50兆7085億ウォンへ58.7%減ったことが響いた。
第3四半期末の現金性資産は114兆5000億ウォンで、前四半期末から26兆5000億ウォン増加した。借入金は2兆8000億ウォン減の15兆8000億ウォンとなり、純現金は98兆7000億ウォンに拡大した。
同社は、2030年までメモリ需要が供給を上回る構造が続くと見込む。先端プロセスの技術難度が高まっていることに加え、新たな生産施設の建設に時間を要することを理由に挙げた。
需要面では、AI投資の裾野が広がっている点を指摘した。これまで一部企業が中心だったAI投資が、一般企業や国家レベルにまで拡大し、世界のAIデータセンターインフラ市場の持続的な成長につながるとみている。
供給逼迫への対応として、年末までにM15Xの生産能力を最大化し、HBM4の増産を進める。第4四半期には、HBM4が出荷量、売上高の両面でHBM3Eを上回り、主力製品になると見込む。
DRAMでは10ナノ級第6世代(1c)プロセスの比率を高めるほか、DDR5とAIサーバー向けLPDDR5 SOCAMMの販売を拡大する。NANDでは第4四半期に321層プロセスの比率を生産能力全体の半分以上へ引き上げ、eSSDの供給を増やす方針だ。
中長期の需要に備え、LTA(長期供給契約)の拡大も進めている。クラウドサービスプロバイダー(CSP)を含む14社と契約を結び、契約済みの物量は2027〜2028年の総生産能力の50%以上に相当するという。
2027年の投資規模は、2026年を大きく上回る見通しだ。ヨンイン第1期ファブの本格稼働などに伴い、国内外でインフラ投資が活発化するため。ただ、顧客需要や収益性、投資効率を踏まえ、投資規模や時期は調整する考えも示した。
2026年の株主還元規模は約100兆ウォンを見込む。現金配当30兆ウォン以上に加え、自社株買い・消却60兆ウォン以上を実施し、フリーキャッシュフロー(FCF)の50%以上を還元する方針を履行するという。
第3四半期の1株当たり配当金は2万ウォン。業績改善を反映した1万ウォンに、Kioxia投資の成果を還元する特別配当1万ウォンを上乗せした。
SK hynixは「今後も堅調なメモリ需要の伸びと技術競争力を基盤に安定した業績を確保し、株主還元を継続していく」とコメントした。
 Daegeon Seok
d2dg@d-today.co.kr