
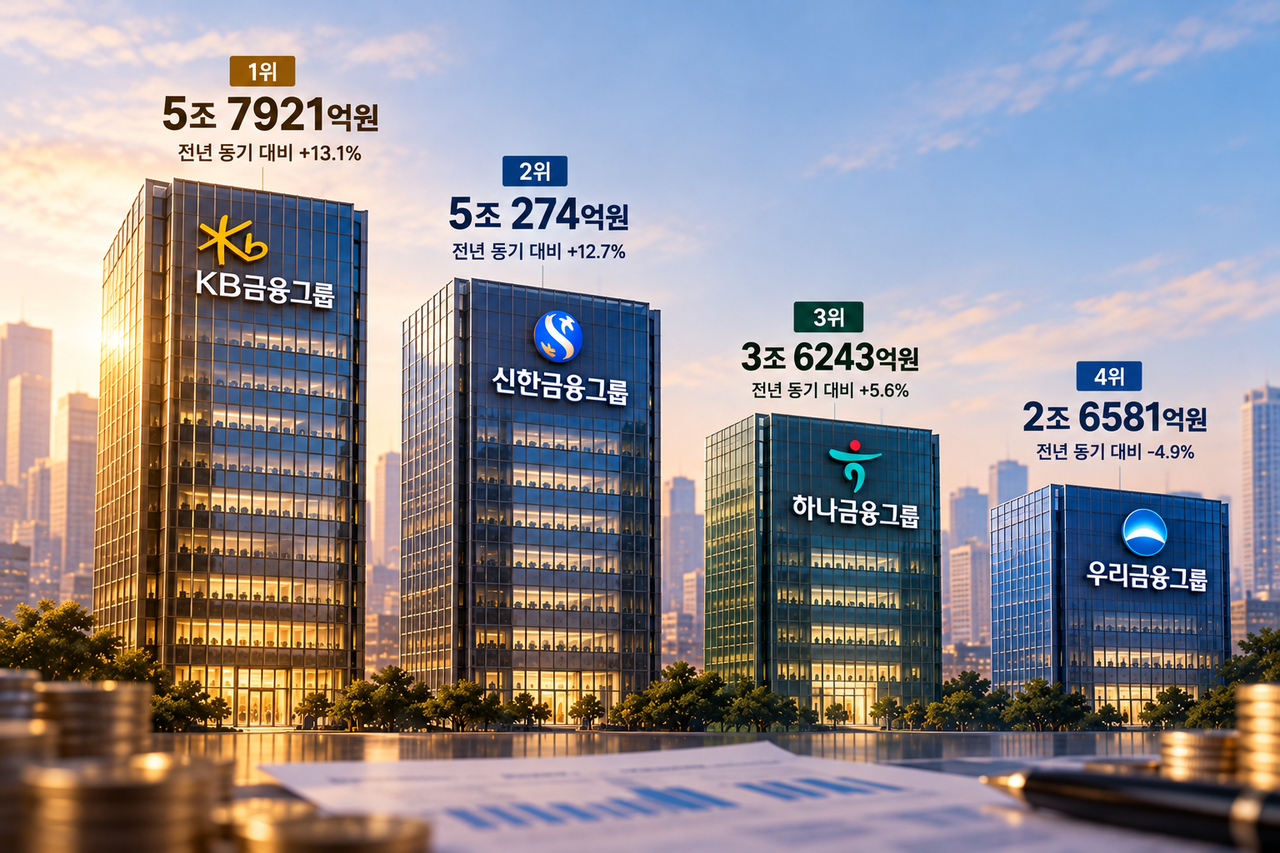
国内の主要金融持株4社の2026年1〜9月期連結純利益が17兆ウォンを超え、過去最高を更新した。持株会社ではKB Financialが首位を維持してShinhan Financialとの差を広げた一方、銀行部門ではShinhan Bankがトップを守りながらも、KB Kookmin Bankが差を大きく縮めた。
金融業界によると、KB Financial、Shinhan Financial、Hana Financial、Woori Financialの4社合計の1〜9月期純利益は17兆1019億ウォンと、前年同期の15兆8123億ウォンから8.2%増加した。KB FinancialとShinhan Financialはいずれも累計で5兆ウォンを超え、全体の増益を牽引した。
1〜9月期の利益水準は、前期通期実績の17兆9588億ウォンに迫る。10〜12月期に8569億ウォン超を計上すれば、年間ベースでも過去最高を更新する計算だ。
KB Financialの1〜9月期純利益は5兆7921億ウォンと、前年同期比13.1%増加した。7〜9月期単独では前四半期比4.3%減の1兆9075億ウォンだったが、4社中では最大だった。
Shinhan Financialは1〜9月期純利益が5兆274億ウォンで、前年同期比12.7%増の2位。7〜9月期単独では1兆5846億ウォンと、前四半期比で12.9%減少した。
両社の累計純利益の差は、上期末の約4418億ウォンから9月末には7647億ウォンへ拡大した。7〜9月期単独でKB FinancialがShinhan Financialを3229億ウォン上回ったことが響いた。
KB Financialは証券部門の改善が首位維持を後押しした。KB Securitiesの1〜9月期純利益は1兆675億ウォンで、前年同期比114.9%増。グループの純手数料利益も4兆878億ウォンと38.5%増え、非銀行部門の純利益寄与度は約40%に達した。
Shinhan Financialも、証券やカードなど非銀行部門が増益に貢献した。1〜9月期の非銀行部門利益は1兆8030億ウォンで、前年同期比27.3%増。Shinhan Investment Corp.は6429億ウォンで78.9%増、Shinhan Cardは4858億ウォンで27.7%増だった。
もっとも、両社とも累計では増益を確保した一方、7〜9月期は証券取引代金の減少や市場金利上昇に伴う非金利収益の縮小が重荷となり、前四半期比では減益となった。7〜9月期の非金利利益は、KB Financialが前四半期比42.9%減、Shinhan Financialが45.5%減だった。
3位のHana Financialは1〜9月期純利益が3兆6243億ウォンで、前年同期比5.6%増加した。7〜9月期単独では1兆2214億ウォンとなり、各四半期とも1兆2000億ウォン台を維持した。資産運用と投資銀行(IB)部門の手数料収入が伸び、累計の手数料利益は2兆1428億ウォンと前年同期比29.8%増だった。
Woori Financialは4社で唯一、累計純利益が前年同期を下回った。1〜9月期純利益は2兆6581億ウォンで、前年同期比4.9%減。前年の保険会社買収に伴うバーゲンパーチェス利益など一時要因の反動が影響した。ただ、これらを除けば累計純利益は18.7%増だった。
四半期ベースでは持ち直しもみられた。Woori Financialの7〜9月期純利益は1兆492億ウォンで、前四半期比4.4%増加。グループ発足後で初めて、2四半期連続で1兆ウォン台の純利益を確保した。
銀行部門では、Shinhan Bankが累計純利益首位を維持した。ただ、KB Kookmin Bankが7〜9月期に大きく伸ばし、両行の差は半分以下に縮小した。
KB Kookmin Bank、Shinhan Bank、Hana Bank、Woori Bankの4行合計の1〜9月期純利益は12兆9763億ウォンだった。4行すべてが前年同期比で増益となった。
Shinhan Bankの1〜9月期純利益は3兆6837億ウォンで、前年同期比9.8%増。利益規模、増益率とも4行中トップだった。KB Kookmin Bankは3兆5763億ウォンで、前年同期比6.3%増の2位につけた。
両行の累計純利益の差は、上期末の2331億ウォンから9月末には1074億ウォンへ縮小した。7〜9月期単独ではKB Kookmin Bankが1兆3509億ウォン、Shinhan Bankが1兆2252億ウォンで、KB Kookmin Bankが1257億ウォン上回った。
Shinhan Bankの7〜9月期純利益が前四半期比5.9%減だったのに対し、KB Kookmin Bankは20.1%増となり、四半期の勢いに差が出た。累計ではShinhan Bankが首位を守ったものの、KB Kookmin Bankの追い上げが鮮明になった格好だ。
Hana Bankは1〜9月期純利益が3兆3157億ウォンで、前年同期比5.8%増の3位だった。上期末時点ではKB Kookmin Bankとの差が1043億ウォンだったが、9月末には2606億ウォンへ広がった。
7〜9月期単独でみると、KB Kookmin Bankが1兆3509億ウォンだったのに対し、Hana Bankは1兆1946億ウォンで、差は1563億ウォンまで拡大した。上期までは2位争いに食い込んでいたHana Bankだが、7〜9月期に入ってKB Kookmin Bankとの差が広がった。
Shinhan BankとHana Bankの累計純利益の差も、上期の3374億ウォンから9月末には3680億ウォンへと306億ウォン拡大した。
Woori Bankの1〜9月期純利益は2兆4006億ウォンで、前年同期比4.7%増だった。累計では4行中最小だったが、7〜9月期純利益は1兆276億ウォンと前四半期比22%増となり、四半期ベースで過去最高を更新した。
銀行ごとの実績差には、利息収益や手数料収益の伸び、貸出資産の拡大などが影響した。Shinhan Bankは9月末時点のウォン建て貸出金が前年末比3.3%増え、特に企業向け貸出は4.7%増加した。KB Kookmin Bankのウォン建て貸出金は391兆ウォンで、前年末比3.5%増。Hana Bankは退職年金やバンカシュランス関連の手数料収益が拡大し、Woori Bankは企業向け貸出を中心とする資産成長が回復を支えた。
7〜9月期の純金利マージン(NIM)は、KB Kookmin Bankが1.72%、Shinhan Bankが1.58%、Hana Bankが1.57%。Woori Bankの1〜9月累計NIMは1.48%だった。市場金利上昇に伴う調達コストの増加を受け、一部銀行では7〜9月期のNIMが前四半期を下回った。
今回の決算では、持株会社と銀行で首位争いの構図に違いが出た。持株会社ではKB FinancialがShinhan Financialとの差を広げた一方、銀行ではKB Kookmin BankがShinhan Bankを追い上げ、上位2行の差は大きく縮小した。Hana BankはKB Kookmin Bankとの差が広がり、Woori Bankは四半期では回復を示したものの、累計では4位にとどまった。
KB Financialで財務を担当する専務は同日のカンファレンスコールで、証券取引代金の減少によって手数料利益が鈍化する可能性に言及したうえで、「銀行・保険部門の利益拡大とコスト効率化、引当金管理を通じて純利益成長を続ける」と述べた。
そのうえで、「収益基盤の多角化と健全経営の一段の強化を進め、グループのファンダメンタルズを継続的に拡大していく」と語った。
KB Kookmin BankのCFOは「10〜12月期の見通しには慎重な面がある」としつつ、「銀行債や市場金利の上昇が貸出資産の利回りに本格的に反映されるとみている。調達コスト負担を効率的に管理することが重要になる」と述べた。
 Ji-young Lee
ljy@d-today.co.kr