
トークン化株式市場が年初から急拡大している。米国では関連制度の整備が進む一方、海外では韓国株を原資産とする商品の流通も増えており、韓国の制度設計でも海外発行・海外流通分を視野に入れる必要があるとの指摘が出ている。
DigitalXリサーチセンターが29日に公表したデータによると、オンチェーンで流通するトークン化株式の価値は10月23日時点で35億8000万ドルとなり、年初比で5.3倍に拡大した。
同期間の現実資産(RWA)市場全体の成長率が54%だったのに対し、トークン化株式は主要資産群の中で最も高い伸びを示した。
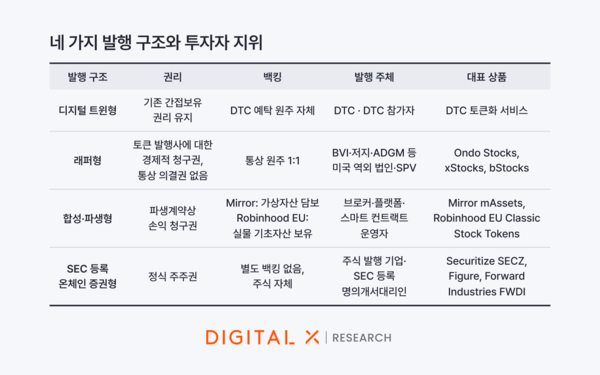
トークン化株式は発行スキームによって、大きく2つに分かれる。実株の権利をトークンに反映する方式と、株価の値動きのみを追随する方式だ。
このうち「デジタルツイン型」と「SEC登録オンチェーン証券型」は、実株の権利をトークンに組み込み、配当や議決権などを維持する。一方、「ラッパー型」と「合成・派生型」は株価連動の収益機会を提供するが、議決権は付与しない。
足元では、トークン化株式の流通残高の82%を、Binance、Ondo Finance、Xstocks、Robinhoodなどが米国外で提供する商品が占めている。大半はラッパー型の構造だという。
制度面でも動きが出ている。米国では中央証券保管機関のDTCが7月、トークン化のパイロットで実際の取引を処理した。米証券取引委員会(SEC)も9月、オンチェーン取引施設に対してイノベーション免除を付与した。
ただ、制度整備はなお初期段階にあり、本格的な流通市場の形成を判断するにはまだ早いとの見方もある。
韓国では、2027年2月の改正電子証券法施行を控え、下位法令の整備が進んでいる。ただ、制度論議は韓国内で発行されるトークン化証券に重点が置かれており、海外で発行・流通するトークン化株式は制度の射程に含まれていない。
SK hynixなど韓国上場株を原資産とするトークン化商品の取引が海外ですでに拡大していることから、韓国国内の規制もこうした海外商品まで視野に入れる必要があるとの指摘が出ている。
DigitalXリサーチセンターの研究委員、チョン・ジソン氏は「韓国内でトークン化株式を発行できるインフラが整わなければ、韓国のトークン化取引は制度の枠外で先行して定着しかねない」としたうえで、「トークン化株式市場の制度化は、権利、流動性、担保、参照価格を一貫したルールで結び付けられるかにかかっている」と述べた。
 Oh Sang-yup
yub@d-today.co.kr