
韓国の金融当局は、大手証券会社によるリスクマネー供給が2026年4〜6月期に11兆6000億ウォンまで拡大したと明らかにした。あわせて、証券会社のリサーチレポートが買い推奨に偏っている現状を見直し、中小型株のカバレッジ拡大に向けた制度改正も進める。
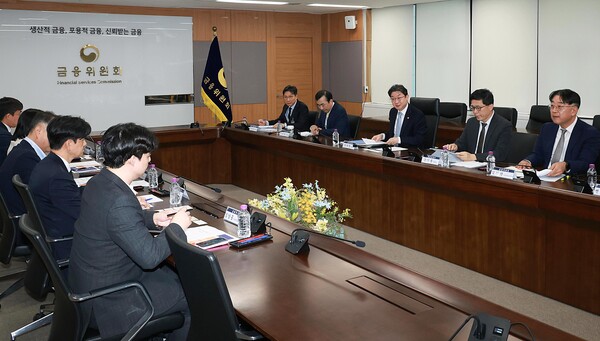
金融委員会によると、金融監督院、金融投資協会などは9月30日、「第2回 金融投資業圏リスクマネー能力強化協議体」を開き、総合金融投資事業者のリスクマネー供給実績とリサーチ制度の改善策を議論した。
リスクマネー供給義務の対象となる総合金融投資事業者7社の4〜6月期の供給額は、合計11兆6000億ウォンだった。前四半期比では2兆ウォン増え、増加率は20.4%となった。
発行手形と総合投資口座(IMA)の調達額に対するリスクマネー供給比率は平均19.5%で、前四半期から2.7ポイント上昇した。7社すべてが、2026年の義務比率である10%を上回った。
義務比率は今後、2027年に20%、2028年に25%へ段階的に引き上げられる。
投資対象別では、プライマリー債券担保付証券(P-CBO)が3兆4000億ウォンで最も多かった。以下、中小・ベンチャー企業が2兆5000億ウォン、新技術事業金融会社・ベンチャーキャピタル(VC)が2兆3000億ウォン、中堅企業が1兆3000億ウォン、A等級以下の債務証券が1兆ウォン、KOSDAQベンチャーファンドが7000億ウォンと続いた。
投資手法別では、債務証券が5兆6000億ウォンで最大だった。持分証券が2兆8000億ウォン、償還転換優先株(RCPS)や転換社債(CB)などの新種証券が1兆9000億ウォン、貸出債権が1兆3000億ウォンだった。
9月に発行手形事業の認可を受けたSamsung SecuritiesとMeritz Securitiesも、今後リスクマネー供給を拡大する方針だ。金融当局は、新規参入事業者の供給状況と制度効果を継続的に点検する。
リスクマネー供給が安定的に増加した場合には、投資リスクに応じて実績認定率に差を設ける案も検討する。現行制度では、P-CBOなどの保証付き債券や担保付き融資のように比較的リスクの低い投資と、ベンチャー企業への持分投資のようにリスクの高い投資が、同じ比率で実績として認定されている。
今後は、ベンチャー企業への持分投資など高リスク案件により高い認定率を適用し、リスクマネーの質的改善を促す考えだ。
金融当局は、証券会社のリサーチ制度についても見直しに着手する。国内証券会社のリサーチレポートは買い推奨に過度に偏り、中小型株の分析が不足していると判断したためだ。
直近3年間に発刊されたリサーチレポート8万5030件のうち、時価総額300位未満の企業を対象としたレポートは1万4648件で、全体の17.2%にとどまった。一方、時価総額1〜100位企業に関するレポートは4万1239件で、48.5%を占めた。国内証券会社における売り推奨の比率は1%未満という。
制度面では、リサーチ部門に対する不当な影響力行使の禁止原則を、金融投資業規程に格上げする。あわせて、リサーチ部門の予算が個人営業、法人営業、企業金融部門の収入に過度に依存しないよう制度を改める方針だ。
また、アナリストが営業部門を支援する際には、公開情報以外の内容を説明できないようにする。コンプライアンス監視人への事前届け出に加え、事後の管理・監督義務も課す。
アナリスト評価では営業部門の影響を抑え、実際の株価と目標株価の乖離率など客観的な指標の活用を促す。証券会社ごとのリサーチ発刊状況や、乖離率の実績が良好なアナリストについても定期的に開示する予定だ。
中小型株リサーチの拡充に向けては、最低カバレッジ比率も導入する。
金融当局は一例として、総合金融投資事業者について、年間のリサーチ実績の4分の1以上をKOSPI時価総額300位未満、またはKOSDAQ時価総額150位未満の銘柄で構成する案を示した。このうち半分以上は、KOSDAQ時価総額150位未満の銘柄で満たす方式を想定している。
中小型株リサーチの比率が高い総合金融投資事業者に対し、リスクマネー供給規制上のインセンティブを付与する案も検討する。前年度の中小型株リサーチ比率が40%以上のIMA・発行手形事業者については、中小・ベンチャー企業向け供給額を5%上乗せして認定する仕組みだ。
IPO対象企業に対するリサーチ義務も、現行の「1年間で2回以上」から「3年間にわたり毎年2回以上」へと拡大する。あわせて、アナリストが売り推奨を提示する際の負担を軽減するため、内部承認手続きを経たうえで、執筆者名の記載有無を選択できるようにする案も進める。
金融当局は今後、政府と関係機関、金融投資業界が共同でリスクマネー供給の状況を四半期ごとに点検する。リサーチ制度の改善策が現場に定着するよう、関連規程も順次整備する方針だ。
 Oh Sang-yup
yub@d-today.co.kr