
韓国株式市場では今週、秋夕連休中に積み上がった外部環境の変化を一気に織り込む展開となりそうだ。米中首脳会談を受けて貿易摩擦への過度な警戒はやや後退したが、米PCE物価指数、Micronの決算、国際原油価格、長期金利の動きが、KOSPIの一段高を左右する材料として注目される。
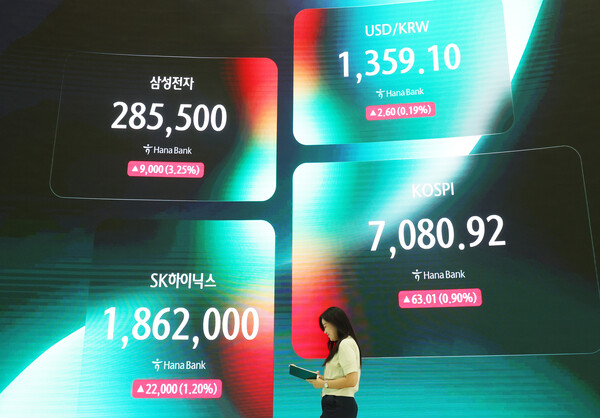
連休前最後の取引日となった23日のKOSPIは、前日比0.90%高の7080.92で取引を終えた。取引時間中は上下に振れたものの、7000台を維持したまま休場入りした。
連休中の米株式市場は堅調だった。25日終値は、S&P500種株価指数が前日比0.51%高の7743.41、ナスダック総合指数が0.48%高の2万7068.72、ダウ工業株30種平均が0.93%高の5万1828.62だった。
週初の注目材料は、連休中に開かれた米中首脳会談だ。ドナルド・トランプ米大統領と習近平・中国国家主席は24日に会談し、関係安定と協力の必要性を改めて確認した。
既存の貿易休戦は2027年1月10日まで延長された。ただ、関税、先端技術、台湾問題など主要な争点で具体的な打開策が示されたわけではない。人工知能(AI)分野では、対話を継続する方針で一致した。
市場では今回の会談について、米中対立の解消というより、不確実性の先送りに近いとの受け止めが多い。貿易休戦の延長で関税を巡る衝突がすぐに再燃する可能性は低下した半面、米国の先端技術輸出規制や中国のレアアース政策など、韓国の半導体株に直接影響し得る論点はなお残っており、追加協議の行方を見極める必要がある。
原油動向は韓国株にとってひとまず追い風となった。25日のWTI先物は前日比2.3%安の1バレル92.41ドルで取引を終えた。米国とイランが終戦に向けた段階的な交渉の可能性を探っているとの報道が、相場を押し下げた。
もっとも、中東情勢を巡る軍事的緊張は残っている。原油価格が再び急騰する可能性は否定できず、KOSPIがこれまでも原油動向に敏感に反応してきた点を踏まえると、価格の安定が続くかが重要なポイントになる。
原油安が続けば、インフレ圧力と長期金利の上昇圧力が同時に和らぐ可能性がある。逆に原油が1バレル100ドル近辺まで戻れば、物価と金利の双方が株式市場の重荷になりかねない。
30日には、米国の8月個人消費支出(PCE)物価指数が発表される。米商務省経済分析局(BEA)は同日、個人所得・個人消費支出統計も公表する予定だ。市場では、総合PCEが前年同月比3.7%、コアPCEが3.4%前後になるとの見方が出ている。
物価指標が市場予想の範囲内に収まる、あるいは鈍化が確認されれば、米連邦準備制度理事会(FRB)の追加利上げ観測は後退し、米国債利回りやドル相場の安定につながる可能性がある。一方、物価が想定を上回れば、10月の追加利上げ観測が再燃し、成長株や半導体株の重しになる恐れがある。
同日に予定されるMicronの決算も、半導体セクターの投資家心理を左右する材料になりそうだ。Micronは30日、2026会計年度第4四半期決算を発表する。
市場の関心は、売上高や利益そのものよりも、次四半期のガイダンスとメモリ需給見通しに向かっている。メモリ価格の上昇基調やAIデータセンター需要の強さが確認されれば、Samsung ElectronicsやSK hynixなど韓国半導体株への業績期待も維持されやすい。
半面、供給増加や価格上昇ペースの鈍化を示すシグナルが出れば、足元で戻り歩調にある半導体株には利益確定売りが強まる可能性がある。
10月2日には、米国の9月雇用統計も公表される。FRBは物価だけでなく景気や雇用の動向も重視しているため、PCEに続いて雇用指標も予想を上回れば、追加引き締めへの警戒が高まる公算が大きい。米労働統計局(BLS)は2日午前8時30分(現地時間)に発表する予定だ。
韓国株市場そのもののバリュエーション負担は軽くなっているとの見方もある。市場では、KOSPIの12カ月先予想PERが5倍台半ばにとどまる一方、先行EPSは1200ポイントを上回るとみられている。利益見通しが維持されるなかで株価の上昇は相対的に限定的だったため、外部環境が落ち着けばバリュエーションの正常化が進む余地があるという分析だ。
ただ、KOSPIの7100~7200は短期的な上値抵抗帯とみられている。指数は7000台を回復したものの、120日移動平均線と直近高値が位置する水準を上抜くには、海外投資家の資金流入と半導体株の上昇基調がそろって相場を支える必要がある。
セクター別では、半導体とITハードウエアが引き続き相場の中心となる可能性が大きい。一方で、株価調整幅に比べて利益見通しが相対的に底堅い小売・流通、造船、化学、防衛、二次電池、電力機器などに循環物色が広がる可能性もある。
今週の市場では、米中首脳会談を受けてやや後退した対外不確実性が、実際に原油や金利の安定につながるかが焦点となる。PCEが市場予想から大きく外れず、Micronが底堅いメモリ需要を確認すれば、KOSPIは7100~7200の上抜きを改めて試す展開もあり得る。
逆に、原油と長期金利が再び上昇する、あるいは半導体の業績期待が揺らげば、7000を中心としたレンジ相場が続く可能性がある。
イ・ギョンミン氏(Daishin Securities研究員)は「KOSPIは依然としてバリュエーション面で極端な割安圏にある」としたうえで、「秋夕連休中の米中首脳会談と、その後のPCE物価指標、Micron決算は、期待と懸念のどちらが現実に近いかを見極める最初のバリュエーション正常化局面になり得る」と述べた。
 Oh Sang-yeop
yub@d-today.co.kr