
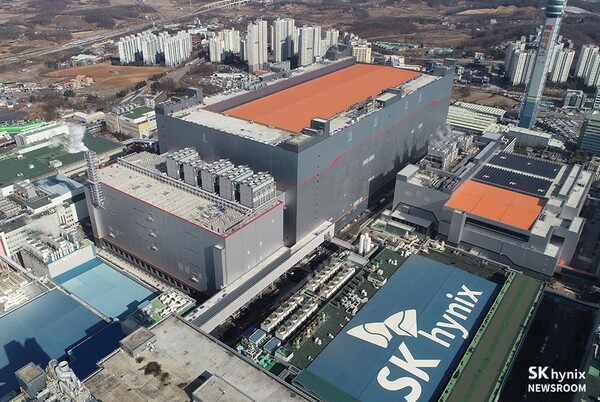
SK hynixは10月28日、次世代メモリ技術への移行時期について、需給環境と採算性を見極めながら判断する方針を明らかにした。まずは検証済みプロセスの拡張で供給を積み増し、顧客別に最適化したHBMやメモリ階層化技術で次の需要拡大に備える。
同社は同日の第3四半期決算カンファレンスコールで、AI推論の拡大を背景にメモリ需要が供給を上回る状況が続いているとの認識を示した。あわせて、データをHBM、DRAM、SSDに分散して保持する構成が定着しつつあると説明した。
HBMについては、一部顧客が積層段数の引き下げを検討している動きに言及し、その背景に供給不足があるとした。
HBMセールス&マーケティング担当のキム・ギテ氏は、「最近の一部顧客によるHBM仕様の見直しは、需要が供給を大きく上回っていることを示す象徴的な例だ」と述べたうえで、「顧客からの要請数量は当社の供給可能量の2倍を超えている」と明らかにした。
積層段数を抑えれば、同じ容量でもより多くのHBMキューブを確保できるため、AIアクセラレーターの増産につながる。一方で同社は、段数が減ってもダイ当たり容量の拡大で一定程度補完できるとして、中長期的なHBM需要の見通しは変わらないと説明した。
需給逼迫の影響はHBM以外にも広がっている。エージェンティックAIや長文脈処理の増加に伴い、AI推論で使う文脈データとしてのKVキャッシュ容量が急拡大しているためだ。
NANDマーケティング担当のソン・チャンソク副社長は、「KVキャッシュをすべてHBMとDRAMに保存するには、容量面でもコスト面でも限界がある」と指摘。「データのアクセス頻度に応じてHBM、DRAM、SSDに振り分けるメモリ階層化の重要性が高まっている」と述べた。
SSDはすでに一部のAIシステムで、KVキャッシュの退避先として使われている。ソン氏は、今後は複数のサーバやGPUが大規模なKVキャッシュを共有するコンテキストメモリ階層として、役割がさらに広がるとの見通しを示した。
こうした需要増に対し、SK hynixはまず既存プロセスの拡張で対応する。他社が新たなセル構造や次世代DRAMの開発を進める中、同社は現行の6F²構造を最大限活用した後、4F²、さらに3D DRAMへと移行する方針を掲げている。
4F²は、セル面積を縮小して集積度を高める次世代DRAMのセル構造を指す。SK hynixは、極端紫外線(EUV)を活用したプロセス革新により、6F²構造をさらに拡張できる技術的余地を確保したとしている。
DRAMマーケティング担当のパク・ジュンドク氏は、「現時点では、量産安定性とコスト競争力が検証されたプラットフォームを最大限活用し、製品競争力を高めるのが最も効率的な戦略だ」と語った。
同社は、技術開発と量産投入を切り分けて進める考えも示した。新構造を製品に採用するには、性能だけでなく、歩留まりや信頼性、コストを満たしたうえで顧客評価も通過する必要があるためだ。
パク氏は、「技術実装と実際の商用化の時期は分けて見なければならない」としたうえで、「各技術の完成度と経済性を確保できる時点を見極め、適切な製品に適用していく」と述べた。
ロードマップは、既存DRAMの極限微細化から4F²、3D DRAMへと段階的に進む。HBMも同様の順序で進めており、HBM4Eは第2四半期にサンプル供給を終え、現在は顧客の日程に合わせて開発と評価を進めているという。
次の競争軸として同社が挙げたのが、顧客別設計への対応だ。キム氏は、「標準HBMの安定供給に加え、顧客のシステムやワークロードに最適化したカスタムHBMの重要性が一段と高まる」と指摘。「主要顧客に対するファーストサプライヤーとして、検証済みの製品競争力と安定した量産能力を土台に、HBM事業の成長を続ける」と述べた。
NAND分野では、KVキャッシュの再利用価値と保存コストを踏まえてHBM、DRAM、SSDの配置を決めるソフトウェア技術「SALT KV」と、CXLベースのハイブリッドメモリ技術「CMM Hybrid」を開発している。中長期的には、NANDに高帯域幅を組み合わせたHBFにより、HBMとSSDの中間層を担う構想も示した。
一方、積層段数の調整がHBM収益性に及ぼす影響は不確定要素として残る。キム氏は、「収益性は製品ごとの取引条件、製品ミックス、歩留まり、後工程の生産性、原価が複合的に影響するため、積層段数だけで判断することはできない」と説明した。
積層段数が下がれば、同じ出荷量を確保するのに必要なキューブ数が増え、ベースダイや後工程の負荷も大きくなる。
同社は、こうした変化をすでに生産・供給計画に織り込んでいるという。主要顧客とは来年のHBM出荷量と価格に関する協議も終えており、HBMと汎用DRAMの収益性格差は縮小するとの見方を示した。
来年はHBM4の構成比上昇と価格上昇に加え、歩留まり改善や原価低減も進む見通しだ。このため、HBMの売上高と利益はいずれも今年を上回ると予想した。過去のサイクルのピークを超える収益性が続く可能性があるとの見方もあわせて示した。
 Dae-geon Seok
d2dg@d-today.co.kr