
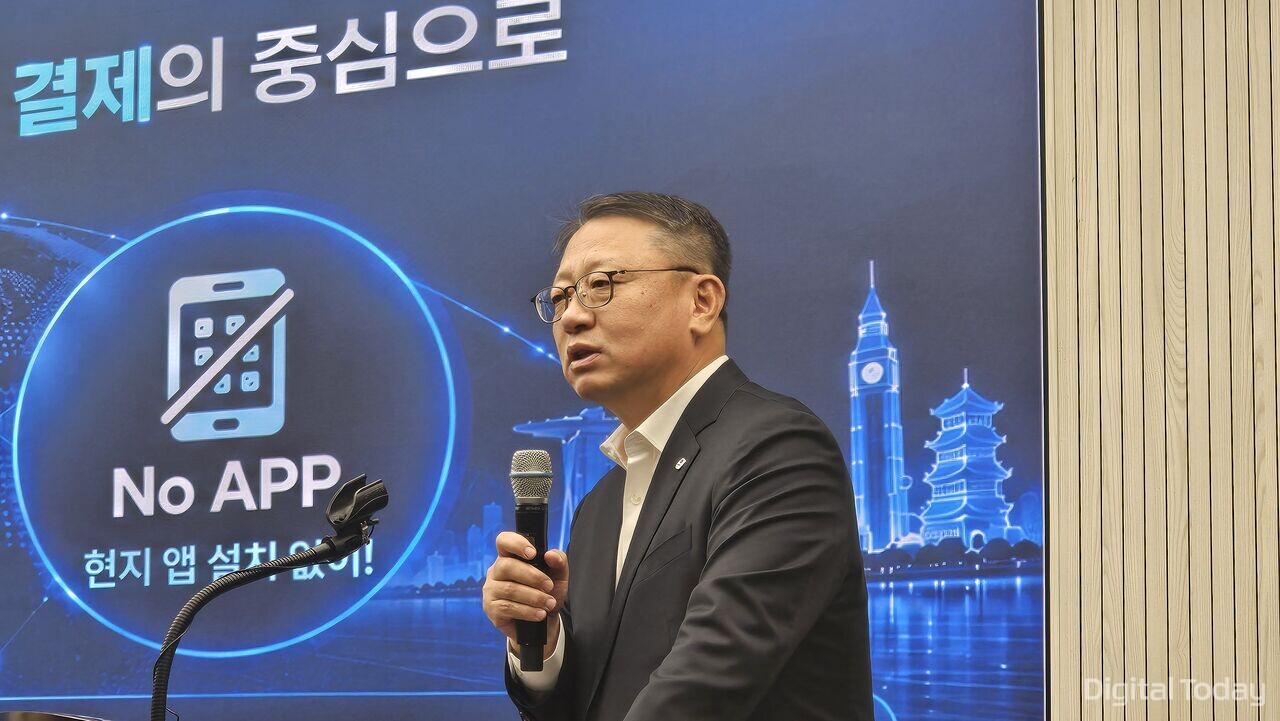
Woori BankとSamsung Electronicsは10月28日、Samsung Wallet Moneyの海外決済対応を拡大したと発表した。中国ではWeChat Pay加盟店でのQR決済に対応し、中国以外の地域ではMastercard網を通じたNFC決済を利用できるようにした。実物カードや現金、現地の決済アプリがなくても、スマートフォンだけで支払える点を訴求する。
Woori Bankは同日、ソウル市中区の本店で「Samsung Wallet Money記者懇談会」を開催した。チョン・ジンワン頭取は「伝えたいメッセージは3つだけだ」と述べ、「No Card、No Cash、No App」を強調した。
Samsung Wallet Moneyは、Woori BankとSamsung Electronicsが昨年10月に始めたチャージ式の簡便決済サービス。開始から2カ月で加入者100万人を確保し、10月27日時点の有効会員数は300万人を超えた。連携可能な20行の銀行口座のうち、Woori Bank口座の比率は42%で最も高いという。
こうした利用者基盤を背景に、Woori Bankは海外決済へサービス領域を広げる。10月26日から、Samsung Wallet Moneyは中国のWeChat Pay加盟店とMastercard加盟店で利用できるようになった。
中国では現地のQR決済環境に対応するため、TencentのWeChat Payと連携した。中国以外の地域では、Mastercardの決済ネットワークを通じてNFC決済に対応する。今後は利用可能地域や提携先を順次拡大する方針だ。
Samsung Wallet Moneyの海外決済は、実物カードの発行や事前の外貨両替、現地決済アプリのインストールが不要なのが特徴だ。国内でSamsung Wallet Moneyに口座を連携し、海外決済の利用に同意すれば、渡航先でもそのまま使える。
決済方式は地域によって異なる。中国ではWeChat Payと連携したQR決済、中国以外ではMastercard網を活用したNFC決済を提供する。Samsung Walletアプリ1つで、QR決済とNFC決済の両方に対応した。
中国では、加盟店のQRコードを読み取る方法と、自身のQRコードを提示する方法のいずれにも対応する。飲食店のテーブルに設置されたQRコードから注文と決済を行う「テーブルオーダー」も利用できる。中国語メニューを韓国語に自動翻訳する機能も備える。
Woori Bank関係者は質疑応答で、「1つのアプリでQR決済ができ、地域を移動してNFCが使える場所ではNFC決済も利用できる。特に中国では、QR決済に加えてテーブルオーダーに対応している点が大きな特徴だ」と説明した。
支払い金額はチャージ済みのプリペイド残高から引き落とされ、残高が不足した場合は連携口座から自動でチャージされる。Woori Bankによると、海外決済に年会費や海外利用手数料はかからない。基本のポイント還元率は0.3%で、Woori Bank口座との連携やプロモーション特典を適用すると、年末までは最大5.3%の還元を受けられるという。
チョン頭取は、中国と香港でSamsung Wallet Moneyを実際に利用した経験にも触れた。中国ではQRコードで商品を購入し、香港ではMastercardの決済ネットワークを使ったという。渡航先に到着すると地域に応じた決済機能が表示され、帰国後は海外決済画面が消える仕組みもデモで紹介した。
一方、海外決済でWeChat Payなど外部の決済ネットワークと連携することに伴い、個人情報保護に関する質問も出た。Woori Bankは、顧客を直接特定できる個人情報ではなく、別の識別子に変換したうえで送受信しており、その情報も暗号化していると説明した。
提携サービス開発部のパク・ヒョヨン課長は、「顧客情報に分類される情報は一切やり取りしていない。顧客を特定できる識別子に変換して送受信しており、それ自体も暗号化されるため安全に処理される」と述べた。
外部決済事業者とのデータ連携でも暗号化技術を適用する。Woori Bankによると、提携先とのデータ送受信はAPIで行い、事前に協議した提携先にのみ関連する暗号鍵を提供する設計とした。
また、Samsung Electronicsのハードウェア基盤のセキュリティ技術と、Woori Bankの金融セキュリティシステムを組み合わせる体制も強調した。機微情報のマスキング、ワンタイム決済トークン、専用のセキュリティキー管理システムを適用し、既存の異常取引検知システム(FDS)にはSamsung Wallet Money専用の検知ルールを追加して二重で監視しているという。
被害防止の事例も明らかにした。子どもを装った不正利用者が、保護者の個人情報を使って他人名義の携帯電話回線を開設し、Samsung Wallet Moneyに加入して資金をだまし取ろうとしたが、FDSが異常兆候を検知し、約200万ウォンの被害を未然に防いだとしている。
海外で短時間に不自然な取引が発生した場合には、追加の確認手続きを実施する。例えば、国内で決済してから30分後にマカオで決済が発生した場合、異常取引と判断し、追加の本人確認を求める場合があるという。
携帯電話の紛失による不正決済の可能性については、生体認証または決済パスワードの入力が必要だと説明した。紛失時には、24時間対応のコールセンターの自動音声応答(ARS)を通じて、サービス利用を即時停止できるようにした。
Woori Bankは、Samsung Wallet Moneyにも、銀行圏で運用している支払い停止から被害救済、返金までの金融事故対応手続きを適用すると明らかにした。
カードレス決済の拡大に伴い、既存のカード事業との関係にも関心が集まっている。
Samsung Wallet MoneyはSamsung ElectronicsとWoori Bankが協力して構築したサービスで、Samsung Cardがモバイルカード発行の仕組みに参加している。現時点では、グループ会社であるWoori Cardが直接参加する構造にはなっていない。ただ、Woori Bankは、プリペイド決済事業の基盤が広がれば、Woori Cardなどグループ会社との協業の可能性も検討する考えを示した。
パク課長は「Samsung Wallet MoneyはSamsung Electronicsとの協業を基盤に構築したサービスで、Samsung Cardがモバイルカード発行の仕組みに参加している」と説明。「現在の事業構造ではWoori Cardが直接関与する領域はないが、今後Samsung Wallet Moneyがプリペイド決済事業の影響力を広げる基盤として機能すれば、それをもとにグループ会社との協業も検討できる」と述べた。
Woori Bankは国内決済市場でも、カード会社の中間段階を減らす直接加盟店モデルを拡大している。CUやGS25など主要加盟店と直接接続し、中間手数料を抑えることで、顧客向けのポイント還元や加盟店手数料の引き下げに活用してきた。
チョン頭取は「いま『カード』からの脱却は世界的な流れとして始まっている。この流れを先に取り込んだのが、こうした決済システムだ」と述べ、実物カード中心の決済手段が変化していると強調した。
そのうえで「顧客利便性と安全性の両方を考慮した。簡便な決済サービスを提供する一方で、その裏側にあるセキュリティ体制の構築にもより力を入れた」と語った。
一方、Woori Bankは当面の収益性確保よりも、顧客利便性を高めるサービスを通じた新規顧客の流入効果に期待している。
 Ji-young Lee
ljy@d-today.co.kr