
SKCは10月28日、2026年第3四半期の連結決算を発表した。売上高は6389億ウォンで前年同期比26%増、営業損益は496億ウォンの赤字だった。営業赤字は前年同期に比べ9.7%縮小した。
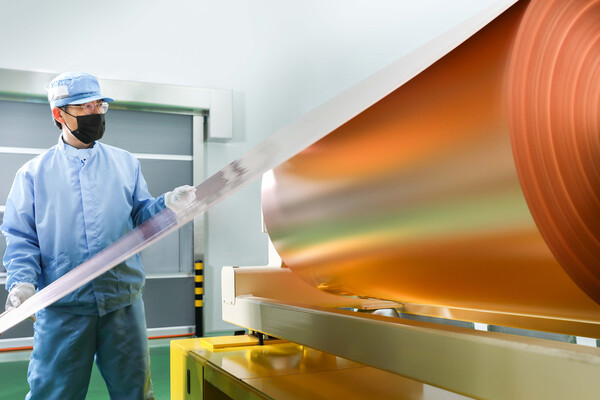
業績の重荷となったのは銅箔事業だ。電気自動車(EV)需要の段階的な回復に加え、北米のエネルギー貯蔵システム(ESS)市場の拡大を受け、売上高は2482億ウォンと前年同期比約49%増となった。
一方で、韓国内の生産設備効率化に伴う一時費用に加え、マレーシア工場の本格稼働による固定費負担が重なり、営業損益は544億ウォンの赤字となった。
営業赤字は前四半期の144億ウォンから拡大した。当期純損失は1285億ウォンで、前年同期の990億ウォンを上回った。
親会社株主に帰属する四半期純損失も1284億ウォンとなり、前年同期の906億ウォンから拡大した。1〜3四半期累計では、売上高は1兆7809億ウォン、営業赤字は928億ウォンだった。前年同期の営業赤字1974億ウォンからみると、赤字幅は53%縮小した。
SK nexilisは、マレーシアを軸とした生産・販売体制への転換を完了したとしている。これにより、原価競争力を高める基盤を整えたとしている。
同社は、EV向け銅箔販売の改善、北米ESS需要の拡大、販売価格引き上げ効果の浸透により、マレーシア法人が第4四半期に営業黒字へ転換する見通しだと明らかにした。
銅箔事業を除く事業は黒字を維持した。半導体材料事業の売上高は718億ウォン、営業利益は218億ウォンだった。
人工知能(AI)データセンター向けの高付加価値製品の比率が上昇したほか、自動車やロボティクスなど非メモリー分野の売上高も増加した。既存のメモリー製品も収益性が改善したという。
化学事業は売上高3173億ウォン、営業利益134億ウォンで、3四半期連続の黒字となった。EBITDA(利払い・税引き・減価償却前利益)も3四半期連続でプラスを確保した。
SKCの関係者は「事業ごとの基礎体力の改善が進み、ターンアラウンドの方向性はより明確になってきた」とした上で、「本格的なターンアラウンドに向けた準備は整った。今後は事業競争力の強化と収益性の改善を通じ、目に見える成果につなげていく」と述べた。
 Seok Dae-geon
d2dg@d-today.co.kr