
Samsung Electro-Mechanicsは10月28日、2026年7〜9月期の連結決算を発表した。売上高は3兆7633億ウォン、営業利益は6910億ウォンで、前年同期比では売上高が30.3%増、営業利益が165.5%増となった。売上高、営業利益ともに四半期ベースで過去最高を更新し、営業利益率は18.4%だった。
前四半期比でも売上高は8.9%増、営業利益は56.9%増と伸びた。純利益は4850億ウォンで前年同期比115.7%増、税引前利益は6097億ウォンで同116.4%増だった。
2026年1〜9月累計では、売上高が10兆4296億ウォン、営業利益が1兆4119億ウォン。前年同期比で売上高は24.0%増、営業利益は109.5%増となった。
業績をけん引したのはAI関連需要だ。同社は、コンポーネント事業で全用途向けの販売が伸びたことに加え、データセンター向けや車載向けのFCBGA、グローバルEV向け次世代プラットフォーム用カメラモジュールの供給拡大が増収につながったと説明した。
事業別では、コンポーネント事業の売上高が1兆8830億ウォンと最大で、前年同期比36%増、前四半期比14%増だった。AIデータセンター向けを中心に、サーバー、ネットワーク、電源向けなど幅広い用途で販売が伸びた。
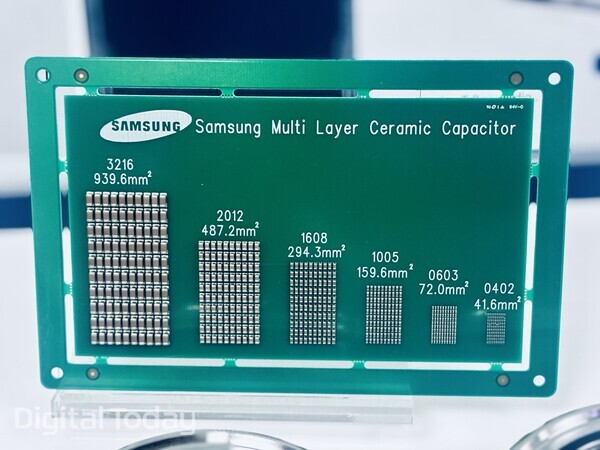
AIサーバー向けGPUの高性能化に伴い、MLCCには大容量化と超小型化の需要が高まっており、同社製品の需要増につながったという。業界では、GPUやASIC1個当たりに必要なMLCCの静電容量が毎年2倍に増える現象を「AI MLCC法則」と呼ぶとしている。
パッケージソリューション事業の売上高は9390億ウォンで、前年同期比58%増、前四半期比22%増。サーバーCPU、AIアクセラレーター、ネットワーク向けの高付加価値製品に加え、ADASや自動運転向け高性能基板の供給拡大が寄与した。
光学ソリューション事業の売上高は9413億ウォンで、前四半期比9%減と3事業の中で唯一減少した。一方、前年同期比では3%増だった。2億画素のフォールデッドズーム新製品の量産開始や、折りたたみスマートフォン向け供給の拡大、グローバルEV向け次世代プラットフォーム用製品の供給増が下支えした。
同社は10〜12月期についても、AIデータセンター向け高付加価値製品の需要は堅調に推移すると見込む。自動運転技術の高度化を背景とした車載部品需要も底堅いとみている。
コンポーネント事業では、小型・超大容量のAI向け製品の供給を拡大し、最先端製品の早期開発で市場を先取りする方針だ。主要ビッグテック顧客との長期供給契約にも継続対応する。
パッケージソリューション事業では、データセンター顧客からの増産要請に対応する。高付加価値FCBGAの新製品を適時投入するとともに、拠点ごとの生産能力も引き上げる。
光学ソリューション事業では、戦略顧客の次期フラッグシップ向けに高画質・薄型カメラの量産を進める。あわせて、自動運転の高度化やヒューマノイドの商用化で需要拡大が見込まれる車載向け製品の供給も増やす計画だ。
同社は「主要ビッグテック顧客向けMLCCの長期供給契約に継続して対応している。最先端製品の早期開発を通じて市場を先取りする」とコメントした。さらに「AIデータセンター関連顧客からのパッケージ基板の供給拡大要請に機動的に対応し、グローバルEV顧客向けには次世代プラットフォーム用カメラモジュールを供給して売上拡大につなげる」としている。
 Suk Dae-geon
d2dg@d-today.co.kr