
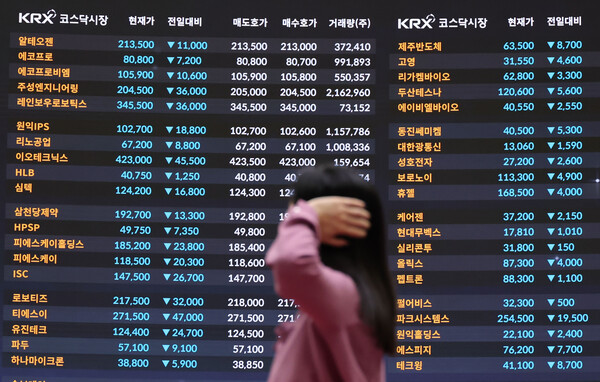
韓国のコスダック市場で進められている構造改革が、司法判断や利害調整の難航で足踏みしている。株価1000ウォン未満の「低位株」や時価総額基準に基づく上場廃止では、裁判所への仮処分申請を受けて手続きが相次いで止まり、不振企業の退出促進策に遅れが出ている。成長企業の選別を狙うセグメント制度も、導入時期が当初計画からずれ込んでいる。
韓国取引所によると、コスダック指数は27日、前日比16.62ポイント(2.29%)高の743.83で取引を終えた。ただ、10月の月間下落率は12.98%に達した。
コスダックは8月に15.91%上昇し、9月も2.59%高と持ち直していた。しかし10月に入ると、内外株式市場の変動拡大を受けて上昇分の大半を失った。
15日にはコスダックが1日で7.65%急落し、取引時間中に売りサイドカーとサーキットブレーカーが相次いで発動した。翌日は4.46%反発したものの、その後も不安定な値動きが続き、投資家心理は十分に回復していない。
こうした相場環境の悪化と並行して進む市場改革も、想定どおりには進んでいない。取引所はこのほど、TKG A-KANG、New Intec、Hyungji Global、Barunson E&A、I-Scream Eduのコスダック上場5社について、株価基準を満たしていないことを理由に上場廃止を決定した。7月の上場廃止要件強化後、低位株基準で上場廃止が決まった初の事例とされる。
ただ、このうちNew Intec、Hyungji Global、Barunson E&Aの3社が、ソウル南部地방법院に上場廃止決定の効力停止を求める仮処分を申請したため、手続きは中断した。取引所は、裁判所の判断などで状況が変わるまで、これら企業の整理売買を保留する方針だ。
時価総額基準に基づく上場廃止でも、司法判断がブレーキとなった。ソウル南部地方法院は2日、JuyonTechとKMPharmが取引所を相手取り申し立てた、上場廃止決定の効力停止に関する仮処分を認めた。
取引所は、時価総額不足を理由とする管理銘柄指定は維持する一方、その後の上場廃止手続きは当面進めないとしている。
裁判所は、基準そのものではなく、上場企業の異議申し立てなど手続き参加権の保障や、施行時期を前倒しした点を問題視したと伝えられている。取引所は、上場廃止基準自体が否定されたわけではないとの立場を示している。
現在のコスダックでは、時価総額が200億ウォン未満、または株価が1000ウォン未満の状態が30営業日連続で続くと管理銘柄に指定される。その後、90営業日以内に基準を回復できなければ、上場廃止の対象となる。
強化された基準は、企業側の対応にも影響を及ぼしている。資本市場研究院によると、9月4日までに要件未達で管理銘柄に指定されたコスダック企業は60社だった。
内訳は、時価総額200億ウォン未満が38社、株価1000ウォン未満が30社で、両方の要件に該当した企業は8社だった。
このうち27社は、増資や株式併合、減資、自社株取得などの対応に踏み切った。特に株式併合を決めたコスダック企業は、9月4日時点で220社に達し、前年通年の15社から大幅に増えた。
一方で、株式併合などによって短期的に株価基準を満たしても、企業の収益性や財務構造の改善に直結するわけではないとの指摘もある。
不振企業の退出促進と並ぶもう一つの改革課題が、セグメント制度の導入だ。
取引所は、成長性と競争力を備えた代表企業を仮称「コスダック・セレクト」に区分し、管理が必要な企業は別グループに分類する案を進めている。米Nasdaqの市場区分体系を参考に、企業ごとの特性や競争力を投資家に明確に示す狙いがある。
ただ、具体的な導入日程は当初計画より遅れている。取引所は7月に関連制度を公表する予定だったが延期し、先月のKorea Premium Weekでも具体的な組み入れ基準を示さなかった。
今後は、2026年10〜12月に公聴会と市場関係者からの意見聴取を行い、2027年に制度を施行する計画としている。
ベンチャー業界からは、セグメント制度によって優良企業と非優良企業の線引きが固定化され、下位グループに分類された企業へ悪影響が及ぶ恐れがあるとの懸念も出ている。
コスダックの体質改善は、不振企業の迅速な退出と成長企業の育成を同時に進める構図だ。ただ、上場廃止を巡る法的紛争と、セグメント制度を巡る利害調整が、今後の改革のスピードを左右する見通しだ。
韓国取引所コスダック市場本部のチェ・ジウ常務は、先月開かれたKorea Premium Weekで「セグメント制度の究極の目的は企業の序列化ではない」と述べたうえで、「さまざまな市場関係者に影響するだけに、市場と十分に意思疎通し、幅広く意見を集めている」と語った。
 Oh Sang-yup
yub@d-today.co.kr