
韓国でウォン建てステーブルコインの制度化に向けた議論が大詰めを迎えている。最大の焦点は、発行主体を銀行中心に限定するのか、それとも非銀行にも門戸を開くのかという点だ。
金融業界によると、政府と関係機関は、デジタル資産基本法に盛り込むウォン建てステーブルコインの制度設計について協議を続けている。主な論点は、発行主体の範囲のほか、準備資産の構成や償還の枠組みだ。
検討案の一つとして、銀行が過半を保有するコンソーシアムを中心に発行を認める案が浮上している。ただ、具体的な発行スキームはなお確定していない。
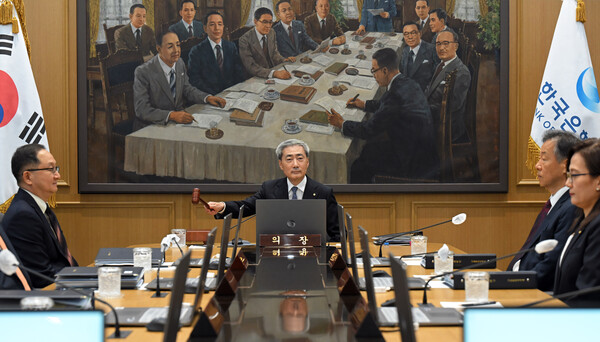
韓国銀行は、民間によるウォン建てステーブルコインの導入自体には前向きな姿勢を示している。シン・ヒョンソン総裁は12日、国会の企画財政委員会の国政監査で、「基本的には賛成の立場だ」と述べたうえで、「方式としては、政府との協議案どおり、民間銀行主導のコンソーシアムになるだろう」と説明した。
韓国銀行が銀行中心の枠組みを重視する最大の理由は、ウォン建てステーブルコインが単なるデジタル資産にとどまらず、決済手段として広く普及した場合、金融市場や金融政策に直接影響を及ぼしかねないためだ。
とりわけ、流通規模が拡大した局面で大規模な償還請求が発生すれば、準備資産の売却や資金流出を通じて市場変動を増幅する恐れがある。シン総裁も関連リスクについて、「潜在リスクに備えるため、当局と協力していく」と述べている。
制度設計では、準備資産と償還請求権のあり方も中核論点となる。ステーブルコインが1対1の価値連動を維持するには、発行体が利用者の償還請求に応じられるだけの十分な準備資産を保有する必要があるためだ。
このため、どの資産を準備資産として認めるか、利用者のウォン償還請求権をどの水準まで保障するか、発行体にどの程度の流動性要件や自己資本要件を課すかがあわせて議論されている。
銀行中心モデルには、既存の金融監督の枠組みを活用しやすいという利点がある。銀行はすでに、自己資本の健全性や流動性、マネーロンダリング対策(AML)、内部統制などの面で当局の規制下にあり、ステーブルコイン発行に伴うリスク管理も比較的行いやすいとみられている。
一方で、非銀行の参入を過度に制限すれば、技術開発やサービス競争を阻害しかねないとの指摘もある。
フィンテック企業やデジタル資産事業者は、ブロックチェーン技術、利用者基盤、決済・流通インフラに強みを持つ。ただ、銀行が過半を握るコンソーシアムに発行を限定する制度となれば、事業の主導権を確保しにくいとの見方が出ている。
国内で制度議論が長引く間、海外ではすでにウォン連動型のステーブルコインも登場している。海外で発行されたKRWQは、ウォンと1対1で連動するよう設計され、EthereumやBase上で流通している。22日時点の時価総額は約54万6110ドルで、規模はなお限定的だ。
制度化に当たっては、金融当局と韓国銀行の役割分担も課題として残る。金融委員会はデジタル資産基本法を通じ、発行体の参入要件や準備資産、利用者保護、開示義務、償還義務といった市場規律の枠組みを整える必要がある。一方、韓国銀行には、ウォン建てステーブルコインが決済、金融政策、金融安定に及ぼす影響を点検する役割が求められる。
韓国銀行が、個人が直接利用する汎用型CBDCを推進しない方針を示している点も、ウォン建てステーブルコインを巡る議論と連動している。
シン総裁は、2023年以降、個人向けの汎用型CBDCは検討しておらず、機関向けCBDCと銀行預金トークンを軸とする「プロジェクト漢江」を進めていると説明した。
海外では、発行主体を銀行に限定しない制度設計がすでに一般化している。米国では、銀行に加え、一定の認可要件を満たす非銀行事業者にもステーブルコインの発行を認めている。日本でも、銀行、資金移動業者、信託会社などが発行に関与できる。欧州連合(EU)でも、銀行や電子マネー機関などが発行主体として認められている。
韓国内でも、単純に銀行か非銀行かの二者択一ではなく、非銀行に発行を認める場合、準備資産、償還、資本・流動性、内部統制の各要件をどの水準まで課すかに議論が移っていく見通しだ。
ハナ証券のイ・ジュノ研究員は、「韓国銀行は、2027年の国債トークン化実証で機関向けCBDCを決済資産として活用する計画であり、民間ステーブルコインの利用は現時点で検討対象ではないと明らかにした」と指摘。そのうえで、「国内デジタル資産市場の初期段階では、民間と金融市場インフラが異なる決済手段を採用する可能性が高まった」との見方を示した。
 Sangyeob Oh
yub@d-today.co.kr