
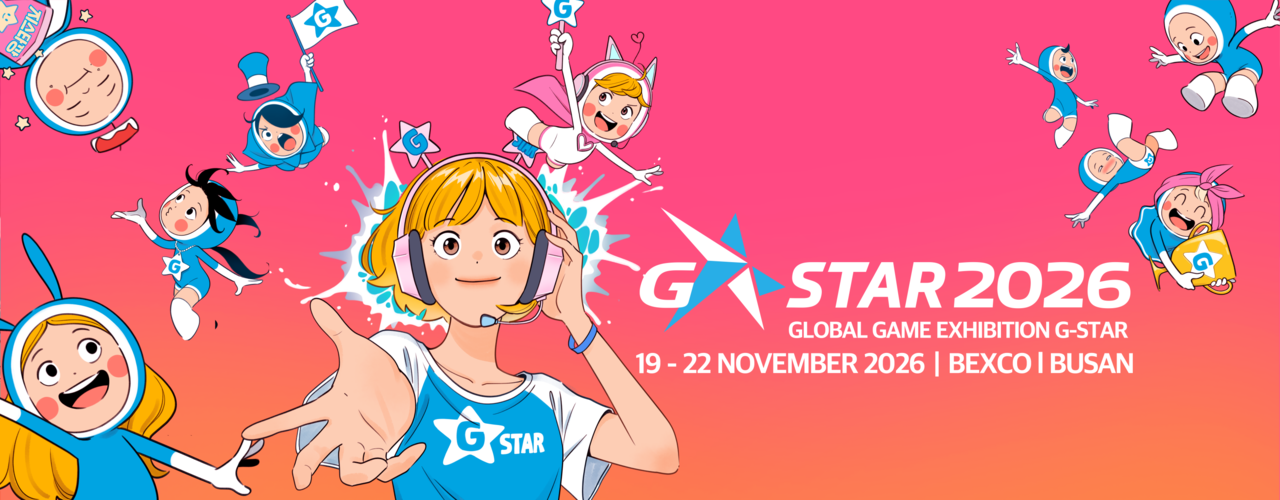
韓国の主要ゲームイベント「G-STAR」と「AGF」が、対照的な出展戦略を打ち出している。G-STARはAI企業や海外・インディー勢の取り込みで展示の裾野を広げる一方、AGFは大手ゲーム会社の新作と既存IPを軸に、ファンダム形成の場としての色彩を強めている。
今年のG-STARは11月19日から22日まで釜山のBEXCOで、AGFは12月4日から6日まで京畿道高陽市のKINTEXで開催される。前年にG-STARのメインスポンサーを務めたNCが、今年はAGFのメインスポンサーに回る点も注目材料だ。
◆G-STAR、大手不在を補う裾野拡大策
今年のG-STARでメインスポンサーを務めるのは、AIキャラクターチャットサービス「Crack」を展開するWrtn Technologiesだ。ゲーム会社以外がメインスポンサーになるのは、2005年の発足以来初めてという。
現時点で公表されている一般来場者向け展示の主要出展社リストには、Nexon、Netmarble、NCの名前がない。
ゲーム見本市は、大手各社の新作投入時期に左右されやすい。話題作の公開時期と重なれば大規模出展が可能になる一方、開発スケジュールが合わなければ中核コンテンツの確保は難しい。チョ・ヨンギG-STAR組織委員長も8月の記者懇談会で、大手各社が披露できる新作は多くないとの見方を示していた。
こうした状況を踏まえ、組織委員会は産業領域と来場者層の双方で裾野を広げる方針を進める。AIサービス企業をメインスポンサーに迎えたほか、ウェブトゥーン「ユミの細胞たち」のイ・ドングン作家と組み、イベントのメインビジュアルを制作するなど、ゲーム外のコンテンツとの接点も拡大した。
ゲーム分野では、海外開発会社とインディーゲームの出展を強化する。11月20日にはCapcomの出展も決まり、第2展示場にはSEGA、KOEI TECMO、NetEase Games、CD Projekt REDなどグローバルゲーム企業4社が顔をそろえた。Capcomは約35ブースを構え、「Rockman: Dual Override」「Monster Hunter Wilds Ascendance」などの韓国国内初となる試遊機会を提供する。
韓国勢ではKRAFTONが「PUBG」「タレ:アンバウンド」「エイジ・ツイスター」など5タイトルを出展する。Webzen、HoYoverseも参加し、インディーゲーム展示には国内外106社が約250ブース規模で加わる。
G-STARのこうした裾野拡大は、大手ゲーム会社の新作公開の有無でイベントの競争力が左右される構造を和らげる狙いがあるとみられる。海外ゲーム企業やインディー開発会社、コンテンツ企業へと出展基盤を広げることで、韓国大手の開発日程に左右されにくい体制を築く考えだ。ただ、展示領域の拡大が来場者満足度や実際のビジネス成果に結び付くかは、なお見極めが必要だ。
◆AGFは新作と既存IPを前面に、ファンダム強化へ
一方のAGFでは、ゲーム会社の存在感が一段と高まっている。2024年の「鳴潮:Wuthering Waves」、前年のSmilegateに続き、今年はNCがメインスポンサーを務める。ゲーム関連スポンサーが3年連続で中核を担う形だ。
今年公表された出展リストには、「Azur Promilia」「Pareidolia」「Silver Palace」「Persona 4 Revival」などの発売予定タイトルが並ぶ。既存作では「BrownDust2」「Metaphor: ReFantazio」「猫とスープ」のIP展示も予告されている。SmilegateやYostarも参加する。
なかでもNCは、Dynamis Oneが開発中の「Astrae Oratio」に出展を絞る。前年のG-STARでは約300ブース規模で新作5タイトルを公開したが、今年のAGFでは150ブースを用意し、試遊や限定グッズを前面に打ち出す。Nexonは「Azur Promilia」「Pareidolia」、Smilegateは「未来視:見えない未来」「Chaos Zero Nightmare」を出展する予定だ。
ゲーム会社以外では、サブカルチャー系ファンダムを狙う企業も目立つ。SOOPは今年初めてAGFの公式スポンサーとなり、ゲーム・アニメ関連のバーチャル配信者コンテンツを展開する。オンライン中心だったバーチャルコンテンツをオフラインで紹介し、ファンとの接点を広げる考えだ。Google PlayやGalaxy Storeといったゲーム配信プラットフォームも参加する。
AGFの前年来場者数は10万518人で、前年比約40%増。展示ブース数も1075で約26%増えた。ただ、開催期間は2日から3日に延びており、参加企業数は75社から71社に減っている。来場者数とブース数の増加だけで、出展企業やファンダム全体の拡大を判断するのは難しい。
それでもAGFの競争力は、単純な来場者規模よりも来場者の属性にあるとの見方がある。アニメやキャラクター、サブカルチャー系ゲームへの関心が高い層が集まりやすく、新作のプロモーションや既存ゲームのファンダム維持に活用しやすいためだ。
Hana Securitiesのイ・ジュノ研究員も、前年12月のリポート「AGF 2025:ファンダムが未来」で、「勝利の女神:NIKKE」「BrownDust2」「マビノギモバイル」などの既存タイトルについて、グッズや体験型ブースを通じてファンダムを維持・活性化し、ゲームの寿命を延ばそうとする動きが目立ったと評価した。
AGFの特徴は、新作がなくても既存ゲームのキャラクターや世界観を活用し、ファンと継続的な接点を持てる点にある。新作公開の有無が展示構成を左右しやすいG-STARとは異なり、リリース済みタイトルのファンダムそのものを展示コンテンツとして活用できる。長期運営が重要なゲーム会社にとっては、既存ユーザーの関心を維持しながら、新規ユーザーとの接点を広げる場にもなり得る。
◆問われるのは規模ではなく成果
両イベントの動きは、ゲーム会社の出展戦略が作品の性格や狙うユーザー層に応じて細分化していることを示している。多様なジャンルの新作を広く披露したり、海外事業の機会を探ったりするなら総合展示会が向く。一方、特定ジャンルのユーザーに新作を訴求したり、既存ファンダムを維持したりするなら専門イベントの方が適する可能性がある。
もっとも、両イベントは単純な代替関係にはない。G-STARも既存人気作を活用した体験プログラムを展開しており、AGFもゲームに加えてアニメやバーチャルコンテンツなど幅広い領域を扱う。NCも前年は両イベントに参加しており、イベントごとの目的に応じて出展方法を変えた事例に近い。
最終的に問われるのは、G-STARが広げた出展基盤を来場者満足度と事業機会につなげられるか、AGFがサブカルチャーファンダムの関心を新作ヒットと長期的なユーザー参加に結び付けられるかだ。異なる戦略が実際の成果に結実するかが、今後の競争力を左右しそうだ。
業界関係者は「新作公開中心だったゲームイベントが、既存IPの活用やユーザーとのコミュニケーションへと役割を広げる中で、ゲーム会社の参加戦略も変わっている」とした上で、「G-STARはコンテンツ多様化の成果を、AGFはファンダム中心のマーケティング効果を、それぞれ証明することが今後の課題になる」と話した。
 Ho-jung Lee
lhj@d-today.co.kr