
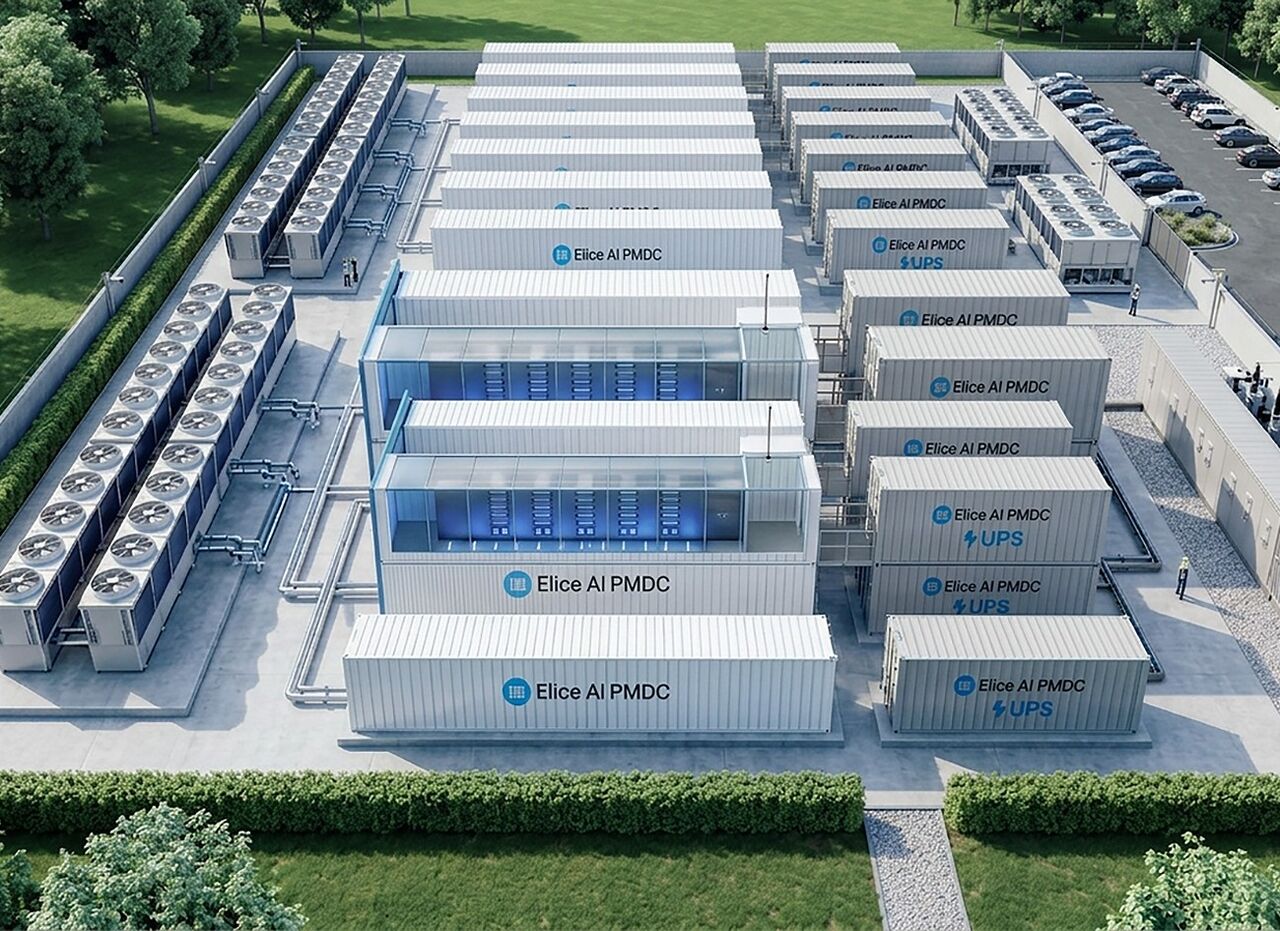
AIクラウドを手掛けるElice Groupの株価が、KOSDAQ上場直後に大きく変動している。上場初日に急落した後、翌21日にはストップ高まで買い戻された。一方で同社は、顧客需要を確認してからインフラ投資を実行する方針や、自社設計のモジュール型AIデータセンター「PMDC」を前面に打ち出し、巨額借り入れを伴う海外AIクラウド事業者とは異なる収益モデルを訴えている。
韓国取引所によると、Elice Groupの21日の終値は前日比29.92%高の7万9900ウォンだった。上場初日の20日は、公募価格9万500ウォンに対して32.0%安の6万1500ウォンで取引を終えていたが、翌日にストップ高まで反発した。
もっとも、21日の終値はなお公募価格を約11.7%下回る。上場直後の流通可能株式比率が約16%にとどまっており、流通株の少なさが株価の変動を大きくした可能性もある。
ただ、株価の値動きとは別に、同社の収益構造と投資手法はグローバルAIクラウド企業と対照的だ。
Elice Groupの2026年上期の連結売上高は344億ウォン、営業利益は103億ウォンだった。営業利益率は30.1%で、前年通期の13.1%から大きく改善した。EBITDAは232億ウォンと、売上高の約67.5%に達した。
業績をけん引したのはAIクラウド事業だ。上期のAIクラウド売上高は262億ウォンで、全体の76.2%を占めた。AI教育事業で成長してきた同社が、GPUインフラ運用を軸に事業構成を素早く転換したことが寄与したとしている。
足元のグローバル市場では、CoreWeaveに代表されるネオクラウド事業者の財務負担に対する警戒感が強まっている。CoreWeaveはNVIDIA製GPUを基盤にAIデータセンターを積極拡大してきたが、課題として浮上しているのが投資規模の大きさと金融費用の重さだ。
ロイター通信がLSEGデータを引用して報じたところによると、CoreWeaveの借入負債は約500億ドル(約7兆5000億円)に達する。2026年4〜6月期の売上高は25億7500万ドル(約3860億円)だった一方、営業損失は4900万ドル(約74億円)、純損失は6億2600万ドル(約939億円)だった。純利払い費用も6億4000万ドル(約960億円)に上った。
大口顧客との長期契約を確保していても、先行投資の負担が重く、投資回収までの時間差が財務を圧迫する構図だ。AI計算需要が想定を下回ったり、資金調達コストが上昇したりすれば、収益性の悪化につながる懸念がある。
これに対しEliceは、顧客需要と金融費用を見極めた上で投資規模を決める方針を取る。需要が確認できた案件に限って設備を構築し、見通しが立たない場合は投資を進めないことで、リスクを抑える考えだ。
キム・ジェウォン代表は先月30日のIPO記者懇談会で、AI投資バブル論について「懸念すべき点があるのは当然だ」と述べた。その上で、顧客需要、金融費用、供給可能量を総合的に勘案して投資の可否を判断していると説明し、リスクを抑えながら事業を進める姿勢を示した。
同社のネオクラウド戦略の中核にあるのが、自社設計のモジュール型AIデータセンター「PMDC」だ。サーバーに加え、電力、冷却、ネットワークなどの中核設備を工場であらかじめ製作し、現地で据え付ける方式を採る。顧客需要に応じて必要な計算資源を段階的に増強できるとしている。
同社によると、PMDCは従来型データセンターに比べ、構築期間を3カ月以内に短縮できるほか、初期構築費用を最大40%削減できる。大規模設備を先行確保せずに需要へ迅速に対応できる点を強みとしている。
財務面では、2026年上期末の資本合計が974億ウォン、負債合計が668億ウォンで、負債比率は68.6%だった。リース負債を含む総借入金は約472億ウォン。インタレスト・カバレッジ・レシオは23.6倍で、営業利益が利息費用を大きく上回っている。
LS証券のソン・ユジン研究員は先月29日公表のリポートで、Eliceの競争力として、モジュール型データセンターの構築能力と自社クラウド運用ソフトウェアを挙げた。インフラ投資に伴う営業レバレッジ効果により、上期のEBITDAマージンは約68%に達したと分析している。
もっとも、Eliceも事業拡大に伴う財務負担と無縁ではない。総借入金は2024年末の約51億ウォンから、2025年末に298億ウォン、2026年上期末には472億ウォンへと増加している。
 Seulgi Son
sageson@d-today.co.kr