
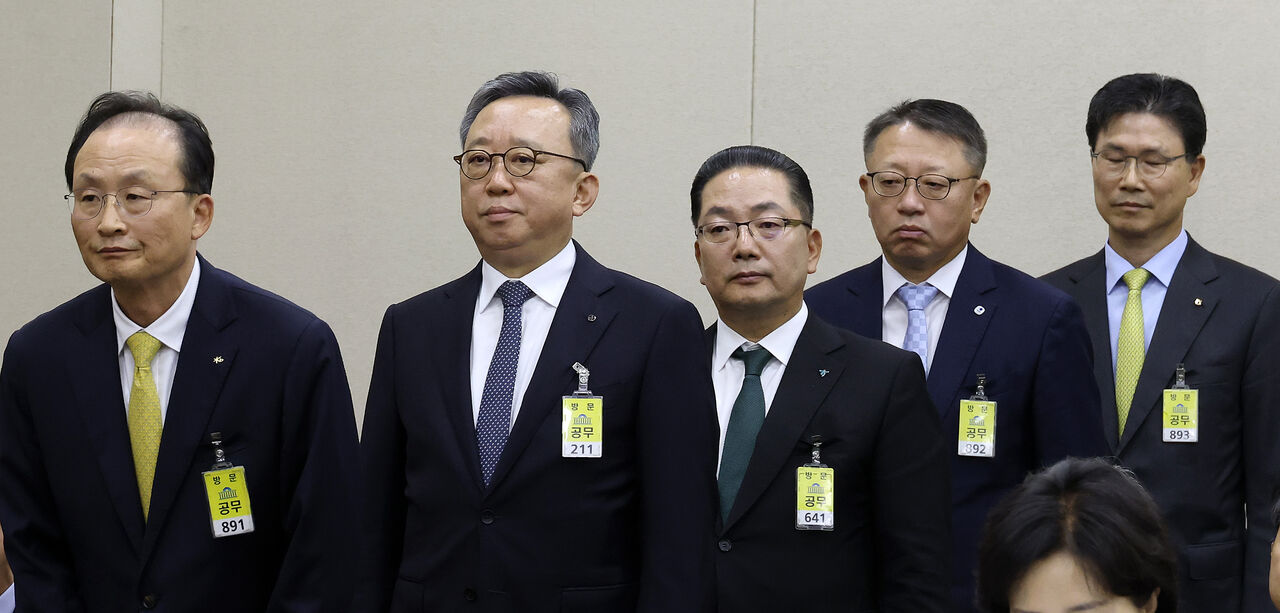
韓国国会の国政監査で19日、5大銀行の頭取が証人として出席し、貸出金利の算定や個人情報流出への対応、金融消費者保護を巡って集中追及を受けた。銀行法改正に伴う加算金利の引き下げ局面で優遇金利を縮小し、実際の金利低下効果を相殺したのではないかとの指摘が出たほか、サイバー攻撃への初動対応の遅れやセキュリティ投資の不足、被害補償のあり方も論点となった。
同日午後に開かれた国会政務委員会の金融監督院、預金保険公社、庶民金融振興院に対する国政監査には、キム・ファンジュKB国民銀行頭取、チョン・サンヒョク新韓銀行頭取、イ・ホソンHana Bank頭取、チョン・ジンワンWoori Bank頭取、カン・テヨンNH農協銀行頭取が出席した。5大銀行の頭取がそろって国政監査の証人席に立つのは、2022年以降で4年ぶりとなる。
この日の質疑では、個人情報流出事案を受けたセキュリティ管理責任がまず俎上に載った。その後、論点は貸出金利、与信審査、支店削減にまで広がり、銀行の経営判断が金融消費者に不合理な負担を転嫁していないかが幅広く問われた。
◆優遇金利の縮小を追及 委員長が頭取の答弁を厳しく批判
最も厳しい追及の一つは、銀行の貸出金利の算定を巡る質疑だった。
ミン・ビョンドク共に民主党議員は、銀行法改正によって加算金利から一部の法定費用が除外される一方、銀行側が優遇金利も同時に縮小し、制度改正による貸出金利引き下げ効果を実質的に打ち消していると主張した。
同議員は、法改正による貸出金利の引き下げ効果が0.15〜0.30ポイントに達すると見込まれていたにもかかわらず、消費者がその変化を実感できていないと指摘。とくにKB国民銀行とNH農協銀行の金利調整を問題視した。
提出資料によると、KB国民銀行の加算金利は6月の3.42%から8月には3.34%に低下したが、同じ期間に優遇金利に当たる調整項目も縮小した。
NH農協銀行も、加算金利が3.60%から3.34%に低下した一方で、優遇金利は2.19%から1.58%に縮小した。加算金利が0.26ポイント下がったのに対し、優遇金利の縮小幅は0.61ポイントに達し、この2項目だけでみれば実際の貸出金利に反映される銀行側に有利な幅は0.35ポイント拡大した計算になる。
ミン議員は「加算金利を下げる一方で、優遇金利をそれ以上に縮小し、結果的に銀行の利幅が広がった」として、銀行法改正の趣旨を認識しながら優遇金利を引き下げたのではないかと追及した。
これに対し、キム・ファンジュKB国民銀行頭取とカン・テヨンNH農協銀行頭取は、その場で具体的な調整経緯を説明できなかった。両頭取は、関係部署と詳細資料を確認したうえで改めて報告する考えを示した。
すると、ユ・ドンス政務委員長が直接発言し、「それも分からず頭取をしているのか」「その程度の能力で頭取を務めているのか」と強く批判した。さらに「利息収益が毎年なぜ急増するのか。国民から利息で搾り取っているということか」と述べ、銀行の収益構造に疑問を呈した。
ユ委員長はKB国民銀行とNH農協銀行に対し、優遇金利の調整に関する内部基準の提出を要求。金融監督院にも、銀行ごとの金利算定体系を精査するよう求めた。
ミン議員は、午前中に要求した5大銀行の加算金利関連資料について、提出はあったものの詳細が不足していると指摘した。銀行ごとの法定費用の除外額が区分されず、合計額だけが示されているため、法改正の趣旨が適切に反映されたのか検証しにくいとした。
また、優遇金利の詳細資料については、銀行側が営業秘密を理由に提出していないとして、22日の総合監査までに追加提出するよう求めた。
◆KB国民銀行の初動対応に質問集中 「隠蔽指示なし」答弁も修正
個人情報流出を巡っては、KB国民銀行の初動対応と事故認知の経緯に質問が集中した。
キム・ヨンマン共に民主党議員は、KB国民銀行が他の市中銀行より先にサイバー攻撃を受けていたにもかかわらず、十分な対応ができず、追加流出を防げなかったと指摘した。
提示資料によると、KB国民銀行に対する最初の攻撃は9月27日午後11時19分に発生した。銀行側はこれを通常の異常トラフィックと判断し、攻撃元IPの遮断にとどめたという。
その後、9月29日にベトナムのIPアドレスを経由した2回目の攻撃が発生し、この過程で81人分の顧客情報が追加流出したとの指摘が示された。
キム議員は、最初の侵入から流出の兆候を確認するまでに約80時間を要し、金融監督院への事故報告も法定期限ぎりぎりだったと批判した。9月30日に金融保安院から攻撃者IPの情報を受け取る前に、銀行が独自に異常を把握していたかどうかを重点的にただした。
キム・ファンジュ頭取は、金融保安院からの通知に先立つ9月30日午前の時点で異常の兆候を確認し、遮断措置を取ったとの認識を示した。一方で、異常兆候を把握した時点と、実際に顧客情報の流出を確認した時点には時間差があったと説明した。
これに対し、キム議員は「5万件でも7万件でもなく、それを把握していたのか」と重ねて追及し、明確な回答を求めた。
また、KB国民銀行内部でログ削除や事故隠蔽の指示があったのではないかとの疑いも提起された。キム議員は、9月30日午前の関係部署会議で情報保護担当役員がログ削除を指示したとの情報提供があるとして、事実関係の確認を求めた。
キム・ファンジュ頭取は当初、「なかった」と答弁したが、会議でそのような指示があったかと重ねて問われると、「聞いていない」「報告を受けていない」と説明を修正した。
答弁が変わった理由については、自身が隠蔽を指示した事実はないという趣旨で答えたものだと釈明した。これに対しキム議員は、問うているのは頭取個人の指示の有無ではなく、内部でそのような議論や指示があったかどうかだとして、答弁姿勢を問題視した。
キム議員は、KB国民銀行の対応の遅れは単なる実務ミスでは済まされないとして、金融当局による徹底調査を求めた。
イ・チャンジン金融監督院長は、金融会社のサイバーセキュリティに関する内部統制を巡っては、最高経営責任者(CEO)の責任問題が問われ得るとの認識を示した。
◆情報保護予算に未執行分 補償でも顧客側の立証負担を指摘
銀行のセキュリティ投資と被害補償の仕組みも問題となった。
キム・ジェソプ国民の力議員は、個人情報流出の規模や事故認知までの時間を挙げ、銀行が顧客情報保護の責任を十分に果たしていないと追及した。
公開資料によると、新韓銀行はハッキング事案の認知までに15時間26分を要し、個人情報の流出対象者は2万5729人に上った。Hana Bankも事故認知まで41時間44分かかったとされた。
とくに新韓銀行では、流出対象者のうち、自身の情報流出の有無を照会した顧客は5682人にとどまり、全体の約22%だったという。
キム議員は、被害を受けた顧客が自ら情報流出の有無を確認し、さらに被害事実まで立証しなければ補償を受けにくい構造自体に問題があると指摘した。KB国民銀行の補償方針に「立証された」被害という文言が含まれている点や、Hana Bankが具体的な補償方針を示していない点も批判した。
あわせて、セキュリティ関連予算の執行率も俎上に載った。KB国民銀行は昨年、情報保護予算として676億ウォンを編成したが、このうち283億ウォンを執行しておらず、執行率は58%程度にとどまった。
NH農協銀行も情報保護予算の執行率が53%にとどまった。一方、Hana Bankは100%を執行したとされた。
議員らは、予算規模の問題だけでなく、確保した予算すら適切に執行していない点を問題視し、経営陣のセキュリティ投資に対する責任を追及した。
これに対し、各頭取は相次いで謝罪し、再発防止に取り組む考えを示した。
キム・ファンジュ頭取は「信頼が基本である金融機関で今回の事案が発生し、顧客と国民に心配をかけたことを心からおわびする」と述べたうえで、セキュリティ関連の予算と人員を十分に確保し、AIベースの攻撃にも対応できる体制を強化するとした。
イ・ホソン頭取も個人情報流出事案を謝罪し、被害が発生した場合は全額補償すると表明した。手数料免除など一部措置を進めており、顧客の同意を得たうえで金融安心保険への加入支援も行うと説明した。
チョン・ジンワン頭取は、直接的な情報流出被害は確認されていないとしつつも、今回は被害を免れたからといって安心はできないとして、セキュリティ能力の強化を約束した。
カン・テヨン頭取は、既存の統合監視システムをさらに高度化し、対応力を高めると述べた。
◆利息収益拡大の一方で支店削減 金融弱者への影響も論点に
銀行の支店削減に伴う金融アクセスの問題も取り上げられた。
キム・ジェソプ議員は、銀行が利息収益を拡大する一方でオフライン支店は減少し、高齢者など金融弱者が不便を強いられていると指摘した。ソウル市道峰区を例に挙げ、支店減少のスピードが速いうえ、高齢者の比率も高く、非対面の金融サービスを利用しにくい住民が多いと説明した。
支店減少の結果、銀行手続きのために長時間待たされるケースも生じているとして、銀行が掲げる包摂金融の実効性にも疑問を投げかけた。
これに対し頭取側は、過去には支店縮小が集中的に行われたものの、最近は閉鎖規模を抑えていると説明した。
この日の質疑は、サイバー攻撃の原因究明にとどまらず、貸出金利の算定、セキュリティ投資、被害補償、与信管理、金融アクセスなど、銀行経営全般に広がった。
主要な経営判断の根拠について頭取が十分に説明できない場面もあり、金融当局の監督責任もあわせて問われた。国会が22日の総合監査までに、金利算定とセキュリティ管理に関する追加資料の提出を求めていることから、銀行ごとの内部統制の実態や経営陣の責任を巡る議論は引き続き続く見通しだ。
 Ji-young Lee
ljy@d-today.co.kr