
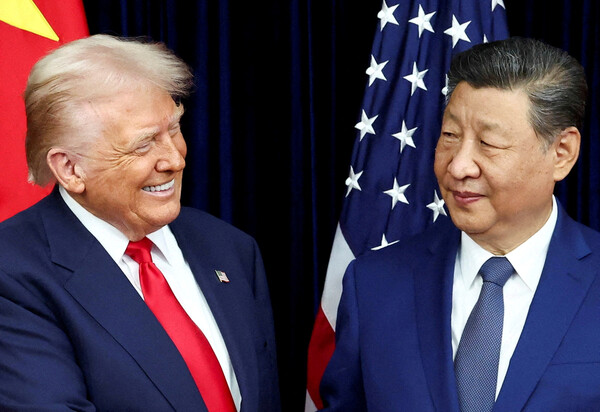
韓国株式市場では秋夕連休を前に、24日(現地時間)にワシントンで開かれる米中首脳会談の行方が最大の関心事となっている。関税、半導体輸出規制、希土類供給を巡る不透明感がどこまで和らぐかに加え、連休中の原油相場や米金利の動向も、休場明けの相場を左右する材料になりそうだ。
金融投資業界によると、ドナルド・トランプ米大統領と習近平中国国家主席は24日、米ワシントンで会談する予定だ。市場では、11月に期限を迎える貿易休戦の延長、非敏感品目の関税引き下げ、希土類の供給拡大、AI関連協議の進展が主な論点として意識されている。
会談を控えた韓国株は、半導体主導の上昇期待と連休前の警戒感が交錯している。KOSPIは18日から4営業日続伸し、上昇基調を維持した。
ただ、相場は高寄り後に上げ幅を縮める展開が続いており、一段高には慎重な見方も残る。米中会談で関税や輸出規制を巡る不透明感がどこまで後退するかが、連休明けの方向感を見極めるうえで重要になっている。
関税交渉では、休戦延長の期間と対象品目が焦点だ。追加関税の発動先送りや一部品目の関税引き下げが実現すれば、貿易や企業コストを巡る不確実性の低下につながる可能性がある。
証券業界では、対立の全面解消よりも、現行の休戦を維持しながら一部の取引条件を具体化する方向に落ち着くとの見方が多い。
ムン・ナムジュン大信証券研究員は、会談が総論にとどまっても、貿易休戦の延長が確認されれば、両国が対立管理の方針を再確認する意味を持つと分析した。一方で、延長を巡る溝が表面化したり、追加規制が打ち出されたりすれば、輸出関連株を中心に投資家心理が悪化する可能性があるとみている。
半導体については、AI協力と先端チップの対中輸出規制を分けてみる必要がある。AIの安全性を巡る対話が進んでも、先端AI半導体や製造装置に対する対中輸出規制まで緩和されるとみるのは早計だ。
キム・ドゥオン研究員(Hana Securities)も、AIの安全対話が始まる可能性はあるものの、先端半導体を巡る規制は安全保障上の別の制約として残る公算が大きいとの見方を示した。
米半導体企業の対中販売の許容範囲が広がれば、韓国のメモリや高帯域幅メモリ(HBM)関連企業にも需要拡大期待が及ぶ可能性がある。ただ、影響の度合いは、認められる製品仕様や供給関係によって分かれそうだ。
一方、規制が維持される場合は、会談への期待よりも、メモリ価格や出荷量、顧客の発注動向が株価の下支え材料になるかが焦点となる。
イ・ジェウォン研究員(Yuanta Securities)は、大型の貿易合意そのものより、AIと先端チップに関する言及に注目している。NVIDIAの対中販売やAI安全ルールを巡って一部調整があるかどうかが、韓国の半導体株に対する投資家心理にとって重要だという。大きな合意がなくても、追加的な対立拡大を回避できれば、リスク資産にはプラスとの見方を示した。
希土類交渉は、自動車や関連部品の生産への支障リスクに直結する。希土類磁石などの輸出許可が円滑化し、実際の供給量が増えれば、モーターや部品調達の負担軽減につながる可能性がある。
このため、市場ではサプライチェーン不安の緩和をうたう発表だけでなく、許可処理の期間や実際の出荷量が改善するかどうかを見極める必要があるとの見方が出ている。
自動車とバッテリーを巡っては、競争環境の変化も無視できない。中国企業の米国市場へのアクセス拡大につながる合意となれば、韓国企業の相対的な優位性が薄れる可能性があるためだ。
こうした業種では、サプライチェーン正常化の恩恵と競争激化のリスクを合わせてみる必要があり、交渉進展を業界全体に一律の追い風と受け止めるのは難しいとの指摘が出ている。
電力機器株については、会談結果に加え、米国のデータセンターや送電網への投資動向を見極める必要がある。AI投資の拡大が続いても、積み上がった受注残がどの程度のスピードで売上計上につながるか、原価上昇分を販売価格に転嫁できるかが業績を左右する。
半導体と電力機器はいずれも、外交面の合意が実際の受注や利益に結び付くかを確認する過程が欠かせない。
秋夕連休中は、米中協議に加えて中東情勢と国際原油相場も重要な変数となる。米中関係が改善しても、中東の軍事的緊張が強まり原油が再上昇すれば、物価と金利の負担が会談効果を相殺しかねない。
逆に、原油相場が落ち着き、インフレ懸念と市場金利の低下につながれば、AIや半導体など成長株のバリュエーション負担を和らげる可能性がある。
業種別では、航空会社の燃料費や保険料、輸送費の負担が実際に軽くなるかを点検する必要がある。製薬・バイオなど、将来の成長期待が株価に大きく織り込まれている業種では、米長期金利に加え、企業の資金調達環境が安定するかどうかも重要だ。
ハン・ジヨン研究員(Kiwoom Securities)は、米中首脳会談に加え、米国とイランの外交対話、ホルムズ海峡の物流量の変化を、連休中に確認すべき材料として挙げた。
韓国市場の休場中、海外市場では会談結果や追加発言が先に相場へ織り込まれる可能性がある。連休明けに国内取引が再開すれば、その間の変化が寄り付きに一気に反映されることも想定される。
そのため、保有銘柄が関税や輸出規制の影響をどの程度受けやすいか、信用取引などレバレッジを伴う投資で値動きの負担が大きくなっていないかを点検する必要がある。
もっとも、連休中の不透明感だけを理由に株式を一律に売却すべきだというわけではない。ハン研究員は、現金比率をさらに引き上げるよりも、半導体や電力機器などAIインフラ関連、銀行・保険など株主還元関連の比率を維持する戦略を示した。
連休明けも、米物価指標や半導体企業の業績を通じて、会談への期待が実際の投資環境の改善につながるかを見極める必要があるという。
キム研究員は「市場が見るべきなのは共同声明の文言ではなく、休戦期間、供給量、引き渡し時点、関税免除の条件だ」としたうえで、「最も大きな約束を得た業種ではなく、その約束を最も早く受注と利益に変えられる企業こそが、今回の会談の真の受益株になる」と述べた。
 Sang-yeop Oh
yub@d-today.co.kr