
L&Fは19日、NCMおよびLFP正極材事業の拡大に向け、計1515億ウォン(約167億円)の転換社債(CB)を発行すると発表した。取締役会で同日、発行を決議した。調達資金は原材料の購入や生産に伴う運転資金に充てる。
発行額の内訳は、永続CBが303億ウォン(約33億円)、通常のCBが1212億ウォン(約133億円)。永続CBを組み合わせることで資本性を確保しつつ、財務負担の抑制を図る。必要資金を機動的に確保しながら、中長期の財務安定性も維持する考えだ。
調達規模は、資金執行のスケジュールや資本市場の環境、既存株主の希薄化影響などを総合的に踏まえて決めたという。L&Fは、事業拡大に伴って必要となる原材料の購入資金と運転資金を優先的に確保したと説明した。追加資金については、事業の進捗や資金需要、市場環境に応じて柔軟に対応する方針。LFP事業の売上高・利益への寄与が本格化する2027年を見据えた先行調達と位置付けている。
NCM正極材では、ウルトラ・ハイニッケル製品に加え、北米の新規顧客向け46パイ製品の出荷拡大に伴い、運転資金需要が増加している。L&Fは、2026年のNCM出荷量が過去最大になると見込む。2027年には46パイ製品の比率がNCM出荷量全体の20%を超え、2年連続で過去最高を更新するとの見通しを示した。今回の調達資金の一部は、ニッケルなど主要原材料の購入や、顧客向け供給契約の履行に必要な運転資金に充てる。
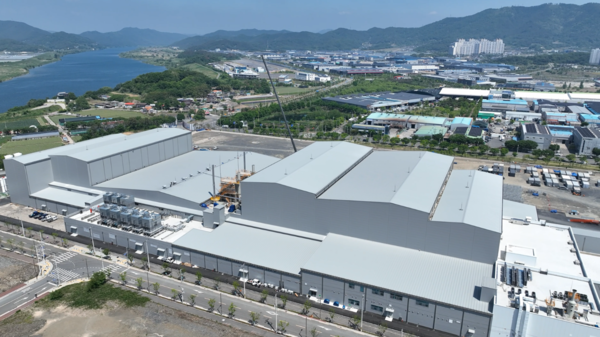
一方、子会社のL&F Plusは2026年第3四半期末に、年産3万トン規模のLFP正極材の量産を開始した。2027年上半期までに6万トン体制を整える計画で、韓国の電池大手3社と北米顧客を確保したとしている。調達資金は、北米のエネルギー貯蔵システム(ESS)向けLFP正極材の生産に必要な前駆体やリチウムなどの原材料購入、運転資金に優先的に充てる。非中国産LFP需要が拡大する北米ESS市場で、量産基盤を生かして需要取り込みを急ぐ構えだ。
L&Fの関係者は、「LFP正極材の量産拡大と、ウルトラ・ハイニッケルおよび46パイを軸としたNCM事業の成長が重なる局面では、必要資金を適時に確保することが欠かせない」と説明した。そのうえで、「今回の調達は単なる流動性確保ではなく、NCM・LFP事業の拡大と顧客向け供給契約の履行に向けた先行的な資金確保だ」と述べた。株主価値への影響も考慮し、現時点で必要な規模を優先して調達したとし、今後も事業成長に合わせた資金調達を検討する考えを示した。
 Daegeon Seok
d2dg@d-today.co.kr
キーワード
#L&F #転換社債 #CB #NCM #LFP #正極材 #ESS
