
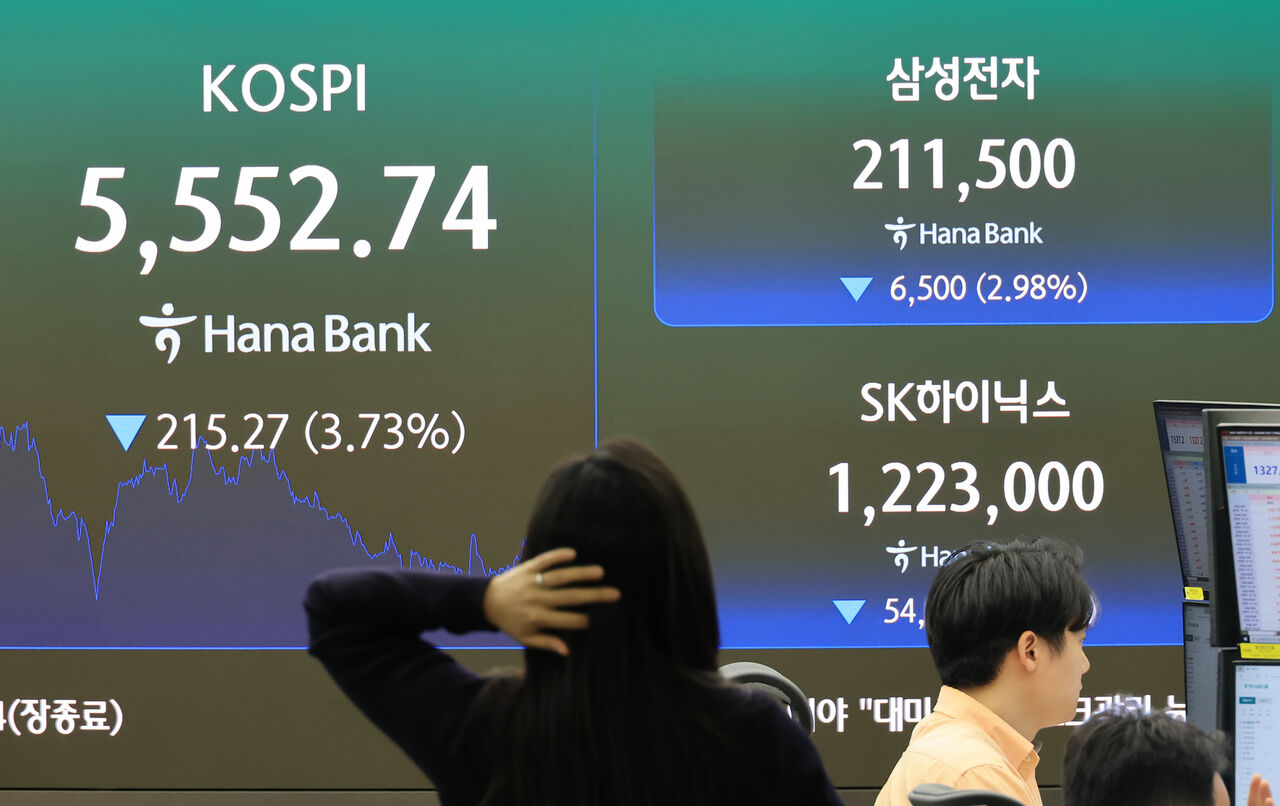
韓国株式市場は今週、米連邦公開市場委員会(FOMC)と国内外の主要企業決算を材料に、反発局面に移れるかが焦点となる。人工知能(AI)投資の採算性を巡る懸念がくすぶるなか、半導体大手の業績や今後の投資計画、株主還元策が投資家心理を左右しそうだ。
韓国取引所によると、KOSPIは23日、前日比16.53ポイント(0.30%)高で取引を終えた。取引時間中には下げる場面もあったが、Samsung ElectronicsとSK hynixを中心に押し目買いが入り、持ち直した。
一方、KOSDAQは1.62%安の751.69で引けた。売買主体別では、外国人投資家がKOSPIで983億ウォンを売り越し、機関投資家は868億ウォンを買い越した。
米国株も直近は軟調だった。23日(現地時間)のダウ工業株30種平均は前日比1.2%安の5万2215.16、S&P500種株価指数は0.5%安の7623.68、ナスダック総合指数は0.2%安の2万5955.34で取引を終えた。
ブレント原油が1バレル116ドル(約1万7400円)を上回り、米10年国債利回りも5%に接近。原油高と金利上昇が重荷となり、リスク資産への選好は抑えられた。
韓国株は7月に続き、足元でも再び大きな調整局面に入っている。15日のKOSPIは1日で7.57%急落し、その後も5500近辺で値動きの荒い展開が続いた。AI投資の採算懸念、高金利、外国人の売りが重なり、センチメントは冷え込んでいる。
市場の関心は、AI関連企業の売上成長そのものより、投資コストや資金調達力に移っている。MetaはAIインフラ投資の拡大計画を示した後、クレジット・デフォルト・スワップ(CDS)プレミアムが過去最高水準まで上昇した。
CoreWeaveやOracleなど、借入依存度の高いAI関連企業の信用リスクも浮上している。
市場では、AI需要自体が崩れているというより、大規模投資が実際のキャッシュフローや利益につながるかを見極める局面に入ったとの見方が出ている。AI関連の売上と需要はなお底堅いものの、高金利環境で借入をテコに投資を拡大する企業には、これまで以上に厳しい評価が向けられているという。
こうした懸念が改めて問われるのが、今週の企業決算だ。韓国では28日にSK hynixが第3四半期決算を発表する。決算発表とカンファレンスコールは同日午前9時の予定だ。
市場の関心は、営業利益の規模に加え、高帯域幅メモリ(HBM)やサーバー向けメモリの需要、今後の設備投資、株主還元策に向かう。メモリ価格とAIサーバー需要が底堅さを保つなか、業績と見通しが市場予想に沿えば、急速に悪化した半導体株への投資心理の改善につながる可能性がある。
29日にはSamsung Electronicsが第3四半期の確定決算を公表する。決算発表とカンファレンスコールは同日午前10時に予定されている。事業部門別の業績やHBM供給の拡大、メモリ価格の見通しなど、速報値では見えにくかった内容が明らかになる見通しだ。
両社が株主還元策を打ち出すかどうかも、需給面で重要なポイントとなる。外国人の売りが続くなか、自社株買いや配当拡充が追加の売りを吸収できるかが注目される。業績の底堅さと株主還元が同時に確認されれば、半導体大型株が相場の下支え役となる可能性もある。
米国ではビッグテックの決算も注目材料だ。Microsoftは28日(現地時間)、AmazonとIntel、SanDiskは29日に決算を発表する。なかでもMicrosoftは、AIとクラウドの成長に加え、データセンターなどAIインフラ投資の規模が市場の視線を集めそうだ。
足元で市場がビッグテック決算に求めているのは、単なる増収ではない。AI関連の設備投資が膨らむなか、投資拡大のペースに見合って売上高とキャッシュフローが伸びているかが問われている。
投資拡大が続くなかでも収益性を示せれば、AI関連への投資心理の持ち直しにつながり得る。一方、借入負担と投資負担だけが膨らむ形になれば、足元のリスク回避姿勢が続く可能性がある。
金融政策も重要な変数だ。米連邦準備制度理事会(Fed)は27〜28日(現地時間)にFOMCを開き、政策金利を決定する。韓国時間では29日未明に結果が判明する。
市場では金利据え置きの見方が優勢だが、国際原油価格の上昇で物価への警戒が再び強まっており、Fedが今後どのような金利経路を示すかに関心が集まっている。
原油と金利がそろって落ち着けば、これまで株式市場の重荷となってきたマクロ要因も和らぐ可能性がある。逆に原油高が続き、Fedが追加引き締めの余地を残せば、AIやグロース株を中心にバリュエーションへの警戒が再燃しかねない。
韓国株はバリュエーション面の負担がすでに大きく低下している。KOSPIの12カ月先予想PERは4倍前半まで低下する一方、予想1株当たり利益(EPS)は1300ポイントを上回っている。利益見通しの悪化以上に株価の下落ペースが速かった分、バリュエーションだけを見れば歴史的な割安圏に入った格好だ。
もっとも、株価水準の低さだけで直ちにV字回復を見込むのは難しいとの見方が多い。市場の問題は企業収益そのものより、需給や信用リスクにあるためだ。外国人の売りはなお完全には収まっておらず、AI関連のクレジットスプレッドと国際原油価格も高止まりしている。
業種別では、半導体を中心に業績を確認できる企業を優先的に見極める必要がある。調整局面でもメモリやAIサーバー向け需要が維持されているだけに、SK hynixとSamsung Electronicsの決算で市況悪化の兆しが示されなければ、半導体株が反発の中心になる可能性がある。
一方、AI投資の資金調達負担が引き続き意識される場合には、キャッシュ創出力の高い大型企業と借入依存度の高い企業との株価格差が一段と広がる公算が大きい。単にAI関連というだけではなく、実際の売上高、キャッシュフロー、投資余力を見極める相場が続きそうだ。
結局のところ、今週の韓国株市場は、FOMCが金利不安を和らげられるか、そして国内外の半導体・ビッグテックが決算を通じてAI投資の持続性を示せるかが焦点となる。条件がそろえば、KOSPIは5500近辺で下値を切り上げながら反発を試す展開もあり得る。
逆に、原油高と金利高の重荷が続き、AI投資の採算性に対する懸念が解消しなければ、当面は高いボラティリティが続く可能性がある。
Samsung Securitiesのパク・ギリャン首席研究委員は「短期間でのV字反発を期待するのは難しいが、最悪の悪材料は相当程度、株価に織り込まれている」と指摘。「まずは強い下値支持線の形成を確認したうえで、段階的にアプローチする戦略が有効だ」と述べた。
Daishin Securitiesのイ・ギョンミン研究員は「市場の核心はマクロよりミクロにある」とし、「ビッグテック決算を通じて、AI投資の持続性と収益性に対する信頼が強まるかを見極める必要がある」と語った。
Yuanta Securitiesのイ・ジェウォン研究員は「今は悲観論に流されるより、これまでの投資判断を決算で再検証すべき局面だ」と述べ、「成果を示した企業を中心に比率を高めるアプローチが必要だ」と話した。
 Oh Sang-yup
yub@d-today.co.kr