
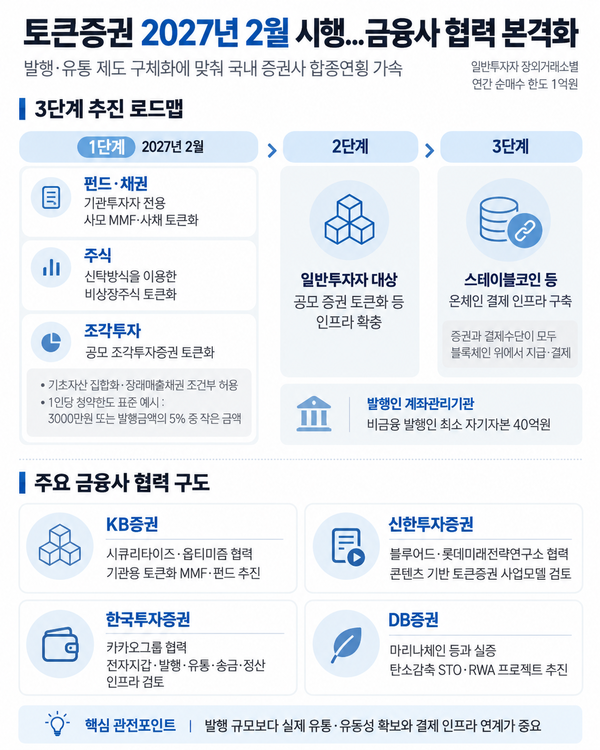
トークン証券(STO)制度の開始を約4カ月後に控え、韓国の金融各社が提携を加速させている。証券会社が単独でインフラを構築するのではなく、ブロックチェーンやトークン化の専門企業、プラットフォーム事業者、コンテンツ企業などと役割を分担し、発行から流通、決済までを支える事業基盤を先行して整える動きが広がっている。
韓国金融委員会は2日、STO関連の電子証券法・資本市場法の下位法令改正案を立法予告した。期間は11月11日まで。改正電子証券法と資本市場法は2027年2月4日に施行される。
トークン化の対象も広がる。従来の小口投資向け資産を中心とした枠組みから、株式、債券、ファンドなどの定型証券へと裾野が広がる見通しだ。
金融会社ではない発行体が口座を直接管理する「発行体口座管理機関」には、最低自己資本40億ウォンなどの要件が課される。店頭取引所では、一般投資家の年間の純購入限度額を1億ウォン(約1100万円)とする。
制度設計の焦点が施行に向けた詳細ルールの整備へ移る中、金融各社の準備も事業モデルとインフラの具体化段階に入っている。
韓国投資証券は、Kakaoグループとの協業領域をSTOにとどまらず、デジタル資産インフラ全般へ広げた。1日にはKakao、KakaoBank、Kakao Payと、デジタル資産の発行・流通サービスの共同開発に関するMOUを締結した。
投資、送金、精算サービスに加え、電子ウォレットの構築やデジタル資産の保管、顧客向けサービスの連携を共同で進める。KakaoBankと検討していたステーブルコインとSTO流通での協力を、グループ全体へ拡大する形となる。
KB証券は先月、Securitize、Optimism Foundationと提携した。KB証券が金融商品の引き受け、発行、販売に加え、機関投資家基盤を担い、Securitizeがトークン化インフラ、Optimism Foundationがブロックチェーンネットワークを提供する。
まずは機関投資家向けにトークン化マネー・マーケット・ファンド(MMF)やファンドを展開し、その後は株式、米国預託証券(ADR)、社債、国債などへ対象を広げる計画だという。
新韓投資証券は、Blueod、ロッテ未来戦略研究所とともに、コンテンツを裏付け資産とする投資契約証券・STO事業の準備を進めている。
Blueodが裏付け資産の発掘と事業モデルの具体化を担い、新韓投資証券は口座管理機関業務と発行・管理インフラを支援する。ロッテ未来戦略研究所は、グループが保有する知的財産(IP)やコンテンツを活用した商品の発掘を担当する。
DB証券は、現実資産(RWA)とSTOを実ビジネスにつなげることに重点を置く。MarinaChainなどとコンソーシアムを組成し、海運分野の炭素削減設備が生むキャッシュフローをSTOに結び付ける「炭素削減STOプラットフォーム開発および事業化プロジェクト」を進めている。
7月にはOptimismとも提携した。最近ではグローバルのブロックチェーン企業と、現実資産のトークン化や共同商品開発、グローバルインフラ連携に向けた協力の可能性を協議したという。
すでに発行まで進んだ事例もある。Mirae Asset Securitiesは1月、香港で3億2500万香港ドル建てと3000万ドル建てを含むデジタル債券を、総額約1000億ウォン(約1100億円)規模で発行した。主幹事はHSBCが務め、香港金融管理局(HKMA)の債券決済インフラと連動するHSBCのトークン化プラットフォーム「Orion」を活用した。
韓国内の制度施行を待つ一方で、海外の制度下にあるインフラを活用し、先行して発行実績を積んだケースといえる。
金融各社が相次いで外部企業と手を組むのは、STO事業が単発の商品発行で完結するものではないためだ。裏付け資産の発掘や商品設計から、分散台帳、口座管理、流通プラットフォーム、顧客接点、決済網まで、複数の機能をつなぎ込む必要がある。
各社が自社台帳やグローバルのブロックチェーンネットワークとの接続準備を進める中、制度施行後にどのインフラと商品を先行して商用化できるかが競争の焦点になっている。
初期市場では、機関投資家向けの私募MMFや私募債券など、構造が比較的シンプルな商品からトークン化が進む見通しだ。その後、市場の安定性と需要が確認されれば、公募証券へ広がる可能性がある。
ハナ証券のコ・ヨンス研究員は「STO市場が拡大するほど、単純な発行額よりも実際の取引と流動性の確保が重要になる。流通市場が広がった後は、決済インフラが次の課題になる」と分析した。
米国でも、議会立法とは別に、既存の規制枠組みの中でトークン化市場を開こうとする動きが続いている。米証券取引委員会(SEC)は先月17日、一定条件を満たすトークン化された米国上場株について、許可型オンチェーン取引市場で売買できるよう、5年間の時限的免除を付与した。
市場構造法に当たるクラリティ法の審議が遅れる中でも、監督当局が既存権限を活用し、限定的な実証空間を設けた形だ。
韓国の金融各社の競争も、MOUや概念実証(PoC)そのものではなく、2027年2月以降に実際の商品組成と取引へつなげられるかどうかで明暗が分かれそうだ。
DB証券のチャン・ヒョンイル最高財務責任者(CFO)は「見せるためのデモやPoCではなく、実ビジネスにつながる実証が必要だ。迅速な実証で得た検証結果を次の段階につなげたい」と述べた。
 Sangyeop Oh
yub@d-today.co.kr