
トークン証券制度の施行を約3カ月後に控え、韓国の証券業界で追加の制度整備を求める声が強まっている。発行・流通の法的な枠組みは整いつつある一方、実際に市場へ供給できる商品が限られ、流動性の確保にも課題が残るためだ。
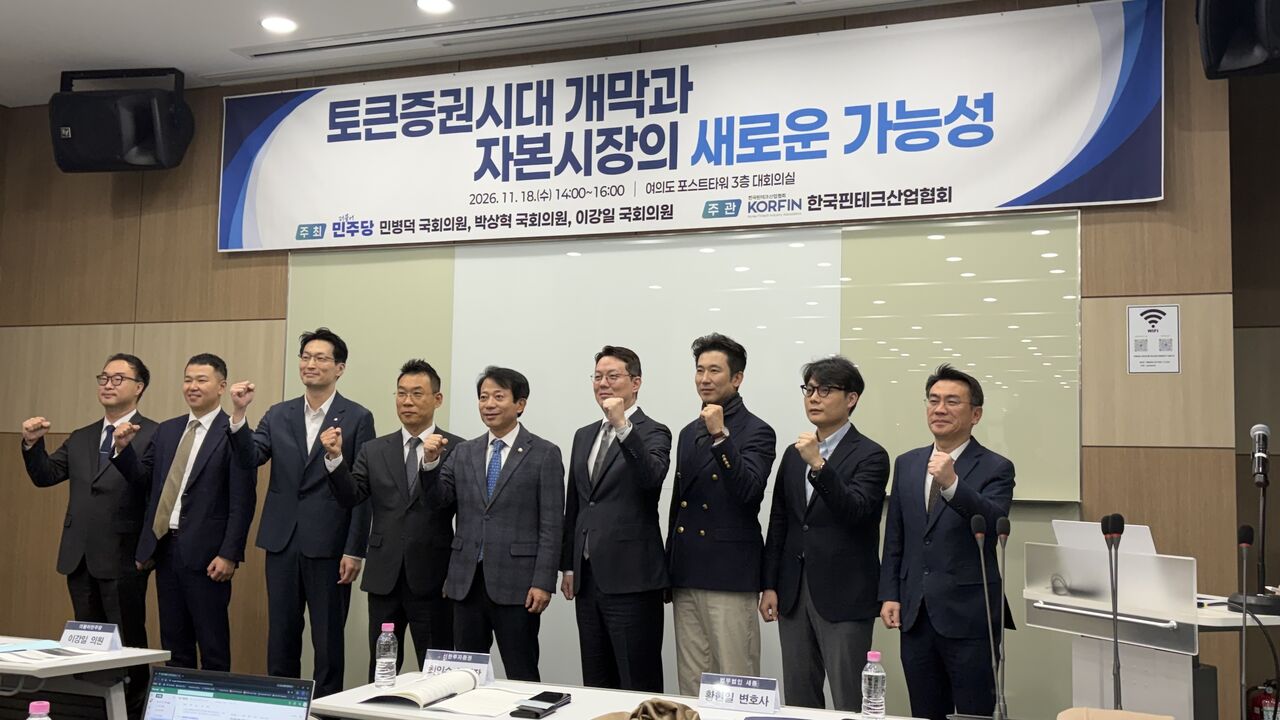
18日にソウル・汝矣島のポストタワーで開かれた「トークン証券時代の幕開けと資本市場の新たな可能性」セミナーでは、2027年2月4日の制度施行後を見据え、市場立ち上げに向けた制度課題が集中的に議論された。
最大の論点として浮上したのは、トークン化する商品をどう確保するかだ。
電子証券法と資本市場法の改正により、分散型台帳を活用したトークン証券の発行・流通基盤は整備された。ただ、不動産や特許権、著作権といった非金銭資産を、信託受益証券として直接発行するための資本市場法上の根拠は、なお明確ではない。
現状では資産流動化法を活用する必要があるが、資産保有者の要件が限られている。このため、大学や研究所、公共機関、中小・ベンチャー企業が保有する資産を、そのままトークン証券につなげにくいという。仲介事業者がいったん資産を買い取ってから信託する仕組みを挟めば、コストや手続きの負担も膨らむ。
証券業界内でも、制度開始直後から多様な商品が一斉にそろうのは難しいとの見方が出ている。
キム・インス氏(Shinhan Investment Corp. デジタル資産部 部署長)は、各証券会社が機関投資家向け私募社債やマネー・マーケット・ファンド(MMF)などについて事業性を検討していると説明した。その一方で、商品発行に向けては、金融機関間の事前協議や分散型台帳の要件確認、流通市場との接続など、なお詰めるべき論点が残っていると指摘した。
流通市場では、商品設計とコスト負担が主要な課題として挙がった。
チョン・ジュンラク氏(KDX=韓国取引所・KOSCOMコンソーシアム代表)は、KDXが現在、約25社の証券会社と協議を進めており、各社の関心は従来より大きく高まっていると述べた。
ただ、初期に供給される商品の規模は大きくない見通しだ。こうした中で、信託会社や発行関連事業者、会計法人、販売証券会社、口座管理機関、預託決済機関、取引所など多くの参加者が関与すれば、コスト負担が重くなる可能性があるとした。
チョン氏は、小規模案件については評価や開示の手続きを簡素化し、構造的なコストを引き下げる必要があると提言した。税制面での見直しも求めた。
流動性の確保も大きな課題だ。現行制度は、1銘柄・1台帳を前提とする市場構造が基本で、同一商品を複数の取引所で売買する場合の標準や市場設計が整っていない。
KDXは、複数取引所間の競争を広げる前提として、取引基準や必須手続きなど市場共通の標準整備が必要だとの立場を示した。一般投資家の取引上限についても、制度初期には投資家保護の観点から必要としつつ、市場が安定すれば段階的に引き上げ、市場規模の拡大につなげるべきだと主張した。
ソン・ギョンファン氏(Naver Pay 社外理事)は、未上場株のトークン化を巡る制度上の不確実性を課題に挙げた。既存の未上場株をトークン証券に転換できるのか、新株を当初からトークン証券として発行できるのかといった点について、具体的なガイドラインが明確でないと指摘した。
とりわけ、既存の持分証券を保有する投資家と、信託受益証券型のトークン証券を保有する投資家との権利差を最小限に抑えなければ、市場参加のインセンティブが生まれにくいとの見方を示した。
未上場株を小口化して売買できれば、投資アクセスの改善や流動性向上につながる可能性がある。一方で、既存株の転換、新株発行、分割単位などの詳細ルールを先に整備する必要があるとした。
金融委員会も、市場活性化に向けた業界の要望を認識しているとの姿勢を示した。
イ・ジョンチャン氏(金融委員会 資本市場課 事務官)は、一般投資家の取引上限は法令上、投資家保護を目的に設けたものだと説明した。その上で、市場の状況を踏まえ、より柔軟に運用する方策を検討する考えを示した。専門投資家など一定の要件を満たす投資家には、この上限は適用されない。
商品拡充に向けては、資本市場法改正も加速させる方針だ。
イ氏は、非金銭信託受益証券の発行を巡って国会で議論が進んでおり、金融委員会としても年内の法案成立に向けて取り組んでいると明らかにした。
法改正が実現すれば、現行のように資産流動化法を経由せざるを得ない構造を改め、より多様な基礎資産を使ったトークン証券の発行が可能になる見通しだ。
ブロックチェーンの適用範囲も段階的に広がる見込みだ。現行制度では、分散型台帳を、法的効力を持つ電子証券の口座簿として認めるため、電子登録機関や口座管理機関などが参加する許可型の構造を前提としている。
金融委員会は、長期的にはグローバル市場との接続を視野に、パブリック・ブロックチェーン活用の必要性も認めている。ただ、実現には追加の法改正が必要だと説明した。
未上場株のトークン化については、当面は信託方式を中心に進める。配当や増資、減資など株式には多様な権利関係が絡むため、既存株をそのままトークン化するのではなく、未上場株を信託した上で受益証券として分割する方式を優先適用する計画だ。
イ氏は「現時点で資本市場法が改正されなければ、多様な資産を非金銭信託受益権として発行する上で制約が大きいのは事実だ」と述べた。その上で「年内に可能な限り法案が成立するよう努力している。これにより、安定的で多様な基礎資産を持つ商品が発売されるようにしたい」と語った。
 Oh Sang-yup
yub@d-today.co.kr
キーワード
#トークン証券 #資本市場法 #電子証券法 #ブロックチェーン #KDX #韓国取引所 #未上場株 #信託受益証券
