
韓国株式市場の持続的な成長に向け、低PBR企業の価値向上、KOSDAQ市場の再編、長期投資基盤の拡充を同時に進める必要があるとの提言が示された。半導体株を中心に相場は大きく上昇しているが、市場全体の再評価や機関投資家、長期資金の流入につなげるには、市場構造そのものの見直しが欠かせないとの認識だ。
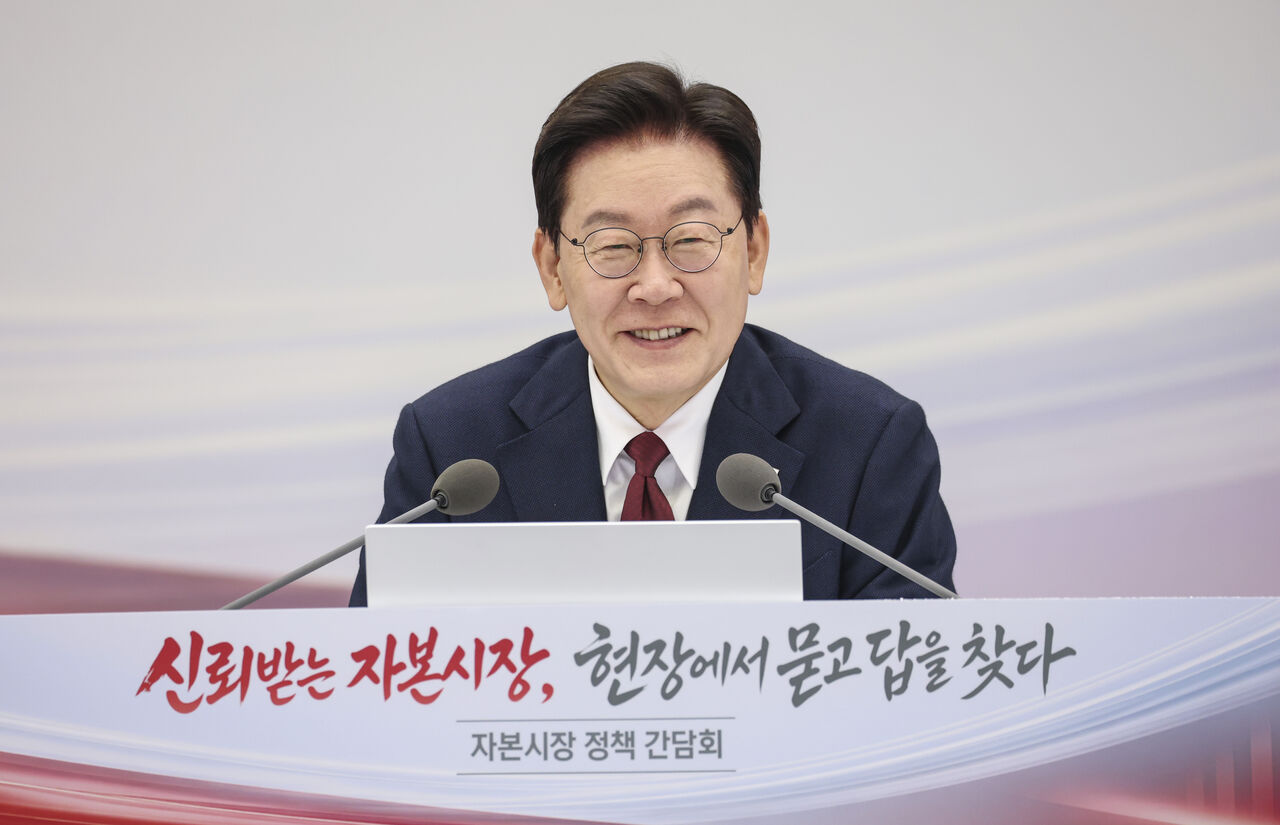
13日、ソウル・汝矣島の韓国取引所で、イ・ジェミョン大統領主宰の資本市場政策懇談会が開かれた。資本市場研究院のイ・ヒョソプ上級研究委員、韓国金融研究院のイム・ヒョンジュン研究委員、Shinyoung Securitiesのリサーチセンター長キム・ハクギュン氏がそれぞれ、企業価値向上策、KOSDAQ市場の再設計、株式市場の長期需要基盤拡充策を発表した。
まず、イ・ヒョソプ氏は、韓国株は従来の割安局面から脱しつつあるものの、主要国市場と比べるとなお上昇余地があると指摘した。
同氏によると、KOSPIの株価純資産倍率(PBR)は2015~2024年に0.8~1.2倍のレンジで推移していたが、昨年以降は上昇基調に転じた。それでも先月時点では1.74倍にとどまり、米国の5.67倍、台湾の5.55倍、日本の2.03倍を下回った。PBR1倍割れの上場企業はKOSPIで560社、KOSDAQで877社に上った。
企業の収益性や株主還元には改善が見られる一方、コーポレートガバナンスの問題が企業価値の押し上げをなお妨げている点も課題に挙がった。2023~2025年の自己資本利益率(ROE)は5.2%から9.5%に上昇し、現金配当は43兆ウォンから56兆ウォン、自社株消却は5兆ウォンから21兆ウォンへそれぞれ増えた。
イ氏は改善策として、低PBR企業の情報開示強化、機関投資家のエンゲージメント拡大、M&A市場の正常化、株価を意図的に低位に放置する企業への選別的課税などを提示した。
M&Aについては、合併価格の算定で市場価格偏重を見直し、公正価値と外部評価を反映する方式に改める必要があると主張した。あわせて、買収提案プロセスの開示を強化し、M&Aにおける一般株主の権利保護を拡充すべきだとした。
KOSDAQ市場を巡っては、新規上場の拡大に対し、不良企業の退出や機関投資家の参加が追いついていないとの指摘が出た。
イム・ヒョンジュン氏によると、過去20年間のKOSDAQへの新規参入企業は1353社だったのに対し、退出は415社にとどまった。昨年のKOSDAQでは、収益性の低い限界企業の比率が32.6%となり、2017年の13.1%から大きく上昇した。時価総額300億ウォン未満の企業も392社に達した。
売買構造も個人投資家に偏っている。昨年のKOSDAQにおける個人の売買比率は73.8%、売買回転率は442%で、KOSPIの117%を大きく上回った。機関投資家や長期資金の流入が限られるなか、バリュエーションと市場への信頼が同時に低下しているという分析だ。
ベンチャーキャピタル(VC)の投資回収が新規株式公開(IPO)に過度に依存している点も問題視された。
国内VCの回収手段に占めるIPOの比率は37.3%で、米国の4.7%、欧州の9.0%を大きく上回った。一方、国内企業が創業からIPOに至るまでの期間は平均14.4年で、VCの存続期間である7~8年より長い。このため、投資家が早期上場を求めやすい構造になっているという。
上場後の株価パフォーマンスも低迷した。2016年1月から2025年9月までにKOSDAQへ新規上場した企業のうち、上場12カ月後の株価変動率中央値はマイナス17.1%だった。技術評価特例上場はマイナス20.6%、ビジネスモデル特例はマイナス51.6%となった。
イム氏は、企業M&AとVCのセカンダリー市場を活性化し、IPO依存の回収構造を見直すべきだと提言した。そのうえで、KOSDAQ内で優良・高成長企業と脆弱な企業を区分する市場セグメント導入の検討も求めた。
具体的には、優良企業がKOSDAQにとどまれるよう機関投資家や海外投資家の資金流入を促す一方、下位セグメントには昇降格制度を適用する案を示した。ただ、下位区分に入った企業への烙印効果や、新規上場企業に不利益が及ぶ可能性も考慮すべきだと指摘した。
株式市場に長期資金を供給できる投資基盤の拡大を求める声も上がった。
キム・ハクギュン氏によると、今年に入って6日までに国内株式市場で個人投資家は95兆ウォンを買い越した一方、海外投資家は217兆ウォンを売り越した。投信、年金基金、保険、銀行もそろって売り越しだった。
個人マネーの流入は大きく増えた。今年に入って5日までに国内株式市場へ流入した家計資金は147兆4000億ウォンに達し、このうち直接投資資金が92兆6000億ウォン、株式型ファンドが54兆8000億ウォンだった。
一方、国内投資家は譲渡所得税がかかる米国株も継続的に買い越しており、単なる税制優遇より市場自体の魅力が重要だとの見方が示された。キム氏は、長期的には個人投資家が国内市場で成功体験を積み重ねられる環境整備が中核になると述べた。
長期投資基盤の拡充策としては、個人総合資産管理口座(ISA)を「生涯資産管理プラットフォーム」に拡張し、未成年の加入を認める案が示された。
「子ども自立ファンド→一般ISA→年金口座」へとつながる長期の資産管理体系を構築し、ISAの保有期間に応じて税制インセンティブを強化する構想だ。
公募ファンド市場についても、短期の販売実績ではなく、長期リターンとコスト競争力を軸に運用・販売の仕組みを見直すべきだと提案した。あわせて、長期・積立投資に関する金融教育の拡充も必要だとした。
 Sang-yeop Oh
yub@d-today.co.kr