
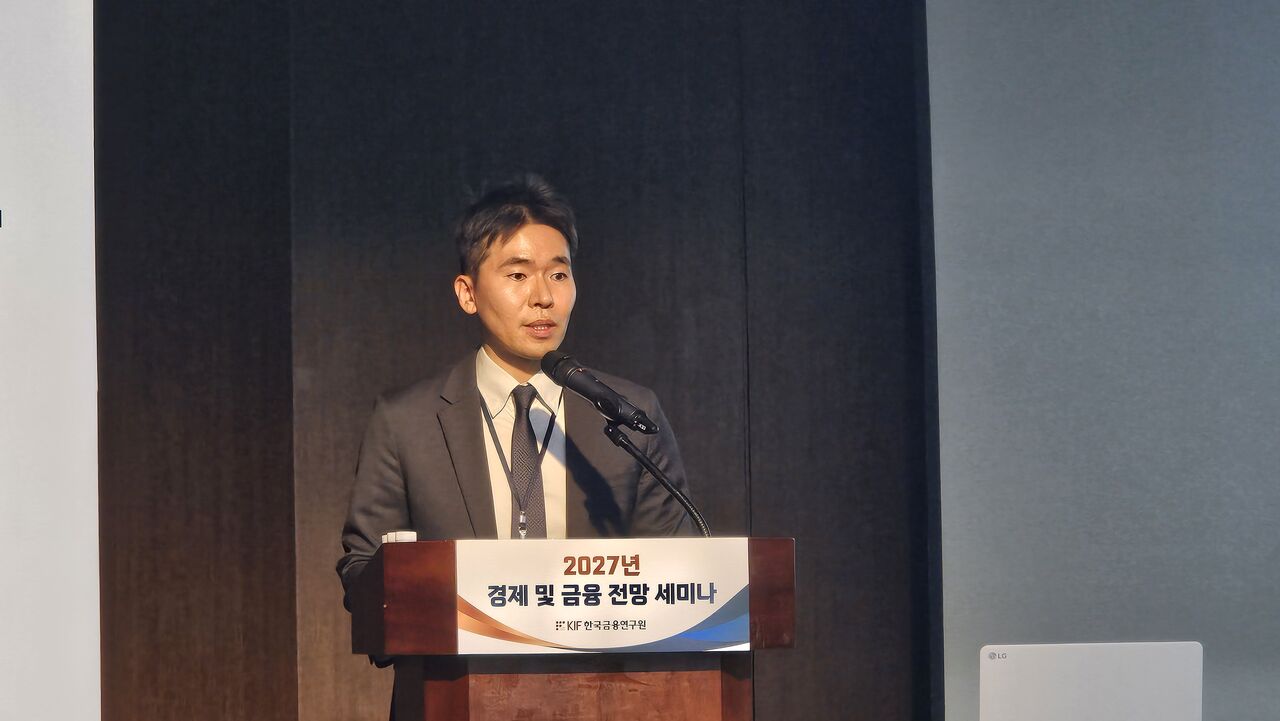
韓国の銀行業界は2027年も、大企業向け融資を中心に緩やかな成長を続ける見通しだ。ただ、調達金利の上昇や貸出競争の激化で純金利マージン(NIM)は伸び悩み、収益改善は限定的にとどまる公算が大きい。金利上昇と業種間の成長格差を背景に、脆弱業種向け与信の劣化リスクも高まっており、健全性管理と資本運営の負担が増すとの見方が示された。
韓国金融研究院が11月10日に開いた「2027年経済・金融展望セミナー」で、キム・ソクギ銀行・金融持株研究室長がこうした見通しを示した。2027年は企業融資を軸に資産拡大が続き、非金利収益も持ち直す一方、収益性と健全性の両面で重荷が残るとした。
韓国金融研究院によると、2026年上期の韓国国内銀行の総貸出増加率は前年同期比4.4%と、2025年末の4.1%をやや上回った。家計向けでは住宅ローンの伸びが鈍化した一方、信用貸出の増加率は持ち直した。企業向けは大企業向けを中心に増勢が強まった。
一方、2026年上期の当期純利益は13兆8000億ウォン(約1兆5180億円)と、前年同期比6.4%減少した。利息収益資産の増加とNIMの改善で資金利益は増えたものの、市場金利上昇に伴う有価証券関連損失や貸倒費用の増加が収益を圧迫した。有価証券関連損益は前年同期の3兆2000億ウォン(約3520億円)の利益から、2兆5000億ウォン(約2750億円)の損失に悪化。非金利収益は43.4%減の2兆9000億ウォン(約3190億円)に落ち込んだ。
キム氏は、家計向け貸出の総量規制が続くなか、2027年の銀行貸出は大企業向けを中心に小幅な増加になると見込む。住宅ローンのリスクウエート引き上げなど家計向け融資の抑制策が続く一方、企業融資の拡大を促すため、リスクアセット(RWA)の算定負担を和らげる施策が進められているためだ。
ただし、銀行各社が限られた優良企業を巡って競争を強めれば、企業融資のスプレッド縮小につながりかねない。特定の借り手への与信集中リスクが高まる可能性もあると指摘した。
資金調達環境も収益の下押し要因になる。第2金融圏の預金金利引き上げを受けて銀行にも預金金利の上昇圧力が及ぶうえ、資金が資本市場へ流出する可能性も残るためだ。
このため2027年のNIMは、年初にいったん持ち直した後、調達金利の上昇と企業融資スプレッドの縮小を受けて伸び悩むと予想した。ただ、企業融資主導の資産増加が一定程度これを補い、利息利益全体では小幅な増加を見込む。
収益性を圧迫する要因としては、貸出金利への法的・政策的コストの転嫁を制限する規制も挙げた。影響の大きさは対象となる融資の範囲によって異なるものの、新規貸出や契約更改を通じて段階的に累積する可能性があると分析した。
非金利収益は、2026年の低迷の反動に加え、市場金利上昇ペースの鈍化を背景に回復するとみる。有価証券関連損益の正常化に加え、手数料収益や信託利益も緩やかな増加基調をたどると見込んだ。
もっとも、教育税率の引き上げや預金者保護限度の拡大、庶民金融振興院への拠出料率引き上げ、住宅金融信用保証基金の拠出料率差別化など、政策対応に伴うコスト増は銀行収益の追加負担になるとの見方を示した。
資産健全性については、2027年も改善は容易でないとみる。韓国国内銀行の延滞率と不良債権比率は2022年半ばを底に上昇へ転じ、2026年6月末時点ではそれぞれ0.56%、0.63%となった。
半導体など一部業種では企業業績の改善が進む一方、建設、石油化学、金属製品、卸小売、不動産といった脆弱業種は厳しい状況が続いており、これがリスク要因になるとした。
キム氏は、韓国銀行が脆弱・要注意業種とみる5業種向けの企業融資比率が、預金銀行ベースで46.8%に達すると説明した。2022年以降、これら業種の延滞率は上昇しており、金利上昇局面では健全性管理の重要性が一段と高まるとみている。
地方銀行の健全性悪化も主要な課題に挙げた。地方銀行は延滞率と不良債権比率が市中銀行を上回って悪化しているうえ、貸倒引当金積立率も低下しているためだ。とりわけ地方銀行の貸倒引当金積立率は、2025年末以降100%を下回ったと分析した。
資本比率については、金利上昇に伴うその他包括利益(OCI)区分の公正価値測定金融資産(FVOCI)の評価損が、普通株式等Tier1比率(CET1)の重荷になると見通した。ただ、2027年の政策金利引き上げ幅は2026年に比べて限定的と予想され、資本比率への下押し圧力も相対的には大きくないとの見方を示した。
その一方で、企業融資拡大に伴うRWAの増加や、家計部門向けのシステミックリスクバッファー資本の導入は、銀行の資本負担を高める要因になり得ると指摘した。
キム氏は、主要5行のRWA規模を前提に、家計部門のシステミックリスクバッファー資本が一律で上限1%適用された場合、最大10兆5000億ウォン(約1兆1550億円)の追加資本が必要になる可能性があると試算した。
中長期の成長戦略としては、与信審査体制の高度化と事業ポートフォリオの多様化を挙げた。
キム氏は、大企業や優良借り手を巡る融資競争が激しくなるなか、担保や信用格付けに依存した従来型の審査では、成長企業への資金供給が制約されかねないと指摘。技術力や将来キャッシュフローに基づいてリスクを測定し、適正な金利を算出する手法で「生産的金融」を広げる必要があると強調した。
金融持株会社の非銀行部門の収益拡大については、慎重な見方を示した。2026年上期の主要4金融持株の当期純利益は11兆3000億ウォン(約1兆2430億円)と前年同期比9.8%増だったが、増益の大半は証券子会社が寄与したものだと分析した。市場環境に左右されやすい利益構造のため、株式市場の地合いが反転すれば収益貢献は縮小する可能性があるとした。
デジタル転換に伴う新たなリスクにも言及した。AIエージェント基盤の金融サービスが広がれば、取引先銀行の切り替えコストが下がり、預金移動のスピードが上がることで、銀行の預金基盤が不安定化する可能性があるという。
また、AIを悪用したハッキングなど外部脅威がオペレーショナルリスクを高め、顧客の信頼低下につながれば、従来より速いペースでデジタル・バンクランを誘発するおそれがあると警鐘を鳴らした。サイバーセキュリティ投資、リスクガバナンス、内部統制を一体で強化する必要があるとした。
さらに、ウォン建てステーブルコインの制度化に備え、準備資産の受託、法定通貨とトークンの交換機能、マネーロンダリング対策の能力を先行して整備すべきだと提言した。シニア向け資産管理や退職年金の投資助言など、新たな収益基盤の構築も必要だとした。
総合討論でも、2027年の銀行収益の改善は限定的との見方が相次いだ。
チョン・ヒスHana金融研究所長は、成長率に比べて銀行が体感する景気は非常に厳しく、銀行業界を取り巻く環境は例年より厳しいと述べた。金利上昇局面に入っても、利益が大幅に改善する可能性は高くないとの見方を示した。
家計向け貸出規制が続くなか、優良企業の獲得を巡る銀行間競争が激化し、企業融資マージンは歴史的な低水準まで低下していると指摘。資金の資本市場シフトと調達コスト負担も重なり、利息利益の拡大は容易でないとみる。
中長期的には資本市場への資金流入が続くと予想され、大手証券会社との競争激化を受けて銀行の危機感も高まっていると述べた。健全性面でも、業種間の成長二極化を背景に、延滞率と不良債権比率の上昇基調が2027年も続くと予想した。
金融監督院も、2027年の収益鈍化と健全性管理の必要性を警戒している。ファン・ジュンハ金融監督院銀行リスク監督局長は、銀行の収益性は現時点では相対的に堅調だが、来年は全体として鈍化するとの見方を示した。
不良債権の売却過程で損失が発生したり、売却が円滑に進まなかったりする場合でも十分な引当金を積めるようにする必要がある一方、銀行は複数要因から追加引当の負担を感じていると説明した。金融監督院は関連動向を重点的に管理しており、年末決算を前に引当金の積み増し状況を重点点検する方針だとした。
金融委員会は、健全性管理に加え、中小企業など生産的分野への資金供給を維持する必要があると強調した。
シン・ジャンス金融委員会銀行課長は、金融業界は生産的・包摂的金融への社会的要請に応えるため努力を重ね、一定の成果も上げてきたとの認識を示した。そのうえで、金融当局が2度にわたり銀行の資本規制合理化を進め、その効果を定量分析した結果、企業融資換算で約150兆ウォン(約16兆5000億円)の追加供給余力を確保したと強調した。
一方で、金利上昇と内外の不確実性拡大によって脆弱な借り手の負担が増し、企業融資が大企業に偏れば中小企業の資金調達環境も悪化しかねないと懸念を示した。
そのうえで、銀行が自発的な特別拠出を通じて資金供給を支えることは望ましいと述べた。健全性管理の強化は、必ずしも安全資産偏重の運用を意味するものではないとし、信用評価と与信審査能力の向上が重要だと指摘した。
 Ji-young Lee
ljy@d-today.co.kr