
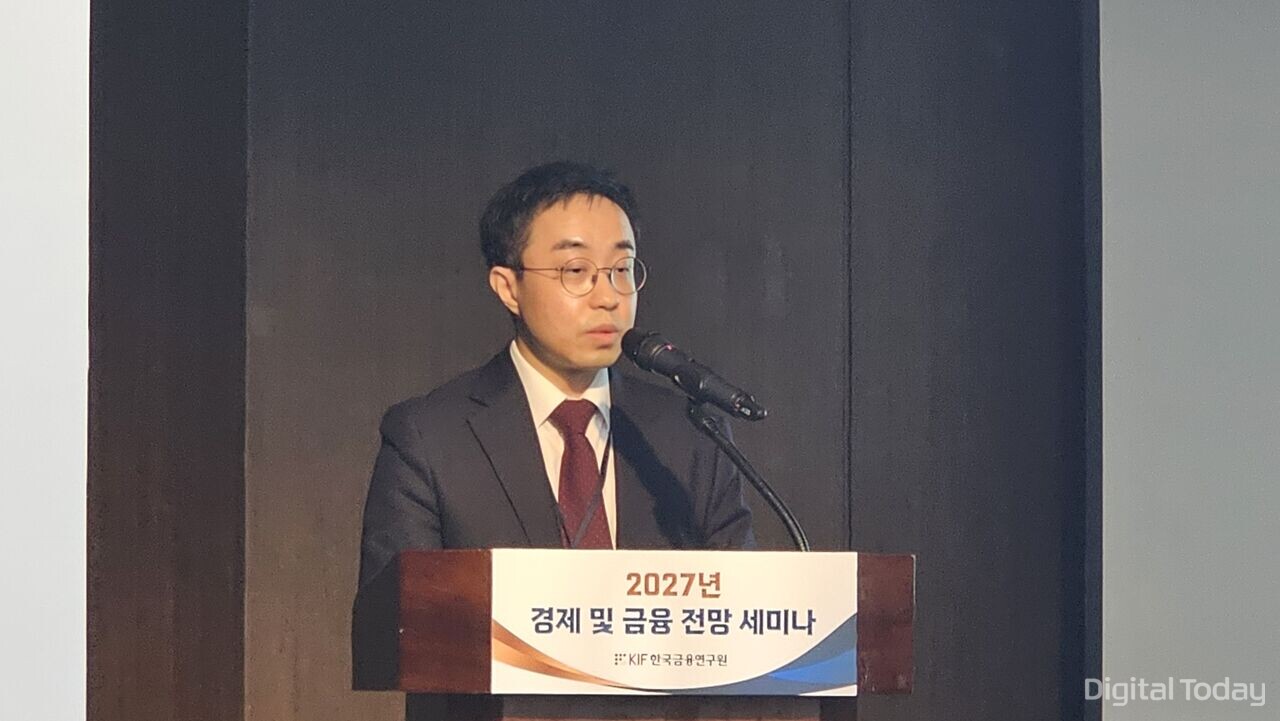
韓国金融研究院は10日、2027年も物価上昇圧力を背景に高金利環境が続き、3年国債利回りは年平均4.1%になるとの見通しを示した。半導体景気を追い風に景気回復は続くものの、物価は韓国銀行の物価安定目標を上回るとみており、自営業者や限界企業など脆弱部門の信用悪化に備え、銀行の損失吸収力を点検すべきだと提起した。
同日、ソウル市中区の銀行会館で開いた「2027年の経済・金融見通しセミナー」で、キム・ヒョンテ巨視経済研究室長は、2027年の3年国債の平均利回りが4.1%になると予想した。比較対象となる今年の見込み値3.7%を0.4ポイント上回る水準だ。
キム氏は、半導体輸出の好調に伴う物価上昇圧力や中東戦争の長期化を踏まえると、政策金利の追加引き上げ観測が市場金利に影響するとの見方を示した。
もっとも、追加利上げ観測はすでに市場金利に相当程度織り込まれているうえ、2027年は国債発行額の減少も見込まれるとして、市場金利の一段の上昇余地は大きくないとみている。
韓国銀行の政策金利見通しについては、2027年2月時点のドットチャート中央値が3.25%で、追加利上げ1回分を示唆していると説明した。金融市場では、今後1~2回の利上げを織り込んでいるとの分析も示した。
一方で、今後の金融政策の経路は、国際原油価格や国内コア物価の動向次第で変わり得ると指摘した。
◆2027年の消費者物価上昇率は2.4%予想
金融研究院は、2027年の消費者物価上昇率を2.4%と予想した。今年の見込み値2.7%は下回るものの、韓国銀行の物価安定目標である2%はなお上回る見通しだ。
今年はウォン安や中東地域の地政学リスクに伴う供給ショックが物価上昇を主導したが、2027年は景気回復と内需拡大を背景に、需要面からの物価押し上げ圧力が強まるとみている。
金融研究院は、足元のインフレを需要要因と供給要因に分けて分析した結果、下期に入ってからは輸出の好調と景気改善を受け、需要要因の寄与度が高まっていると説明した。サービス価格や財価格への影響も、供給圧力より需要圧力の方が大きく、景気回復に伴う物価上昇が相当期間続く可能性があると診断した。
また、国際原油価格の上昇に伴う公共料金引き上げ圧力の蓄積も、物価の上振れ要因に挙げた。これまで公共料金の引き上げ幅はコスト上昇に比べて限定的だったため、高止まりする原油価格が続けば、積み上がったコスト負担が価格に転嫁される可能性があるという。
キム氏は「金融政策は、内需拡大に伴う物価上昇圧力を警戒しつつ、期待インフレの安定に重点を置くべきだ」と述べた。そのうえで「期待インフレの持続的な上昇や、サービス価格・賃金の上昇が広がる場合には、先制的な政策対応が必要だ」と指摘した。
◆自営業者や限界企業の信用リスクに警戒
景気回復が続いても、金利上昇に弱い経済主体の負担は軽減しにくいとの見方も示した。半導体輸出の好調が企業収益や家計所得の増加につながっている一方、その恩恵が産業や所得階層全体に均等に広がっていないためだ。
自営業者については、原材料費や賃料など営業コストの負担が増すなか、個人事業者の増加による競争激化も重なり、経営環境の改善が遅れていると分析した。
この結果、自営業者のうち脆弱借り手の人数や、貸出残高に占めるその比率が徐々に上昇しているという。高金利環境が長引けば、元利金返済負担が重くなり、金融面の脆弱性が一段と拡大しかねないと警鐘を鳴らした。
金融政策運営については、金利上昇と地政学リスクの拡大に対応し、金融市場の安定確保を優先しつつ、脆弱部門の健全性管理と効率的な信用配分に重点を置くべきだと提言した。
キム氏は、エネルギー価格の追加上昇と半導体景気の調整が同時に起きる負のシナリオに備え、銀行部門の損失吸収力を点検し、対応体制を強化すべきだと強調した。金利上昇による脆弱借り手の返済負担の増加や、限界企業の信用悪化リスクの拡大にも先手を打って備える必要があるとした。
金融研究院はあわせて、2027年の韓国経済成長率を3.1%と予想した。半導体輸出の好調、設備投資の拡大、民間消費の回復が追い風になると見込む。今年の見込み成長率3.8%は下回るものの、2年連続で3%台成長を維持するとの見立てだ。
一方で、成長が半導体に偏る構造のため、AI投資を巡る環境が変化した場合には、輸出や投資だけでなく内需にも影響が及ぶ可能性があると指摘した。半導体好況の恩恵が経済全体に広がるまでには時間を要するため、景気回復と高金利負担が併存する局面への政策対応が重要だとしている。
討論では、韓国銀行調査局のキム・ヨンジュ巨視見通し部長が、金融研究院の経済見通しと主要リスク要因におおむね同意しつつ、2027年の物価上振れリスクにはより注意を払う必要があると述べた。
キム氏は「国際原油価格上昇によるコスト圧力に加え、所得増加と内需回復が需要圧力につながる可能性がある」と指摘。「半導体企業の成果給や賃金上昇が他産業に波及すれば、コア物価を押し上げる要因になり得る」との見方を示した。
金融安定の観点では、世界的なAI投資調整に伴う信用リスクと金融市場の変動性を主要リスク要因に挙げた。金利上昇に伴う脆弱部門の負担拡大にも警戒感を示した。
そのうえで「半導体産業の好況とは対照的に、経営環境が改善していない自営業者などは高金利下で厳しい状況に置かれ得る」とし、「脆弱部門の健全性と金融不均衡リスクを継続的に点検すべきだ」と述べた。
 Ji-young Lee
ljy@d-today.co.kr