
米フィンテック企業のLoanBudは、銀行や信用組合が手控えてきた小規模企業の買収向け小口融資市場に参入した。審査負担の大きさに比べて収益性が低く、資金調達が難しかった小規模買収案件を取り込む狙いだ。
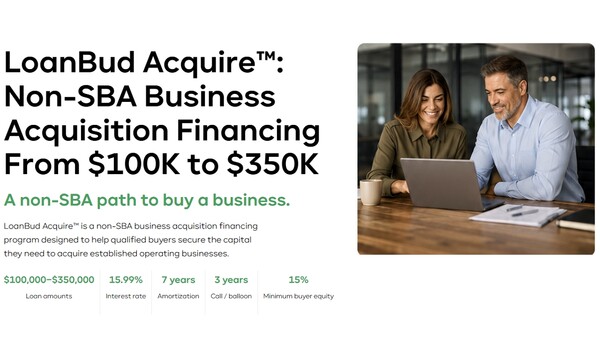
American Bankerによると、同社は先月、小規模企業の買収融資プラットフォーム「LoanBud Acquire」を立ち上げ、金融機関パートナーの開拓を進めている。既存事業の買収を目指す買い手に対し、10万〜35万ドルの買収資金を仲介する。
SBA(米中小企業庁)の融資保証は利用せず、買い手には総事業費の少なくとも15%を自己資本で負担することを求める。
不動産担保は不要とし、条件を満たす案件では30日以内の融資実行を目指す。一方で、対象事業のキャッシュフローや買い手の経営経験、返済能力は審査対象とする。
創業者兼CEOのバーク・パーセル氏は、「既存のSBA融資プラットフォームには50行超の銀行パートナーが参加しているが、小口の企業買収融資を大規模に扱おうとするところはほとんどない」と説明した。
銀行が小口案件を敬遠する最大の理由は、審査の負担にある。取引額が小さくても、企業価値や財務内容、借り手の返済能力を見極めるのに必要な時間や人員は大型案件と大きく変わらないためだ。SBA保証が付かない点も、貸し手側の負担を重くしている。
このため、小規模企業の買収では、買い手の自己資金や売り手による融資に依存するケースが多かった。
LoanBudは最近、米テキサス州のすし店の売却を支援する35万ドル規模の初の買収融資案件を成立させた。これを足掛かりに、銀行や信用組合の参加をさらに広げたい考えだ。
Legacy EntrepreneursのCEO、ジョセフ・スタイグマン氏は、「貸し手が取引規模だけで判断すれば、優良な借り手を取り逃がしかねない」と指摘する。買い手の経歴や資本余力に加え、買収対象企業の成長可能性も含めて評価すべきだという。
LoanBudは、借り手の財務情報や経営経験を技術プラットフォーム上で整理・標準化することで、小口の企業買収融資に伴う審査の効率を高め、金融機関の参加拡大につなげられるとみている。
 Jae-won Choi
ittt_0801@d-today.co.kr