
金融当局は9日、証券会社に課している信用取引の担保維持義務を2027年1月31日まで一時的に免除すると明らかにした。先月末までは信用取引の拡大抑制に軸足を置いていたが、株式市場の急落を受け、既存投資家にかかる反対売買の負担軽減へと対応を切り替えた。
金融監督院と金融投資協会によると、この措置は11月9日から2027年1月31日まで適用する。11月6日に開いた関係機関合同の市場状況点検会議で決定した。
当局は直前まで、信用供与の総量管理を強化する姿勢を示していた。金融監督院は先月27日、総合金融投資事業者10社のリスク管理担当役員との懇談会を開き、信用取引の自主的な管理が不十分な場合には追加規制を検討する可能性があると伝えていた。
9月にまとめた自主規制策では、総合金融投資事業者に対し、信用取引などを含む信用供与残高を自己資本の90%以内で管理するよう求めた。特定銘柄の信用取引残高が全体の15%を超える場合には、新規取引を中心に偏りの抑制を促していた。
これに対し、足元では株価急落を受け、新規の信用供与拡大を抑える局面から、既存の信用取引口座に対する反対売買負担を和らげる局面へと対応の重点が移っている。
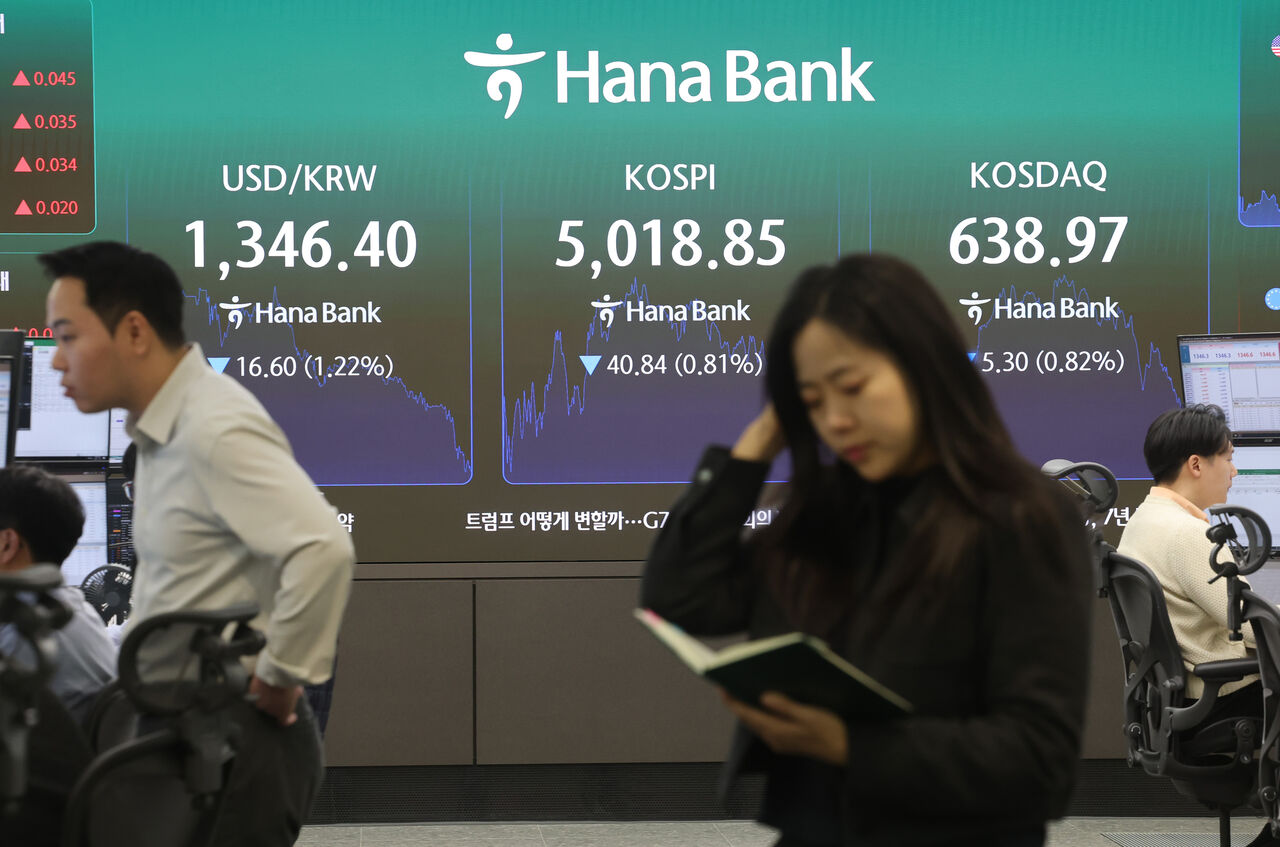
今回の措置が議論された11月6日には、KOSPIが寄り付き直後にサーキットブレーカーを発動するほど急落し、前営業日比6.02%安の5059.69で取引を終えた。
金融投資業規定では、証券会社が信用取引を取り扱う際、融資額の140%以上の担保を確保しなければならない。その後、担保比率が各社の基準を下回れば追加担保を求め、投資家がこれに応じられない場合、証券会社は反対売買を実施できる。
今回、金融監督院がノーアクションレターを発出したことで、証券会社は2027年1月31日まで、市場環境や顧客口座の状況に応じて担保維持比率を調整したり、反対売買を猶予したりできるようになった。
金融投資業界では、当局が信用取引の拡大抑制を打ち出していたにもかかわらず、株価急落を受けて短期間で反対売買負担の軽減へと政策対応を切り替えたとの見方が出ている。
もっとも、先月27日に示した措置は信用供与の総量管理や特定銘柄へのリスク集中の抑制に重点を置いたもので、今回は既存の信用取引口座に対する担保維持義務の緩和が中心だ。直接の対象は異なる。
証券各社も、担保比率の引き下げや反対売買の猶予措置を相次いで打ち出している。
Mirae Asset Securitiesは、11月9日から来年1月31日まで、国内株式の信用取引担保比率を従来の140%から130%へ引き下げる。海外株式の担保比率は140%を維持する。
Korea Investment & Securitiesは、当日または翌日に反対売買の対象となる顧客からの申請を受け付け、3カ月間の猶予制度を運用する。担保比率が120%以上130%未満の顧客は1回、130%以上140%未満の顧客は営業日ごとに申請して猶予を受けられる。
Samsung Securitiesは11月9日に限り、担保維持比率を従来より10ポイント引き下げて適用する。その後は、顧客が個別に申請できる仕組みを整備する計画だ。
Kiwoom Securitiesは、反対売買の対象口座について、顧客から申請があった場合に限り、反対売買を1日猶予する。
ただ、反対売買が先送りされても、信用取引の貸付金そのものが減るわけではない。猶予期間中に株価がさらに下落すれば、担保比率が一段と低下し、投資家の追加負担や将来の反対売買に伴う損失が膨らむ可能性がある。
一方で、新規の信用取引に対する管理は続く。
Korea Investment & Securitiesは、反対売買の猶予措置とあわせて、11月9日の新規約定分から信用取引の保証金率を従来の45%から50%へ引き上げた。新たに借り入れて株式を買う顧客の自己資金負担を増やす一方、既存の信用取引顧客には返済までの時間を与える狙いがある。
金融投資協会も、担保維持義務の免除期間中、既存の信用取引に関する自主規制策の履行状況を継続的に点検する方針だ。
信用取引残高は、今回の措置開始前から減少している。金融投資協会によると、11月6日時点の有価証券市場とKOSDAQ市場の信用取引残高は28兆3856億ウォンで、先月12日の34兆2887億ウォンから約5兆9000億ウォン、率にして17.2%減少した。
株式市場の待機資金とされる投資家預託金は、11月4日が89兆2273億ウォン、5日が88兆5339億ウォンと90兆ウォンを下回った後、6日には90兆3342億ウォンへ持ち直した。
金融当局は2022年7月にも、市場変動性の拡大を受けて信用取引の担保維持義務を一時免除している。当時は当初9月末までとしていた適用期間を、同年12月末まで延長した。
金融投資業界関係者は「今回の措置は、当面の反対売買の物量を減らすという点では有効になり得る」とした上で、「猶予期間中に株価がさらに下落すれば、投資家の損失と証券会社の未収債権リスクが同時に拡大する可能性がある」と指摘した。さらに「証券会社が一律に反対売買を先送りするのではなく、顧客の個別申請や同意を条件としたのは、こうしたリスクもあわせて管理するためだ」と述べた。
 Sangyeop Oh
yub@d-today.co.kr