
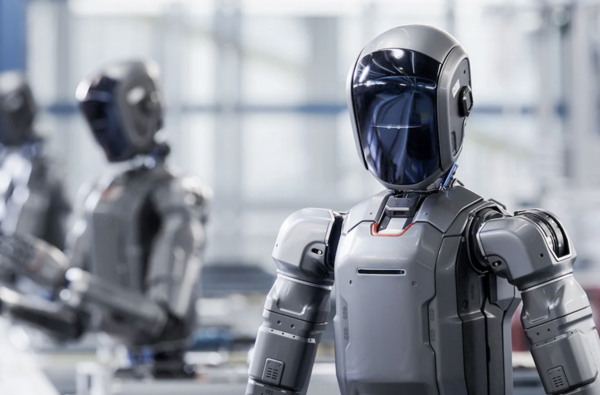
ヒューマノイドロボット向けバッテリー市場で、競争の軸が「容量」から「稼働率」に移りつつある。バッテリーを大型化すると機体重量が増し、かえって消費電力も膨らむためだ。このため各社は、交換式バッテリーや急速充電を通じて実運用時間を延ばす方向に力点を移している。
業界によると、ここにきてヒューマノイド市場の成長見通しが相次いで上方修正され、関連企業のバッテリー戦略にも変化が広がっている。
Goldman Sachsは、世界のヒューマノイドロボット市場が2035年に380億ドル規模へ拡大すると予測する。従来見通しの60億ドルから大幅に引き上げた。2030年の年間出荷台数は25万台超を見込む。Morgan Stanleyも、2050年までにヒューマノイドロボットの普及台数が10億台を超え、関連市場は5兆ドル規模に達するとみている。
これに伴い、ロボット向けバッテリー需要の拡大も見込まれる。ただ、足元ではヒューマノイド向けの多くが小型パックにとどまる。TrendForceによると、ヒューマノイド用バッテリーは2kWh未満が大半で、稼働時間は2~4時間程度という。Unitreeの「G1」も稼働時間は約2時間にとどまる。産業用途で人手を代替するには、少なくとも8時間程度のシフト運用に耐えられることが求められる。
小型パックが中心となっている背景には、重量制約がある。バッテリーが重くなるほど、ロボットの移動や姿勢制御に必要な電力も増える。米電気電子学会(IEEE)などの研究では、70kg級のロボットがバランスを維持するには、バッテリーパック重量を5~8kgに抑える必要があるとされる。
市販のリチウムイオン電池セルのエネルギー密度は1kg当たり250~300Whだが、BMSやパッケージの重量を含めると実効密度は下がる。こうした制約を踏まえ、消費電力の大きい関節周辺に小型の高出力バッテリーやコンデンサーを分散配置する設計案も出ている。
このため各社は、バッテリーを胴体構造に一体化する方式と、交換式を採る方式に分かれて稼働時間の課題に対応している。Teslaの「Optimus」とFigure AIの「Figure 03」は、2.3kWhのバッテリーを胴体に統合した。Figure 03は最大5時間の稼働が可能で、2kWの急速充電にも対応する。省スペース化と軽量化が見込める一方、充電中は機体を稼働させにくいという制約がある。
これに対し、Boston Dynamicsの「Atlas」は通常作業で約4時間稼働した後、3分で自律的にバッテリーを交換する。UBTECHの「Walker S2」も約3分での自動交換を採用し、24時間連続稼働を目指している。IBK投資証券は、複数のバッテリーと交換ステーションを組み合わせることで、機体重量と停止時間を同時に抑える戦略だと分析した。
もっとも、電池メーカーにとってヒューマノイドが本格的な新規需要先となるには、年間生産が数千万台規模まで拡大する必要がある。IBK投資証券によると、年1億台を生産した場合のバッテリー需要は300GWhに達し、60kWhの電気自動車500万台分に相当する。これは前年の電気自動車向けバッテリー出荷量の25%に当たるという。投資初期の注目分野としては、高出力の小型パック、BMS、熱管理部品、高電流コネクター、自動交換システムを挙げた。
稼働時間の制約を補う技術としては、交換式バッテリーと全固体電池が有力視されている。TrendForceはこの2つを主要な解決策に位置付け、ヒューマノイドがけん引する全固体電池需要は2035年に74GWhとなり、2026年比で1000倍超に拡大すると予測した。
韓国電池大手3社のロボット向け戦略は、円筒形セルの最適化、自動車メーカーとの共同開発、交換式標準化の3方向に分かれる。ヒューマノイド企業の多くは、電気自動車向けの円筒形セルやパウチ形セルを調達し、パックとBMSは自社設計している。これに合わせてLG Energy Solutionは、量産中の2170円筒形セルをロボット向けに最適化し、長時間駆動向けと瞬間的な高出力向けで使い分ける方針を進めている。
Samsung SDIはHyundai Motor Groupと、2027年下期の量産を目標にロボット用バッテリーを共同開発している。InterBattery 2026では、フィジカルAI向けのパウチ形全固体電池を初公開した。タブレス構造のハイニッケル円筒形バッテリーもロボット向けに供給している。
SK OnはUnique Roboticsなどとコンソーシアムを組み、「ヒューマノイド用交換式標準バッテリー技術開発」の国家プロジェクトに参画している。電源を落とさず交換できるホットスワップ技術や、高出力の全固体セル開発にも着手した。
 Suk Dae-geon
d2dg@d-today.co.kr