
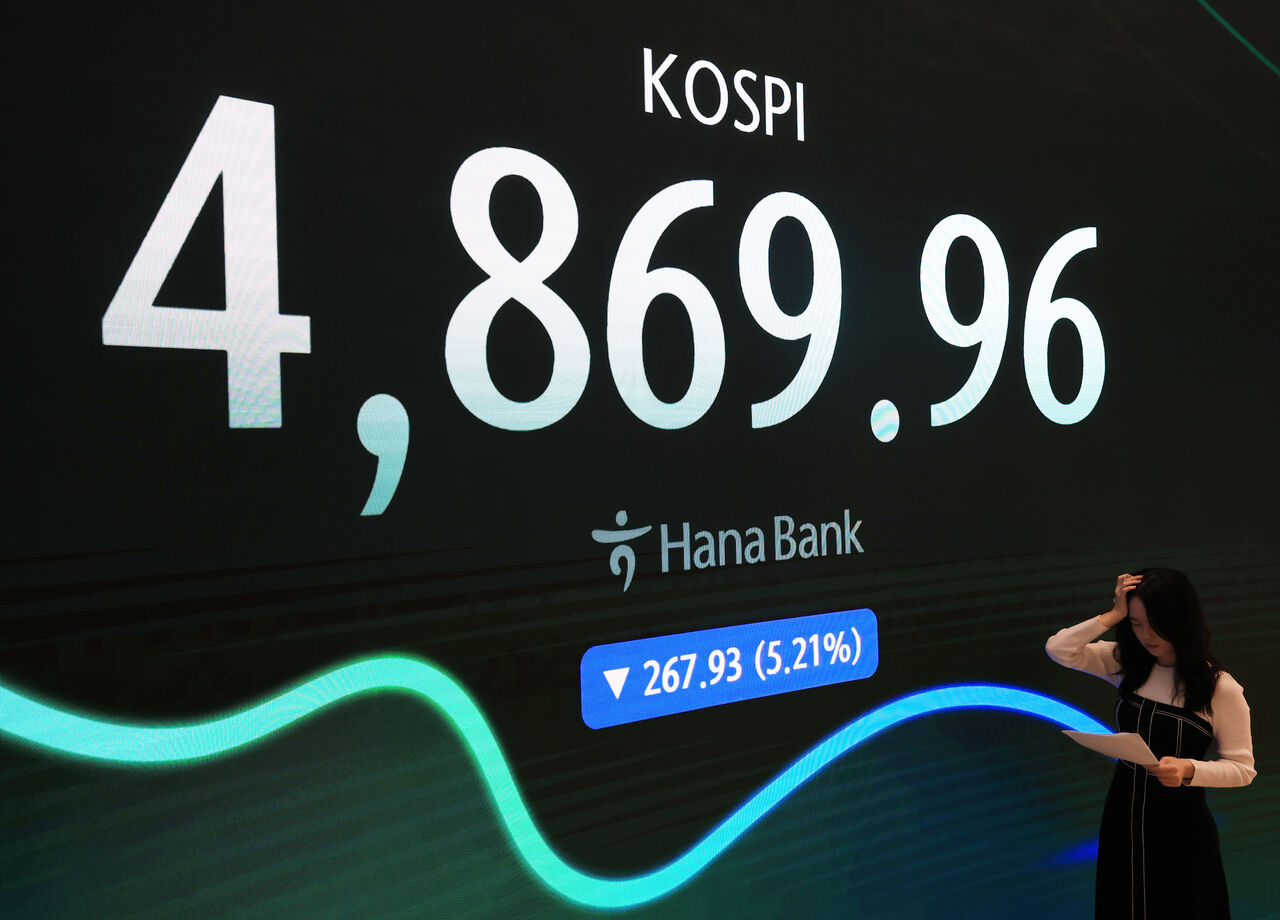
韓国株市場では今週、終値で5000を割り込んだKOSPIが下値を固められるかが最大の焦点となる。高金利によるバリュエーション圧縮に加え、海外投資家の売り越しが相場の重荷となるなか、米国のインフレ指標と韓国銀行の金融通貨委員会が地合い改善のきっかけになるかが注目される。
KOSPIは20日、前日比267.93ポイント(5.21%)安の4869.96で取引を終えた。終値で5000を下回るのは3営業日ぶり。KOSDAQも5.71%安の645.68と急落した。海外投資家と機関投資家がそろって大幅な売り越しとなり、両市場では売りサイドカーが発動された。
前日の米国株も大きく下げた。20日(現地時間)のダウ工業株30種平均は1.93%安の4万8147.33、S&P500種株価指数は3.70%安の6910.42、ナスダック総合指数は5.28%安の2万2617.73で引けた。NVIDIAが13%超下落し、人工知能(AI)関連投資への懸念が改めて意識された。
S&P500とダウは高値から10%超下落し、調整局面入りした。ナスダックは年初来の上昇分を吐き出した。NVIDIAの好決算やAnthropicの株式市場参入といった材料があったものの、AI企業の巨額投資負担や収益性への疑念を払拭するには至らなかった。
韓国市場でも、下落の中心は半導体株だった。Samsung Electronicsは20日に7.01%安、SK hynixは5.92%安となった。海外投資家はKOSPIで6営業日連続の売り越しを続けている。業績見通しよりも、需給悪化と投資家心理の冷え込みが株価を押し下げる展開だ。
もっとも、足元の下落は企業業績の悪化を織り込んでも行き過ぎだとの見方もある。KOSPIの12カ月先行PBR(株価純資産倍率)は1倍を下回り、Samsung ElectronicsとSK hynixを除けばさらに低い水準にあると分析されている。業績下方修正懸念は相当程度、株価に織り込まれたとの見方だ。
ただ、割安感だけでは相場がすぐに反発しにくいのも事実だ。足元では、企業業績よりも米長期金利の上昇が重視され、PERやPBRなどの評価倍率を押し下げる「マルチプル縮小」の影響が大きい。業績見通しが維持されても、金利が高止まりすれば将来利益の現在価値が低下し、株価の戻りは限られやすい。
今週の重要イベントの一つが、25日(現地時間)に発表される米10月の個人消費支出(PCE)物価指数だ。市場では、総合PCEが前年同月比3.8%上昇、コアPCEは3.2%上昇と見込まれている。同日には7~9月期の実質GDP改定値と耐久財受注も公表される。
PCEが市場予想を上回れば、12月の米連邦準備制度理事会(FRB)による追加利上げ観測が一段と強まる可能性がある。市場では足元、インフレ懸念とAI投資負担への警戒が重なり、12月利上げの可能性を従来より高めに織り込んでいる。
一方、インフレ指標が落ち着けば、米長期金利の低下を通じて、足元で大きく切り下がったバリュエーションが持ち直す余地も出てくる。
韓国では26日、韓国銀行の金融通貨委員会が開かれる。政策金利の決定に加え、修正経済見通しと今後の金融政策に関するメッセージが焦点となる。韓国銀行が政策金利を据え置き、追加的な引き締め姿勢を強めなければ、国内金利や成長株の投資家心理には一定の追い風となる可能性がある。
海外投資家の需給動向も重要だ。20日には、海外投資家がKOSPIで1兆ウォン超を売り越した。半導体大型株が指数変動を左右する状況だけに、外資の売り規模が縮小しなければ、低下したバリュエーションだけを手掛かりに指数がトレンドとして反発するのは容易ではない。
米国の感謝祭休暇も短期的な需給に影響しそうだ。米株式市場は26日に休場し、27日は午後1時までの短縮取引となる。商いが細るなか、韓国市場でも海外投資家の参加が鈍れば、比較的小口の売買でも指数の振れが大きくなる可能性がある。
30日に適用されるMorgan Stanley Capital International(MSCI)の定期見直しも、市場の関心材料となる。実際の指数変更は30日の取引終了後に反映されるが、これに連動するパッシブ資金が今週から先回りして動く可能性があるためだ。
当面のポイントは、半導体株が下げ止まるかどうかだ。最近のSamsung ElectronicsとSK hynixの株価下落率は、利益見通しの下方修正幅を大きく上回っている。AI投資需要の鈍化を直接示すというより、金利上昇と需給不安を先に織り込んだ面が大きいだけに、米長期金利が安定し、海外投資家の売りが弱まれば、半導体大型株が反発に転じる可能性がある。
一方、相場全体の急反発は見込みにくいとの見方もある。このため市場では、配当株やディフェンシブ株を活用する戦略にも関心が集まっている。過去6カ月では、指数が大きく変動する局面でも、高配当ETFの下落率やボラティリティは相対的に小さかった。金利と外資需給が落ち着くまでは、業績とキャッシュフローが明確な銘柄を選別する姿勢が求められそうだ。
今週の韓国株は、「どこまで下げたか」よりも、高金利が一服するか、海外投資家の売りが沈静化するかがより重要になりそうだ。米PCEがインフレ懸念を和らげ、韓国銀行の金融通貨委員会が追加引き締めへの警戒を強めなければ、5000を割り込んだKOSPIも下値固めの局面に移る可能性がある。
逆に、長期金利の上昇と半導体株を中心とした海外投資家の売りが続けば、短期的なボラティリティ拡大は避けにくい。
Lee Jae-man氏(Hana Securities研究員)は「下げ過ぎの局面から指数が反発するにはモメンタムが必要だ」とした上で、「市場金利が低下するか、利益見通しが実際には大きく悪化しないことが確認されれば、指数反発の引き金になり得る」と分析した。
No Dong-gil氏(Shinhan Investment研究委員)は「株式市場は業績で動くが、金利上昇ペースに伴う割引率の負担と外資需給の問題が続いている」と指摘し、「半導体市況がピークアウトする兆しはまだ明確ではなく、下値を切り上げられるかを点検する必要がある」と述べた。
Kim Jong-min氏(Samsung Securities主席研究委員)は「現在の市場の問題は業績ではなく、マルチプル縮小にある」とし、「結局は金利低下によって割引率が下がり、マルチプルが再拡大する局面を待つ必要がある」と語った。
 Oh Sang-yup
yub@d-today.co.kr
キーワード
#KOSPI #KOSDAQ #米PCE #韓国銀行 #金利 #外資売り #半導体 #MSCI
