
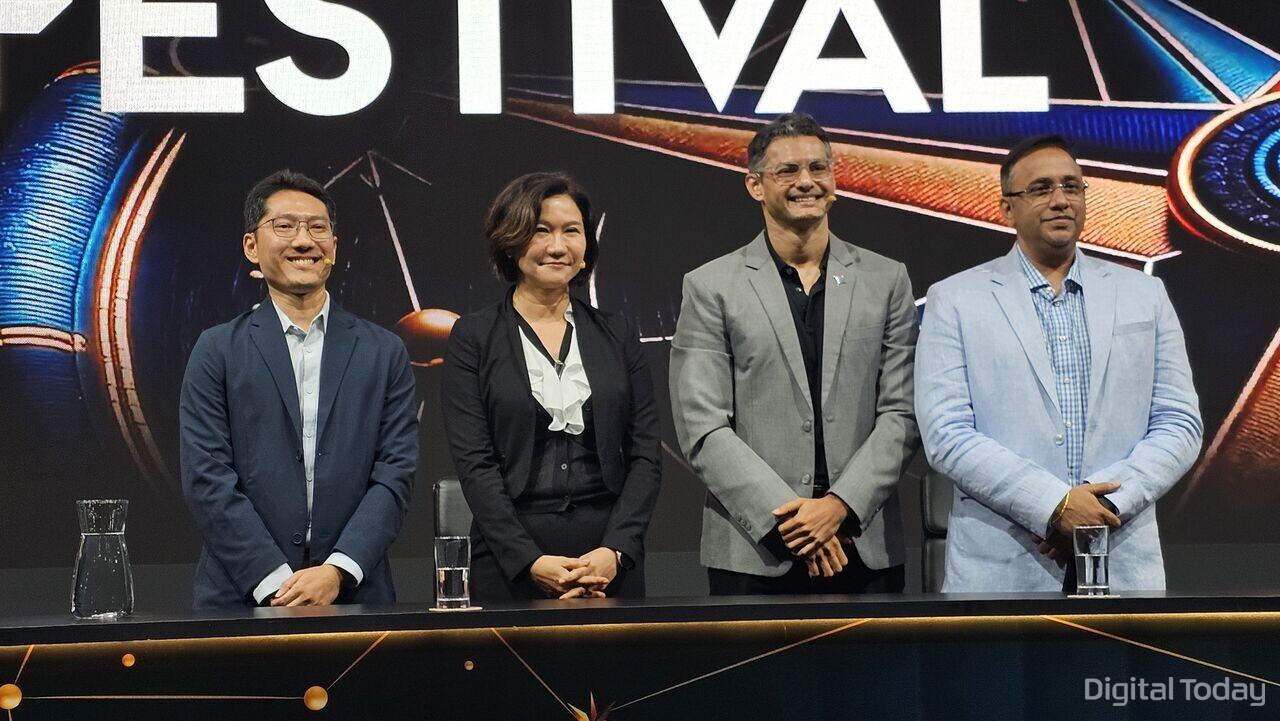
【シンガポール】Toss Bankのイ・ウンミ代表は20日、AIエージェントによる決済の普及には、技術革新そのものよりも信頼の確保が重要だとの考えを示した。AIが利用者に代わって決済を担うには、エージェントの身元確認、権限の設定、問題発生時の責任の明確化が不可欠だと訴えた。
イ代表は、シンガポール・エキスポで開かれた「Singapore FinTech Festival(SFF 2026)」のパネル討論に登壇し、「今後、最も重要な資産は技術そのものではなく、信頼になる」と述べた。
討論にはこのほか、Googleアジア太平洋コマースパートナーシップ総括のクナル・グハ氏、Finerlabs Singapore代表のプラサンナ・バラダラジャン氏が参加。司会はStripe東南アジア・中国公共政策責任者のタン・ウェイ氏が務めた。
イ代表は、AI技術が急速に進化するなかでも、金融サービスに導入する目的を明確にする必要があると指摘した。「昨年はAIをどう活用するか、どの技術がAIを支えるかという議論が中心だったが、今年はAIをいかに安全に使うか、なぜ使うのかへと論点が移っている」と説明した。
そのうえで、「金融の本質は、資金を測定し、移動させ、配分することを、迅速かつ透明で、簡便に実現することにある」と強調。「AIがその目的に資さないのであれば、使う理由はない」と語った。
新技術の導入自体を目的化すべきではないとも述べた。「ステーブルコインやトークン化預金など、多様な通貨やウォレットが登場し、選択肢は増えている。ただ重要なのは、その技術が人々の課題を解決し、生活を便利にするかどうかだ」とし、「目的に合わないなら、従来の手作業による方法の方が適している場合もある」との見方を示した。
◆ AIがコーヒーは買えても、家は買えない
イ代表は、AIエージェント決済が本格的に広がるための条件として、「身元確認(Identity)」「権限設定(Authority)」「責任の明確化(Accountability)」の3点を挙げた。
AIが商品推薦にとどまらず、実際の購入や決済まで担うようになるには、誰の指示に基づき、どの範囲まで取引できるのかを明確に区別できなければならないという。
同氏は「AIエージェントの普及には3つの要素が重要だ。第1に、実在する正規のエージェントかを確認すること。第2に、どこまで権限を付与するかを定めること。第3に、問題が起きた際に誰が責任を負うかを明確にすることだ」と説明した。
取引の規模や性質に応じて、AIに認める権限も変えるべきだとした。「AIエージェントがコーヒーやスニーカー1足を買うのであれば、大きな問題にならないかもしれない。しかし、住宅や自動車の購入はまったく別の話だ」と述べた。
また、「取引権限は明確に設定されるべきだ」としたうえで、「問題発生時の責任の所在も重要だが、現行の法制度や関連するエコシステムは、まだ十分に成熟していない」と指摘した。
金融サービスでは、通常時の処理だけでなく、想定外のエラーや事故まで見据える必要があるとも語った。「技術を議論する際には、すべてが正常に動作する最善のシナリオを前提にしがちだ。だが現実には例外事象やソフトウェアの不具合が起きるし、利用量の急増や処理能力の問題が生じることもある」と述べた。
そのうえで、「Toss Bankも多くの技術やAIを活用するデジタル銀行だが、その分、安全装置の整備にも細心の注意を払っている」と強調した。
◆ KYCからKYAへ、銀行の役割を提示
イ代表は、AIエージェント決済の拡大に伴って銀行が担う役割についても言及した。既存の金融機関が蓄積してきた顧客確認や取引検証のノウハウは、新たな決済環境でも重要になるとの見方を示した。
「AIエージェントが私の代わりに取引する本物のエージェントなのか、偽のエージェントではないのかを確認できなければならない」とし、「AIに付与する権限と安全装置を明確にすることも不可欠だ」と述べた。
さらに、従来の顧客確認制度であるKYC(Know Your Customer)を、AIエージェントの確認へと拡張する必要性にも触れた。「これまでは顧客を確認するKYCが重要だったとすれば、今後はエージェントを確認するKYA(Know Your Agent)が重要になる」と強調した。
「銀行はすでに、こうした手続きやノウハウ、金融分野の専門性を備えている。これらの能力を生かせば、AIエージェント決済における信頼の強化で大きな役割を果たせる」と説明した。
また、「Toss Bankは2021年10月の発足以降、約5年で顧客基盤を1700万人規模まで拡大した。既存銀行を買収したのではなく、すべてをゼロから構築する必要があったため、挑戦の連続だった。その過程でもAIは継続して重要なテーマだった」と振り返った。
AIエージェント技術が広がっても、金融サービスの信頼を支えるうえで銀行の役割は引き続き重要だというのが、イ代表の基本認識だ。
◆ ステーブルコインは法定通貨を代替せず、既存網と共存
イ代表は、AIを活用した決済の拡大に伴う資金決済インフラの変化についても、既存の決済網と新技術は共存していくとの見通しを示した。
AIエージェントが決済を実行するからといって、既存の資金決済システムを全面的に置き換える必要はないという。「決済の仕組みについて、すべてを一から作り直す必要はない。すでにあるシステムを活用できる」と述べた。
既存の金融インフラとステーブルコインを対立的に捉える見方にも距離を置いた。「議論は二者択一で捉えられがちだが、いまはAとBが共存できる時代だ。利用者に多様な選択肢を提供することで、生活をより便利にできる」と説明した。
そのうえで、「ステーブルコインが法定通貨を代替するわけではない。ステーブルコインは法定通貨を補完する役割を担う」との見方を示した。
ブロックチェーンを活用した資金決済技術についても同様の立場を示し、「ブロックチェーンのような新たな決済手段が登場しても、現在の資金決済網が完全に消えるわけではない。既存システムと新技術は相互補完の関係にある」と述べた。
他のパネリストも、既存の決済網を全面的に置き換えるのではなく、AIエージェント取引に対応できるよう進化させるべきだとの認識で一致した。
プラサンナ・バラダラジャン氏は、既存のカードや電子ウォレット、地域ごとの決済手段は大半の商取引で十分活用できると説明。一方で、AIエージェントがデータ利用料やAPI利用料を高頻度で決済する環境では、既存の決済手数料や精算コストが負担となる可能性があり、新たな少額決済手段の必要性が高まる可能性があると付け加えた。
◆ 技術だけでなく、安全装置も不可欠
イ代表は、今後のAIエージェント決済市場の発展を自動車の運転になぞらえ、技術の進歩と安全装置を並行して整える必要があると改めて強調した。
「決済とは資金をA地点からB地点へ移すことであり、自動車の運転もA地点からB地点へ移動することだ。しかし、車にアクセルしかなく、ブレーキも信号も交通ルールもハンドルもなければ、まともに走らせることはできない」と述べた。
AIエージェントが決済のスピードと利便性を高めたとしても、それを統制する権限、ルール、責任体制が伴わなければ、金融サービスで幅広く活用するのは難しいという意味だ。
イ代表は「昨年はプロトコルを議論し、今年は信頼を語っている。最終的には、それらすべてを包摂するエコシステムが必要になる」と述べた。
最後に「来年、こうした議論がどう発展していくのか期待している。AIエージェント決済市場では、技術と信頼の双方がともに発展しなければならない」と語った。
 Lee Ji-young
ljy@d-today.co.kr
キーワード
#Toss Bank #AI #AIエージェント決済 #KYC #KYA #ステーブルコイン #ブロックチェーン #フィンテック
