Thị trường chứng khoán Hàn Quốc đang ghi nhận những dự báo rất phân hóa về KOSPI trong năm tới. Dù cùng kỳ vọng lợi nhuận ngành bán dẫn cải thiện và doanh nghiệp đẩy mạnh hoàn vốn cho cổ đông, các công ty chứng khoán vẫn đưa ra kịch bản chênh lệch lớn, chủ yếu xoay quanh triển vọng lãi suất, đà tăng trưởng kinh tế và khả năng đầu tư AI chuyển hóa thành lợi nhuận thực tế.
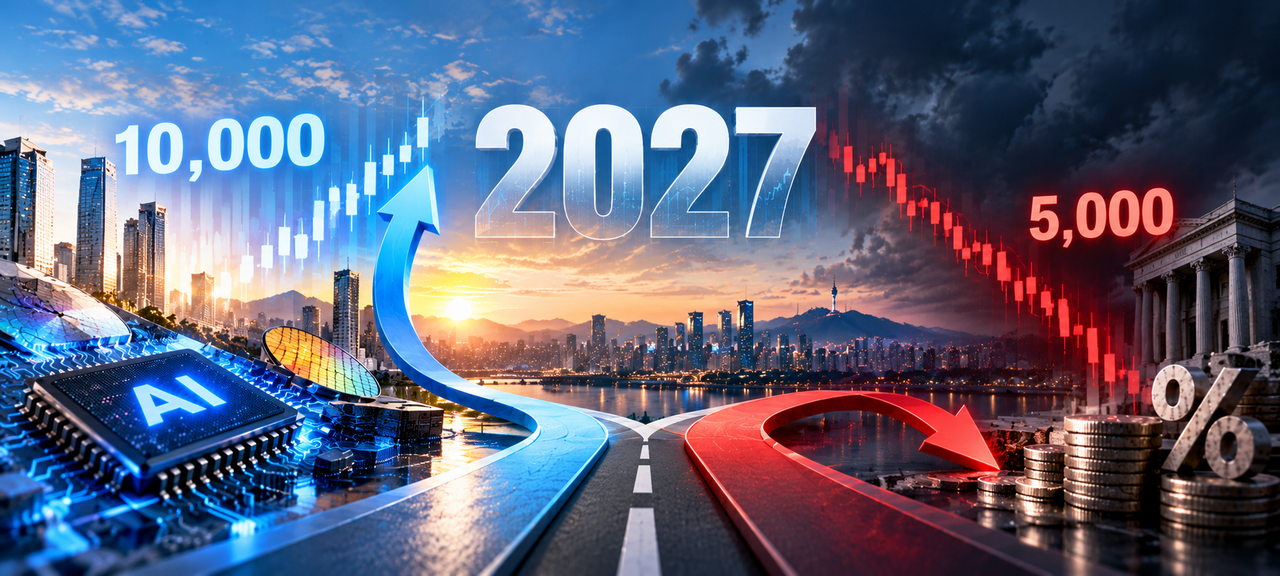
Ngày 2/11, theo giới tài chính - đầu tư Hàn Quốc, loạt công ty chứng khoán gần đây đã công bố vùng dự báo KOSPI năm tới, lần lượt gồm: Shinhan Investment 5.000-8.000 điểm; Kiwoom Securities 5.100-8.100 điểm; Daishin Securities 5.200-8.200 điểm; Hana Securities 5.250-8.500 điểm; Hanwha Investment & Securities 6.000-9.300 điểm; và Yuanta Securities 6.000-10.000 điểm.
Trong số này, Yuanta Securities là đơn vị đưa ra kịch bản lạc quan nhất. Chuyên gia phân tích Kim Yong-gu cho rằng KOSPI có thể diễn biến theo mô hình “đầu năm yếu, cuối năm mạnh”, tăng tốc trong nửa cuối năm và hướng tới mốc 10.000 điểm.
Theo ông, tăng trưởng lợi nhuận của nhóm doanh nghiệp AI và bán dẫn có thể kéo theo dòng tiền ngoại cải thiện, đồng thời hỗ trợ quá trình định giá lại doanh nghiệp.
Yuanta Securities cũng dự báo biên độ KOSPI theo từng quý sẽ tăng dần, với quý I ở mức 6.000-7.500 điểm, quý II là 6.500-8.000 điểm, quý III là 7.500-9.000 điểm và quý IV là 8.500-10.000 điểm.
Trong kịch bản thuận lợi nhất, nếu đầu tư AI tiếp tục mở rộng và dòng vốn ngoại vào thị trường mạnh hơn dự kiến, KOSPI thậm chí có thể hướng tới mốc 12.000 điểm.
Hanwha Investment & Securities cũng nghiêng về kịch bản “đầu năm yếu, cuối năm mạnh”. Công ty đặt mục tiêu KOSPI ở mức 8.500 điểm, với vùng dự báo 6.000-9.300 điểm.
Theo Hanwha, tăng trưởng lợi nhuận của nhóm bán dẫn cùng với sự cải thiện ROE là nền tảng hỗ trợ đà tăng của cổ phiếu.
Hana Securities dự báo KOSPI dao động trong vùng 5.250-8.500 điểm. Công ty ước tính tổng lợi nhuận ròng của các doanh nghiệp thuộc KOSPI trong năm tới đạt 1.056 nghìn tỷ won, đồng thời cho rằng thị trường đang bị định giá thấp khi P/E dự phóng 12 tháng chỉ ở mức 4,6 lần.
Chuyên gia phân tích Lee Jae-man nhận định Samsung Electronics và SK hynix sẽ dẫn dắt nhịp phục hồi từ cuối năm nay đến hết quý I năm sau.
Ông cũng lưu ý xu hướng đi lên hiện tập trung ở nhóm bán dẫn có thể lan sang các lĩnh vực khác, qua đó làm thay đổi nhóm cổ phiếu dẫn dắt thị trường.
Ở chiều ngược lại, Daishin Securities đưa ra dự báo thận trọng hơn với vùng 5.200-8.200 điểm, đồng thời cho rằng thị trường có thể vận động theo mô hình “đầu năm mạnh, cuối năm yếu”, tức đà phục hồi trong nửa đầu năm sẽ chậm lại từ nửa cuối năm.
Theo Daishin, niềm tin vào lợi nhuận doanh nghiệp có thể phục hồi trong nửa đầu năm nhờ lạm phát và lãi suất ổn định hơn.
Tuy nhiên, sang nửa cuối năm, gánh nặng lãi suất cao tích tụ cùng với giá nguyên liệu tăng có thể gây sức ép lên tăng trưởng. Daishin cho rằng hướng đi của thị trường sẽ phụ thuộc lớn vào việc các khoản đầu tư mở rộng của doanh nghiệp liên quan AI có thực sự tạo ra lợi nhuận hay không.
Kiwoom Securities đưa ra vùng dự báo 5.100-8.100 điểm, tương đối thận trọng. Công ty thừa nhận lợi nhuận doanh nghiệp nội địa đang cải thiện mạnh nhờ chu kỳ thuận lợi của ngành bán dẫn, nhưng đánh giá mức sinh lời cao hiện nay sẽ khó duy trì trong thời gian dài.
Chuyên gia phân tích Han Ji-young cho rằng mức tăng lợi nhuận do siêu chu kỳ bán dẫn đã phần nào phản ánh vào giá cổ phiếu. Vì vậy, điểm mấu chốt của năm tới sẽ là khả năng duy trì mặt bằng lợi nhuận cao hiện tại.
Kiwoom cũng dự báo biến động có thể kéo dài trong nửa đầu năm do lo ngại về lợi suất trái phiếu dài hạn của Mỹ và hiệu quả sinh lời của các khoản đầu tư AI, nhưng mức độ bất định sẽ giảm dần sau quý II.
Shinhan Investment là đơn vị thận trọng nhất, với vùng dự báo KOSPI cả năm ở mức 5.000-8.000 điểm và mốc hợp lý cuối năm là 7.000 điểm.
Chuyên gia phân tích Noh Dong-gil nhấn mạnh cần tách bạch giữa tăng trưởng lợi nhuận của ngành bán dẫn và việc định giá lại doanh nghiệp. Theo ông, ngay cả khi kết quả kinh doanh của các công ty bán dẫn cải thiện, khả năng được thị trường trả mức định giá cao như trước đây không còn dễ dàng.
Vì vậy, ông cho rằng thị trường năm tới sẽ không chỉ nhìn vào tăng trưởng lợi nhuận mà còn quan tâm nhiều hơn đến tốc độ tích lũy giá trị sổ sách trên mỗi cổ phiếu (BPS) và mức cải thiện lợi nhuận thực chất.
Trong bối cảnh dự báo chỉ số phân hóa mạnh, chiến lược đầu tư theo nhóm ngành cũng bắt đầu xuất hiện khác biệt rõ hơn. Bán dẫn vẫn được xem là biến số trung tâm của thị trường năm tới, song nhóm cổ phiếu dẫn dắt có thể dần thay đổi về cuối năm.
Hanwha Investment & Securities dự báo đến hết quý I năm sau, nhóm bán dẫn và phần cứng IT sẽ tiếp tục dẫn dắt đà tăng.
Từ quý II, khi áp lực lãi suất hạ nhiệt và đồng won mạnh lên, xu hướng tăng có thể lan sang các nhóm ngân hàng, thép, vận tải và tiện ích.
Hana Securities cho rằng trong nửa đầu năm, nhà đầu tư nên chú ý đến pin thứ cấp và phần cứng IT; sang nửa cuối năm, tâm điểm có thể chuyển sang dược sinh học và ôtô.
Công ty này phân tích rằng LG Energy Solution và Samsung Electro-Mechanics có thể cạnh tranh vị trí doanh nghiệp vốn hóa lớn thứ ba trong nửa đầu năm, trong khi ở nửa cuối năm, Samsung Biologics và Hyundai Motor có thể thu hút sự quan tâm của thị trường.
Daishin Securities nhận định xu hướng cải thiện lợi nhuận lấy bán dẫn làm trung tâm có thể tiếp diễn, đồng thời cơ hội đầu tư có thể mở rộng sang các lĩnh vực quốc phòng, tài chính và đóng tàu.
Tuy vậy, Daishin cũng cảnh báo rủi ro giảm tốc kinh tế và gánh nặng lãi suất cao có thể gia tăng trong nửa cuối năm, khiến mức độ phân hóa giữa các nhóm ngành trở nên rõ nét hơn.
Một số ý kiến trên thị trường cũng cho rằng dòng tiền của nhà đầu tư có thể dịch chuyển từ nhóm vốn hóa lớn trên KOSPI sang KOSDAQ và cổ phiếu vốn hóa vừa và nhỏ.
Chuyên gia phân tích Kang Hyun-gi của DB Securities nhận định khi dòng tiền tập trung vào cổ phiếu bán dẫn vốn hóa lớn hạ nhiệt, KOSDAQ có thể thể hiện sức mạnh tương đối tốt hơn.
Theo ông, có hai yếu tố hỗ trợ chính là KOSDAQ có thể tạo đáy sớm hơn KOSPI và các chính sách của chính phủ nhằm kích hoạt thị trường.
DB Securities dự báo trong nửa đầu năm tới, KOSDAQ có thể tăng theo diễn biến riêng lẻ của từng cổ phiếu; sang nửa cuối năm, nhóm chăm sóc sức khỏe từng bị thị trường bỏ quên trong thời gian dài có thể trở lại tâm điểm.
DB Securities cũng cho rằng định giá của KOSPI hiện thấp đáng kể so với mức trung bình lịch sử, nên dư địa giảm thêm có thể không còn nhiều.
Dù vậy, bất định quanh ngành AI vẫn hiện hữu. Cạnh tranh giữa các công ty AI ngày càng gay gắt khiến phí dịch vụ đi xuống, trong khi chi phí đầu tư hạ tầng như trung tâm dữ liệu và chất bán dẫn lại tăng lên.
Cùng với đó, lãi suất tăng khiến chi phí huy động vốn cao hơn, qua đó làm dấy lên nghi vấn về khả năng sinh lời của các doanh nghiệp liên quan.
Tựu trung, hai biến số then chốt của thị trường trong năm tới được cho là khả năng duy trì đà tăng lợi nhuận cao của các doanh nghiệp bán dẫn, cũng như việc mở rộng đầu tư AI có thực sự chuyển thành lợi nhuận hay không.
Tùy theo diễn biến của lãi suất và chu kỳ kinh tế, nhóm cổ phiếu dẫn dắt thị trường có thể dịch chuyển từ nhóm bán dẫn vốn hóa lớn sang cổ phiếu vốn hóa vừa và nhỏ, cổ phiếu nhạy cảm với chu kỳ hoặc các nhóm phòng thủ.
Kang Hyun-gi cho rằng thị trường có thể xuất hiện thêm các kênh đầu tư thay thế, đồng thời sự quan tâm của nhà đầu tư nhiều khả năng sẽ gia tăng đối với nhóm cổ phiếu vừa và nhỏ, với KOSDAQ đóng vai trò dẫn dắt.
 Oh Sang-yup
yub@d-today.co.kr