
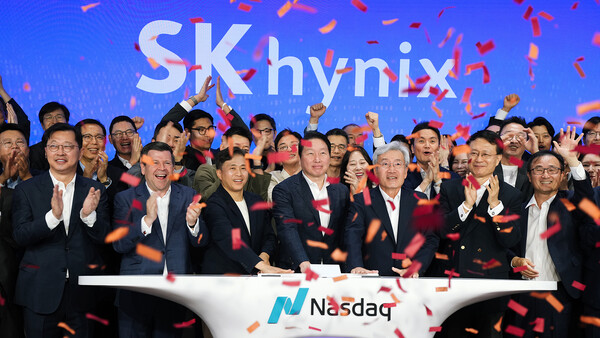
SK hynix ngày 28/10 cho biết doanh thu và lợi nhuận hoạt động quý III đều đạt mức cao nhất từ trước đến nay, nhờ đẩy mạnh giao HBM4, giá DRAM máy chủ tăng và doanh số SSD doanh nghiệp (eSSD) cải thiện. Công ty đồng thời cho biết đã vượt mốc 100.000 tỷ won doanh thu quý và mở rộng các hợp đồng cung ứng dài hạn với khách hàng lớn để đảm bảo sản lượng cho giai đoạn sau năm tới.
Trong quý III, SK hynix ghi nhận doanh thu 104.615,5 tỷ won và lợi nhuận hoạt động 83.333,8 tỷ won. So với cùng kỳ năm trước, doanh thu tăng 327,9% còn lợi nhuận hoạt động tăng 632,1%. Biên lợi nhuận hoạt động đạt 80%.
Tại cuộc họp công bố kết quả kinh doanh cùng ngày, công ty cho biết mảng DRAM trong quý III tăng trưởng nhờ HBM4 và DDR5 dành cho máy chủ. HBM là dòng bộ nhớ xếp chồng nhiều lớp DRAM, được đặt cạnh bộ tăng tốc AI và có giá cao hơn DRAM thông thường.
Theo SK hynix, công ty đã đẩy mạnh sản xuất hàng loạt và giao HBM4 từ quý III. Dòng HBM4 12 lớp cũng đang được bàn giao đúng tiến độ đã thống nhất với các khách hàng chủ chốt. Tỷ lệ thành phẩm vượt kế hoạch, qua đó giúp công ty nâng mục tiêu.
Sản lượng DDR5 cho máy chủ bán ra trong quý tăng hơn 40% so với quý trước.
Ông Park Seong-hwan, Giám đốc tài chính (CFO) của SK hynix, cho biết giá DRAM phổ thông tiếp tục đi lên. Cùng với đó, tỷ trọng HBM4 có mức giá cao hơn thế hệ trước tăng lên, giúp giá bán bình quân (ASP) của DRAM tăng ở mức trên 20%, tương đương quý trước.
Ở mảng NAND, SK hynix cho biết kết quả kinh doanh chủ yếu được quyết định bởi cơ cấu sản phẩm hơn là sản lượng giao hàng. Công ty đã điều chỉnh chiến lược bán hàng theo hướng ưu tiên các sản phẩm giá trị cao như eSSD TLC 321 lớp, khiến sản lượng NAND xuất xưởng trong quý III giảm nhẹ so với quý trước.
Tuy nhiên, ASP của NAND vẫn tăng ở mức giữa 20% nhờ mặt bằng giá đi lên và tỷ trọng SSD tiếp tục mở rộng.
Công ty cho biết nhu cầu lưu trữ dữ liệu phát sinh từ quá trình suy luận AI trên SSD đang tăng nhanh. Các sản phẩm phục vụ trung tâm dữ liệu đã kéo giá bán đơn vị của cả DRAM và NAND đi lên.
Trong quý IV, SK hynix dự kiến nâng tỷ trọng quy trình 321 lớp chủ lực lên hơn một nửa công suất sản xuất trong nước nhằm tăng nguồn cung eSSD.
Đà tăng giá bán đã chuyển hóa trực tiếp thành lợi nhuận, bất chấp áp lực tỷ giá. Khi giá DRAM và NAND cùng tăng, tốc độ tăng lợi nhuận hoạt động vượt tốc độ tăng doanh thu, đưa biên lợi nhuận hoạt động lên 80%.
Do bộ nhớ là mặt hàng được định giá bằng USD, đồng won mạnh lên thường làm giảm lợi nhuận khi quy đổi sang won. Dù chịu tác động bất lợi từ tỷ giá, ông Park cho biết SK hynix vẫn lập kỷ lục mới về lợi nhuận hoạt động và biên lợi nhuận quý nhờ giá sản phẩm tăng và tỷ trọng hàng giá trị gia tăng mở rộng.
Trái với lợi nhuận hoạt động, lợi nhuận ròng quý III đạt 39.775,6 tỷ won, giảm so với quý trước. Nguyên nhân là các chi phí ngoài hoạt động, trong đó có lỗ tỷ giá do biến động tỷ giá và khoản lỗ đánh giá tài sản đầu tư.
Dù vậy, dòng tiền từ hoạt động kinh doanh cốt lõi vẫn tiếp tục tích lũy. Đến cuối quý III, lượng tiền mặt tăng lên trong khi nợ vay giảm, giúp tiền mặt ròng đạt 98.700 tỷ won, qua đó mở rộng dư địa cho đầu tư và hoàn vốn cho cổ đông ngay cả trong bối cảnh lợi nhuận ròng đi xuống.
DRAM, HBM gần như kín đơn đến năm 2029
SK hynix dự báo đà tăng trưởng kết quả kinh doanh sẽ còn tiếp diễn sau năm tới. Công ty cho biết hiện đã ký hợp đồng cung ứng dài hạn (LTA) với 14 khách hàng lớn, trong đó có các nhà cung cấp dịch vụ đám mây (CSP) toàn cầu. Khối lượng đã được chốt tương đương hơn 50% tổng công suất sản xuất cho giai đoạn 2027-2028.
Theo SK hynix, nếu tính cả khối lượng đang trong quá trình đàm phán, DRAM và HBM gần như đã kín đơn đến năm 2029. Ông Park cho biết cơ chế giá về cơ bản nằm trong khung đã thỏa thuận với khách hàng và phản ánh diễn biến thị trường. Ngoài ra, các thỏa thuận này còn có cơ chế thực thi thực chất như tiền đặt cọc, giúp kế hoạch mua hàng của khách chuyển thành đơn hàng và giao hàng thực tế.
Công ty cho biết sẽ tận dụng khả năng dự báo nhu cầu tốt hơn để vừa mở rộng đầu tư, vừa tăng hoàn vốn cho cổ đông. Theo kế hoạch, quy mô đầu tư năm 2027 sẽ tăng đáng kể so với năm nay, trong đó có đầu tư thiết bị cho fab số 1 tại Yongin.
Trước lo ngại về dư cung, ông Park nhấn mạnh việc tăng đầu tư hoặc xây thêm fab mới không đồng nghĩa nguồn cung sẽ tăng theo tỷ lệ tương ứng. Công ty sẽ đưa phòng sạch của các fab mới vào vận hành theo từng giai đoạn.
Quy mô hoàn vốn cho cổ đông trong năm tài chính 2026 vào khoảng 100.000 tỷ won. Trong đó, cổ tức tiền mặt dự kiến hơn 30.000 tỷ won, còn giá trị mua lại và hủy cổ phiếu quỹ vượt 60.000 tỷ won, bao gồm 40.000 tỷ won đã công bố từ tháng 8.
SK hynix cho biết đã hoàn tất chương trình mua lại 40.000 tỷ won công bố hồi tháng 8 vào tuần trước và sẽ sớm tiến hành hủy số cổ phiếu này. Cùng ngày, hội đồng quản trị quyết định chia cổ tức quý III ở mức 20.000 won/cổ phiếu, tương đương tổng giá trị 14.000 tỷ won. Trong đó, 10.000 won/cổ phiếu phản ánh kết quả kinh doanh cải thiện và 10.000 won/cổ phiếu là cổ tức đặc biệt nhằm chia sẻ thành quả từ khoản đầu tư vào Kioxia.
Hội đồng quản trị cũng thông qua kế hoạch mua lại cổ phiếu quỹ trị giá 20.000 tỷ won. Sau khi trừ khoảng 10.000 tỷ won dành cho thưởng nhân sự, tổng quy mô hoàn vốn cho cổ đông trong quý III vào khoảng 24.000 tỷ won.
Ông Park cho biết công ty sẽ tiếp tục mua lại và hủy cổ phiếu quỹ để giá trị mỗi cổ phiếu phản ánh phù hợp hơn với giá trị nội tại.
Tham gia buổi công bố kết quả kinh doanh, CEO SK hynix Kwak Noh-jung cho rằng niềm tin khách hàng tích lũy từ năng lực công nghệ đã dẫn tới các hợp đồng dài hạn. Theo ông, điều này giúp cải thiện khả năng dự báo nhu cầu trong trung và dài hạn, đồng thời tạo nền tảng cho khả năng sinh lời ổn định. Nhiệm vụ tiếp theo của công ty là chuyển những thay đổi đó thành năng lực cạnh tranh bền vững.
 Suk Dae-geon
d2dg@d-today.co.kr