
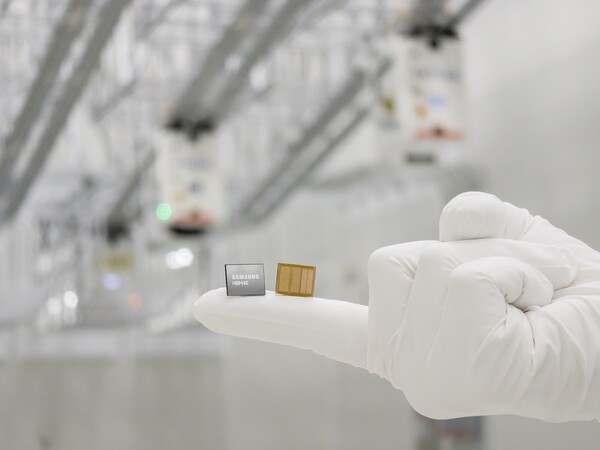
Samsung Electronics ngày 29/10 cho biết thị trường bộ nhớ vẫn trong tình trạng cầu vượt cung, khi nhu cầu từ máy chủ AI tăng nhanh nhưng năng lực sản xuất chưa theo kịp. Công ty nhận định tình trạng khan hiếm nguồn cung có thể kéo dài đến năm 2028.
Theo Samsung Electronics, nhu cầu đối với bộ nhớ dùng cho hạ tầng AI tiếp tục tăng, trong khi tiến độ xây dựng fab mới và quá trình chuyển đổi sang các thế hệ HBM mới vẫn chậm hơn tốc độ thị trường. Do đó, công ty đang chủ động chốt trước sản lượng và giá bán thông qua HBM4 cùng các hợp đồng cung ứng dài hạn, đồng thời điều chỉnh kế hoạch đầu tư thiết bị theo diễn biến nhu cầu.
Phát biểu tại cuộc họp công bố kết quả kinh doanh quý III ngày 29/10, Phó chủ tịch phụ trách kinh doanh bộ nhớ Kim Jae-jun cho biết dù các hãng đã nỗ lực mở rộng sản lượng, nhu cầu vẫn tăng nhanh hơn khả năng cung ứng.
Ông cho rằng khi agentic AI được triển khai mạnh hơn, nhu cầu với các sản phẩm hạ tầng AI như HBM, RDIMM cho máy chủ và SSD máy chủ cũng tăng theo.
Trong quý IV, Samsung Electronics dự kiến tiếp tục nâng tỷ trọng doanh số HBM, DRAM máy chủ và SSD. Theo công ty, nhu cầu hiện tập trung vào các sản phẩm gắn với các đợt ra mắt GPU và CPU thế hệ mới. Ở mảng NAND, đơn hàng SSD QLC đang tăng mạnh nhờ sự mở rộng của các dịch vụ trợ lý AI cá nhân.
Samsung Electronics cho biết nguyên nhân chính khiến nguồn cung chưa theo kịp là tiến độ mở rộng công suất chậm hơn dự kiến. Công ty đánh giá rằng ngay cả khi CAPEX toàn ngành tăng mạnh trong năm 2027, phần lớn khoản đầu tư này vẫn sẽ được dùng cho việc chuẩn bị mặt bằng mới và bù đắp chi phí xây dựng tăng cao. Trong khi đó, thời gian từ xây dựng fab đến khi có thể sản xuất wafer vẫn kéo dài, khiến khả năng gia tăng sản lượng ngay trong năm 2028 bị hạn chế.
Thời gian chờ giao thiết bị cũng đang kéo dài. Bên cạnh đó, HBM4E và HBM5 sử dụng die lớn hơn, đồng thời số lớp kim loại trong quy trình sản xuất cũng tăng lên.
Theo ông Kim, việc mở rộng nguồn cung trên thực tế là khó tránh khỏi giới hạn, do tỷ lệ chuyển đổi công suất giữa HBM và DRAM phổ thông ngày càng cao. Nói cách khác, khi tăng sản lượng HBM, phần công suất dành cho DRAM phổ thông sẽ giảm tương ứng.
Tình trạng khan hàng cũng đẩy giá bộ nhớ tăng trong suốt quý III. Samsung Electronics cho biết giá thị trường tăng trên hầu hết các phân khúc ứng dụng, trong đó máy chủ là động lực chính.
Trong quý III, giá bán bình quân (ASP) DRAM của Samsung Electronics tăng khoảng 20% so với quý trước, trong khi ASP NAND tăng ở mức hơn 10%. Cùng kỳ, lượng xuất xưởng tính theo bit của DRAM tăng ở mức một chữ số thấp đến trung bình, còn NAND tăng ở mức một chữ số trung bình. Điều này cho thấy tốc độ tăng giá vẫn lớn hơn mức tăng sản lượng xuất xưởng.
Sang quý IV, công ty dự báo lượng xuất xưởng DRAM tính theo bit sẽ tăng ở mức hai chữ số trung bình đến cao, còn NAND tăng ở mức hai chữ số trung bình.
Đáng chú ý, HBM4 là dòng sản phẩm đóng góp mạnh nhất cho tăng trưởng mảng bộ nhớ trong quý này. Doanh thu HBM4 trong quý III tăng hơn 3 lần so với quý trước, đồng thời tỷ trọng HBM4 trong tổng doanh thu HBM cũng lên khoảng 60%.
Ông Kim cho biết kết quả này phù hợp với mục tiêu doanh số HBM4 mà công ty đã đưa ra trong kỳ công bố kết quả kinh doanh trước đó.
Samsung Electronics cũng cho hay mục tiêu đưa thị phần HBM lên ngang với thị phần DRAM nói chung trong nửa cuối năm nay đã được hoàn thành ngay từ quý III. Công ty cho biết đã xuất xưởng mẫu HBM4E thế hệ mới đầu tiên trên thế giới vào tháng 5 và ghi nhận phản hồi ban đầu tích cực từ khách hàng.
Ngoài ra, Samsung Electronics đang chốt trước sản lượng cho năm tới thông qua các hợp đồng ký sớm. Theo ông Kim, khối lượng cung ứng HBM cho năm 2027 đã được đàm phán xong ở mức giá mục tiêu phù hợp với năng lực cạnh tranh sản phẩm của công ty và hiện đã bán hết. Các khách hàng lớn vẫn tiếp tục đề nghị tăng thêm lượng cung ứng.
Với HBM4E, Samsung Electronics dự kiến bắt đầu sản xuất hàng loạt trong nửa đầu năm sau và đẩy mạnh sản lượng trong nửa cuối năm. Công ty cũng cho biết đã hoàn tất ký hợp đồng cung ứng DRAM dài hạn (LTA) với 10 khách hàng lớn, đồng thời đang đàm phán với 10 khách hàng chủ chốt khác.
Theo Samsung Electronics, nhóm khách hàng ký hợp đồng dài hạn đang mở rộng từ các hyperscaler và doanh nghiệp máy chủ sang di động, ô tô, mạng và các lĩnh vực liên quan khác.
Nhu cầu gia hạn hợp đồng theo hình thức đàm phán hằng năm để kéo dài thời hạn hợp tác cũng cao hơn nhiều so với dự báo nội bộ. Samsung Electronics cho biết mục tiêu nâng tỷ trọng LTA trên tổng năng lực sản xuất lên 60-70% vào năm 2030 đang ngày càng trở nên rõ ràng hơn.
Tổng hợp ý kiến từ nhiều tổ chức nghiên cứu thị trường, Samsung Electronics nhận định tình trạng cung ứng thắt chặt có thể vẫn kéo dài ngay cả trong năm 2028.
Theo công ty, biến số lớn nhất còn lại là khả năng bổ sung sản lượng để đáp ứng nhu cầu tăng thêm. Samsung Electronics cho biết đang xem xét nhiều kịch bản ứng phó về nguồn cung, bao gồm cả điều chỉnh cơ cấu sản phẩm giữa các nhóm ứng dụng, trong bối cảnh các yêu cầu bổ sung sản lượng đã xuất hiện ngay trong thời hạn của các hợp đồng hiện hữu nhưng công suất sẵn có vẫn chưa đủ.
Công ty cho biết việc lắp đặt thiết bị sẽ được triển khai linh hoạt, ưu tiên bảo đảm trước không gian phòng sạch, sau đó điều chỉnh theo biến động của nhu cầu thị trường.
 Dae-geon Seok
d2dg@d-today.co.kr