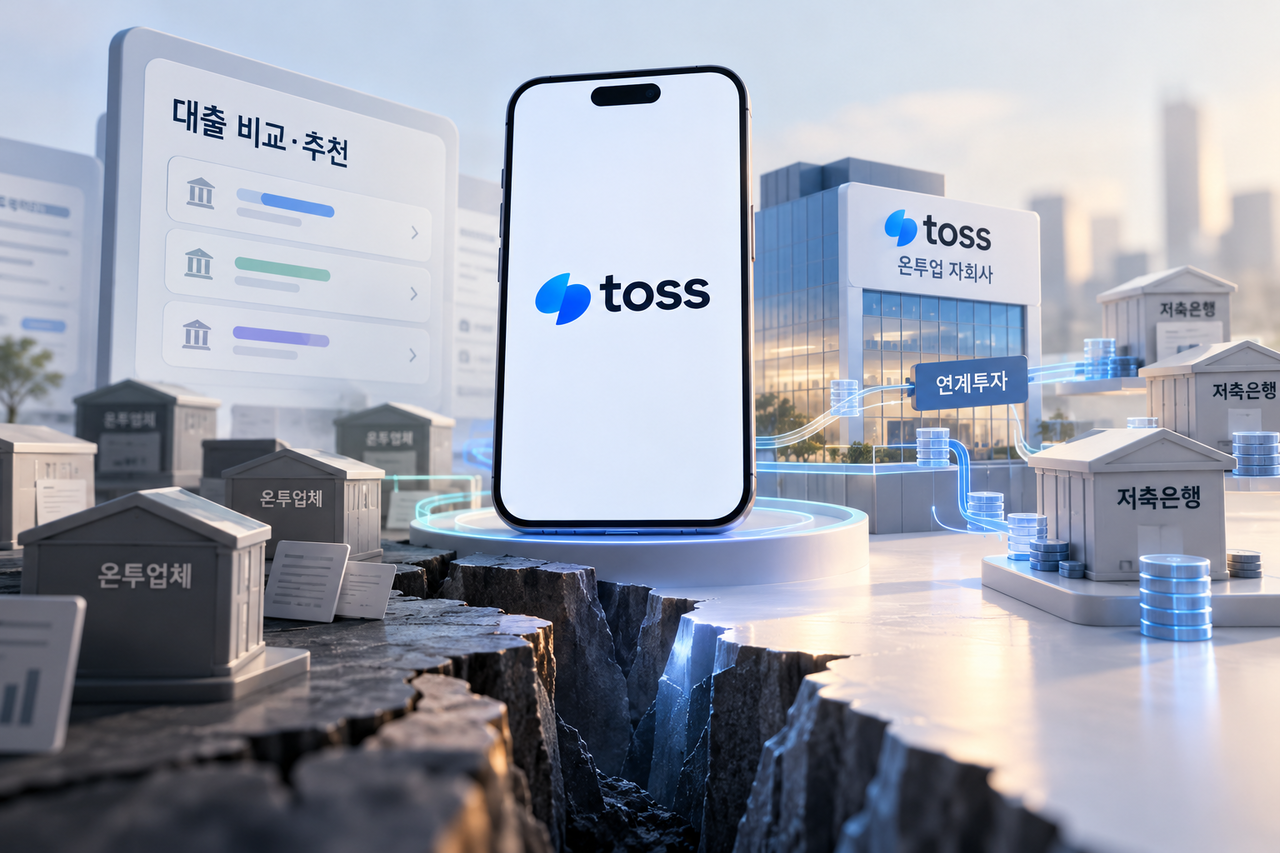
Viva Republica, công ty vận hành nền tảng tài chính Toss, đã thành lập công ty con để tham gia thị trường cho vay P2P. Tuy nhiên, kế hoạch này tiếp tục vấp phải tranh cãi khi các doanh nghiệp cùng ngành cảnh báo nguy cơ xung đột lợi ích và cạnh tranh thiếu công bằng, trong bối cảnh Toss hiện cũng đang vận hành nền tảng so sánh khoản vay.
Theo giới tài chính, ngày 2/11, Toss đã lập công ty con mang tên Toss Inclusive Preparation Corp. và đang chuẩn bị nộp hồ sơ đăng ký lên Ủy ban Dịch vụ Tài chính. Doanh nghiệp đặt mục tiêu tìm kiếm nhóm khách hàng vay vốn chưa được phản ánh đầy đủ trong hệ thống chấm điểm tín dụng hiện hành, qua đó mở rộng nguồn cung các khoản vay lãi suất trung bình.
Trước đó, thị trường dự đoán Toss có thể nộp hồ sơ vào đầu tháng 11, song thời điểm cụ thể đến nay vẫn chưa được chốt.
Phía Toss cho biết lịch nộp hồ sơ sẽ được quyết định sau khi trao đổi thêm với cơ quan chức năng. Thời điểm chính thức triển khai kinh doanh cũng phụ thuộc vào tiến độ hoàn tất thủ tục đăng ký.
Một trong những lo ngại lớn nhất của thị trường là khả năng Toss vừa đóng vai trò nền tảng so sánh, môi giới khoản vay, vừa trực tiếp cung cấp sản phẩm cho vay P2P thông qua doanh nghiệp cùng hệ sinh thái.
Hiện Toss đang vận hành nền tảng so sánh và đề xuất sản phẩm vay của nhiều tổ chức tài chính. Nếu bổ sung thêm một công ty con hoạt động trong mảng cho vay P2P, thị trường cho rằng có thể xuất hiện cấu trúc cạnh tranh trực tiếp giữa sản phẩm nội bộ và sản phẩm của các đối tác bên ngoài trên cùng một nền tảng.
Các doanh nghiệp trong ngành cảnh báo điều này có thể dẫn tới xung đột lợi ích, chẳng hạn ưu tiên hiển thị sản phẩm của công ty con hoặc khai thác thông tin của các tổ chức tài chính cạnh tranh.
Ngày 10/10, sáu doanh nghiệp cho vay P2P hoạt động trong mảng đầu tư liên kết với tổ chức tài chính gồm MoneyMove, Mowda, HonestAI, EightPercent, PFCT và Hanpass Financial đã ra tuyên bố chung, kêu gọi sớm xây dựng tiêu chí cạnh tranh công bằng trước khi các tập đoàn lớn và nền tảng tài chính quy mô lớn gia nhập thị trường.
Theo nhóm doanh nghiệp này, nếu một công ty vừa kinh doanh dịch vụ so sánh, môi giới khoản vay vừa tham gia cho vay P2P, hoặc tham gia thông qua công ty liên quan, thì cần làm rõ về mặt thể chế các vấn đề như tính minh bạch trong tiêu chí hiển thị và đề xuất sản phẩm, bảo vệ thông tin của đối thủ, cũng như điều kiện giao dịch công bằng giữa các bên liên quan và không liên quan.
Ngoài vấn đề xung đột lợi ích, thị trường cũng chia rẽ về việc sự tham gia của một doanh nghiệp lớn có thực sự giúp mở rộng mảng cho vay lãi suất trung bình hay không.
Mô hình cho vay P2P vận hành bằng cách huy động vốn từ nhà đầu tư để cho người đi vay vay lại. Riêng mảng đầu tư liên kết với tổ chức tài chính còn chịu ràng buộc bởi thủ tục phê duyệt và hạn mức đầu tư theo từng tổ chức.
Các doanh nghiệp hiện hữu nhận định rằng ngay cả khi một nền tảng lớn gia nhập thị trường, nếu nguồn vốn đầu tư không tăng tương ứng, thị trường có thể biến thành cuộc cạnh tranh giành nguồn vốn hữu hạn giữa các bên đang hoạt động.
Toss hiện cũng đang thúc đẩy hợp tác đầu tư liên kết với các ngân hàng tiết kiệm nhằm tạo nền tảng vốn cho kế hoạch cho vay P2P. DB Savings Bank và KB Savings Bank là hai cái tên được nhắc đến, nhưng việc tham gia đầu tư cũng như quy mô cụ thể vẫn chưa được xác định.
Lo ngại quanh kế hoạch gia nhập mảng cho vay P2P của Toss cũng đã được nêu ra tại các phiên chất vấn ở Quốc hội.
Tại phiên chất vấn Ủy ban Dịch vụ Tài chính tại Ủy ban Chính sách của Quốc hội ngày 8/10, nghị sĩ Min Byeong-deok thuộc Đảng Dân chủ chỉ trích mô hình Toss vừa vận hành nền tảng môi giới khoản vay vừa tham gia cho vay P2P, ví như “trọng tài xuống sân thi đấu”. Ông cũng nêu khả năng doanh nghiệp có thể ưu ái hiển thị sản phẩm của công ty liên quan, điều chỉnh thuật toán gợi ý khoản vay hoặc sử dụng thông tin của các doanh nghiệp P2P cạnh tranh.
Nghị sĩ Choi Eun-seok thuộc Đảng Quyền lực Nhân dân cũng đề cập tác động của việc Toss gia nhập thị trường đối với lĩnh vực vốn do các startup tài chính khai phá, đồng thời đề nghị cơ quan quản lý thẩm định thận trọng.
Tại phiên chất vấn tổng hợp ngày 22/10, yêu cầu đánh giá tác động của việc đăng ký hoạt động cho vay P2P đối với bảo vệ người tiêu dùng và trật tự giao dịch tài chính lành mạnh tiếp tục được đưa ra.
Ông Choi nhấn mạnh rằng nếu Toss vừa vận hành nền tảng vừa trở thành nhà cung cấp sản phẩm tài chính, trật tự cạnh tranh có thể bị xói mòn. Vì vậy, cơ quan quản lý cần rà soát kỹ tác động đối với bảo vệ người tiêu dùng cũng như môi trường giao dịch tài chính lành mạnh.
Về phía Toss, công ty cho rằng việc tách pháp nhân là biện pháp nhằm giảm thiểu xung đột lợi ích.
Đại diện doanh nghiệp giải thích rằng mảng dịch vụ so sánh, gợi ý khoản vay và mảng cho vay P2P trực tiếp cung cấp sản phẩm được đặt dưới các pháp nhân riêng biệt để hạn chế khả năng phát sinh xung đột lợi ích về mặt cấu trúc.
Theo phía Toss, quy định về bảo vệ người tiêu dùng tài chính yêu cầu nền tảng phải ưu tiên hiển thị những sản phẩm có điều kiện có lợi hơn cho khách hàng, vì vậy doanh nghiệp không thể tự ý điều chỉnh thứ hạng chỉ vì đó là sản phẩm của công ty mình.
Toss cũng cho biết công ty con sẽ chịu mức phí và tiêu chí hiển thị sản phẩm tương tự các doanh nghiệp cho vay P2P khác. Doanh nghiệp khẳng định thông tin khách hàng và dữ liệu kinh doanh không thể được chia sẻ giữa các pháp nhân nếu không có thủ tục hợp pháp, đồng thời nhân sự và kế toán cũng được tách biệt.
Dù Toss đã đưa ra phương án tách pháp nhân và áp dụng điều kiện giao dịch như nhau, thị trường vẫn đặt câu hỏi liệu các biện pháp này có đủ để ngăn xung đột lợi ích trong vận hành thực tế hay không.
Luật cho vay P2P quy định doanh nghiệp đăng ký hoạt động phải có hệ thống và cơ chế kiểm soát nội bộ phù hợp để ngăn ngừa xung đột lợi ích giữa người dùng với nhau hoặc giữa doanh nghiệp với người dùng. Nghị định hướng dẫn cũng yêu cầu kế hoạch kinh doanh không được gây lo ngại làm phương hại đến trật tự giao dịch tài chính lành mạnh. Vì vậy, cách cơ quan quản lý đánh giá hệ thống kiểm soát xung đột lợi ích của Toss đang trở thành tâm điểm chú ý.
Toss cho biết đang chuẩn bị các thủ tục cần thiết, đáp ứng đầy đủ điều kiện đăng ký và tiếp tục trao đổi với cơ quan chức năng.
Liên quan vấn đề này, Chủ tịch Ủy ban Dịch vụ Tài chính Lee Eok-won trả lời tại phiên chất vấn rằng cơ quan này sẽ “xem xét lại” các lo ngại về xung đột lợi ích và cạnh tranh công bằng xung quanh kế hoạch gia nhập mảng cho vay P2P của Toss.
Một đại diện trong ngành cho vay P2P nhận định các điểm nóng hiện nay gồm nguy cơ “đi sau hưởng lợi” khi tập đoàn lớn gia nhập muộn vào thị trường do startup khai phá, rủi ro xung đột lợi ích khi một doanh nghiệp vừa môi giới khoản vay vừa trực tiếp cung cấp sản phẩm, và áp lực cạnh tranh ngày càng lớn đối với nguồn vốn đầu tư hữu hạn. Theo người này, khuôn khổ pháp lý hiện hành được xây dựng trong bối cảnh chưa tính đầy đủ kịch bản các nền tảng lớn gia nhập thị trường, vì vậy cần bổ sung thể chế để bảo đảm cạnh tranh công bằng trong môi trường mới.
 Ji-young Lee
ljy@d-today.co.kr