
Chính phủ Hàn Quốc đang đẩy nhanh cải tổ thị trường quỹ hưu trí với trọng tâm là triển khai mô hình quỹ, song song với cơ chế hợp đồng hiện hành. Động thái này được dự báo sẽ làm nóng thêm cạnh tranh giữa các công ty chứng khoán và tổ chức tài chính trên thị trường hưu trí đã vượt 500 nghìn tỷ won.
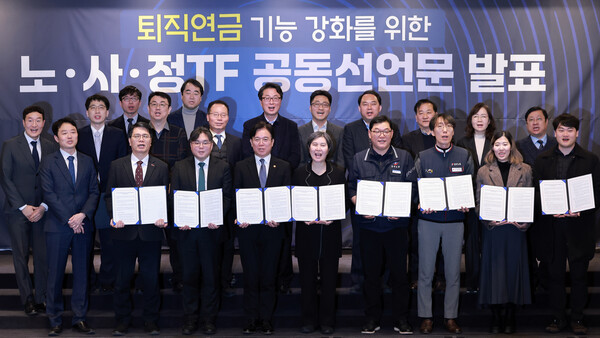
Ngày 29, sau cuộc họp tham vấn giữa chính phủ và đảng cầm quyền tại Ủy ban Lao động - Môi trường - Năng lượng khí hậu, Chính phủ Hàn Quốc công bố liên bộ “phương án tăng cường chức năng quỹ hưu trí”. Đây là bước triển khai cụ thể tuyên bố chung giữa lao động, giới chủ và chính phủ được đưa ra hồi tháng 2, với hai trụ cột chính là mở rộng cơ chế trích lập bên ngoài doanh nghiệp đối với trợ cấp thôi việc và thúc đẩy mô hình quỹ hưu trí.
Quy mô thị trường quỹ hưu trí tại Hàn Quốc đang tăng nhanh. Tính đến cuối năm ngoái, tổng số tiền tích lũy đạt 501,4 nghìn tỷ won, tăng 16,1% so với mức 431,7 nghìn tỷ won của một năm trước đó và lần đầu tiên vượt mốc 500 nghìn tỷ won.
Lợi suất trong năm ngoái đạt 6,47%, cao nhất kể từ khi bắt đầu thống kê. Tỷ trọng đầu tư vào các tài sản có mức sinh lời biến động cũng tăng từ 6,9% năm 2015 lên 24,6% vào năm ngoái.
Tuy nhiên, chính phủ cho rằng thị trường vẫn bộc lộ những hạn chế dù quy mô đã mở rộng, trong đó có chênh lệch lớn về mức độ triển khai quỹ hưu trí giữa các nơi làm việc và hiệu quả đầu tư dài hạn còn thấp. Trong 10 năm qua, tỷ lệ nơi làm việc áp dụng quỹ hưu trí chỉ quanh mức 26,5%. Mức lợi suất 6,47% của năm ngoái cũng thấp hơn Quỹ hưu trí quốc gia với 18,82%, quỹ hưu trí công chức 17,2% và quỹ hưu trí trường tư 18,9%.
Theo kế hoạch, chính phủ sẽ từng bước bắt buộc mọi doanh nghiệp trích lập khoản trợ cấp thôi việc tại các tổ chức tài chính và đơn vị bên ngoài doanh nghiệp.
Nếu dự thảo sửa đổi Luật Bảo đảm trợ cấp thôi việc cho người lao động được thông qua trong năm nay, sau một năm chuẩn bị, nghĩa vụ này sẽ được mở rộng theo lộ trình: từ năm 2028 áp dụng với doanh nghiệp có từ 100 lao động trở lên, năm 2029 với doanh nghiệp có 10-99 lao động và đến năm 2030 áp dụng với doanh nghiệp dưới 10 lao động.
Để giảm gánh nặng cho doanh nghiệp vừa và nhỏ, các nơi làm việc triển khai sớm sẽ được hỗ trợ đối ứng phần tích lũy. Với các doanh nghiệp mới tham gia, chính phủ cũng hỗ trợ chi phí vay vốn phục vụ hoạt động kinh doanh. Các doanh nghiệp có dưới 30 lao động dự kiến được hưởng cơ chế ưu đãi về phí quỹ hưu trí.
Nội dung thu hút sự chú ý lớn từ giới đầu tư tài chính là việc đưa vào mô hình quỹ hưu trí.
Khác với cơ chế hợp đồng hiện hành, trong đó người tham gia tự lựa chọn sản phẩm đầu tư, mô hình quỹ sẽ gom nguồn tiền tích lũy để một pháp nhân nhận ủy thác có chuyên môn trực tiếp quản lý. Người tham gia sẽ tự chịu lãi, lỗ. Mô hình này được áp dụng cho chế độ đóng góp xác định (DC) và IRP. Mỗi nơi làm việc cũng có thể vận hành đồng thời cả mô hình hợp đồng lẫn mô hình quỹ.
Đáng chú ý, Hàn Quốc sẽ áp dụng mô hình mở do tổ chức tài chính thành lập. Theo đó, các tổ chức tài chính có thể tự thành lập hoặc liên danh thành lập một pháp nhân nhận ủy thác vì lợi nhuận riêng để quản lý quỹ hưu trí của nhiều doanh nghiệp. Bên cạnh đó, còn có mô hình liên hiệp do nhiều người sử dụng lao động hoặc các tổ chức lao động - giới chủ cùng vận hành, cũng như mô hình mở do cơ quan công lập quản lý.
Vốn tối thiểu đối với pháp nhân nhận ủy thác theo mô hình mở do tổ chức tài chính thành lập dự kiến là 12 tỷ won. Đơn vị này phải trải qua quy trình chấp thuận sơ bộ và chấp thuận chính thức, đồng thời chịu nghĩa vụ ưu tiên lợi ích của người tham gia và trách nhiệm bồi thường thiệt hại.
Với các công ty chứng khoán, thay đổi này mở ra cơ hội mở rộng hoạt động từ phân phối tài khoản và sản phẩm hưu trí sang mảng quản lý quỹ thông qua pháp nhân nhận ủy thác riêng. Khi cơ chế trích lập bên ngoài doanh nghiệp làm tăng dòng vốn đổ vào thị trường hưu trí, cạnh tranh giữa các tổ chức tài chính về hiệu quả vận hành, sản phẩm và nền tảng hưu trí được dự báo sẽ gay gắt hơn.
Chính phủ cũng sẽ nới quy định đầu tư đối với quỹ hưu trí vận hành theo mô hình hợp đồng.
Hiện nay, IRP chỉ được phép đầu tư tối đa 70% tổng số tiền tích lũy vào tài sản rủi ro. Chính phủ đã quyết định nâng dần trần này, có tính đến quy mô và mức độ biến động của thị trường. Việc mở rộng hạn mức đối với DC sẽ được xem xét sau.
Danh mục sản phẩm đầu tư cũng sẽ được mở rộng. Chính phủ đưa tài khoản đầu tư tổng hợp (IMA) và thương phiếu của công ty chứng khoán vào nhóm tài sản đủ điều kiện đầu tư, trong khi hiện các sản phẩm này chưa được phép đưa vào DC và IRP. Đây được xem là điểm có thể kết nối việc mở rộng mảng IMA và thương phiếu của các công ty chứng khoán với thị trường quỹ hưu trí.
Cơ chế “lựa chọn mặc định” (default option) cũng sẽ được điều chỉnh theo hướng chú trọng hơn vào lợi nhuận và hiệu quả sau điều chỉnh rủi ro. Chính phủ sẽ rà soát khoảng 320 sản phẩm hiện có, đồng thời xem xét dừng tiếp nhận hoặc loại bỏ các sản phẩm kém hiệu quả. Thời điểm áp dụng default option cũng được rút ngắn từ 4 tuần sau đáo hạn xuống 2 tuần trước đáo hạn, nhằm giảm thời gian dòng tiền nằm ở các sản phẩm có lãi suất thấp.
Việc đánh giá các doanh nghiệp cung cấp dịch vụ quỹ hưu trí cũng sẽ chuyển từ tiêu chí định tính sang các chỉ số định lượng như lợi nhuận, khả năng duy trì dài hạn và mức độ chi trả lương hưu. Thay vì chỉ công bố một số nhà cung cấp xuất sắc, chính phủ cho biết sẽ công bố kết quả theo hướng khách quan hơn để thúc đẩy cạnh tranh trên thị trường.
Chính phủ Hàn Quốc dự kiến hoàn tất dự thảo sửa đổi Luật Bảo đảm trợ cấp thôi việc cho người lao động vào tháng 11 và thúc đẩy thông qua tại phiên toàn thể Quốc hội trong tháng 12.
Ông Choi Jong-jin, Giám đốc Khối Đổi mới Hưu trí tại Korea Investment & Securities, nhận định việc mở rộng các công cụ đầu tư để người lao động tham gia tích cực hơn vào thị trường vốn có thể trở thành bước ngoặt giúp cải thiện lợi suất. Theo ông, cạnh tranh gia tăng sau khi triển khai mô hình quỹ cũng có thể tạo tác động tích cực tới thị trường vận hành theo cơ chế hợp đồng hiện nay, đồng thời mở ra cơ hội mới cho các công ty chứng khoán.
Ông cũng cho rằng việc nới trần đầu tư vào tài sản rủi ro của IRP và mở rộng danh mục sản phẩm là tín hiệu tích cực. Tuy nhiên, việc có tiếp tục nâng hạn mức đầu tư vào tài sản rủi ro đối với DC hay không vẫn là vấn đề cần được xem xét thêm. Theo ông, nếu mục tiêu là tích lũy tài sản hưu trí trong dài hạn, các cải cách thể chế liên quan tới DC cần sớm được triển khai.
 Sang-yeop Oh
yub@d-today.co.kr