
Thị trường cổ phiếu token hóa đang tăng trưởng mạnh trong năm nay, trong bối cảnh Mỹ đẩy nhanh việc hoàn thiện khung pháp lý. Ở chiều ngược lại, hoạt động giao dịch các sản phẩm token hóa dựa trên cổ phiếu Hàn Quốc tại nước ngoài cũng gia tăng, làm dấy lên ý kiến cho rằng quy định trong nước cần sớm phản ánh xu hướng này.
Theo Trung tâm Nghiên cứu DigitalX, tính đến ngày 23/10, giá trị cổ phiếu token hóa đang lưu hành on-chain đạt 3,58 tỷ USD, gấp 5,3 lần so với đầu năm.
Mức tăng này vượt xa nhịp tăng 54% của toàn thị trường tài sản thực được mã hóa (RWA) trong cùng kỳ, đưa cổ phiếu token hóa trở thành nhóm tài sản tăng nhanh nhất trong hệ sinh thái RWA.
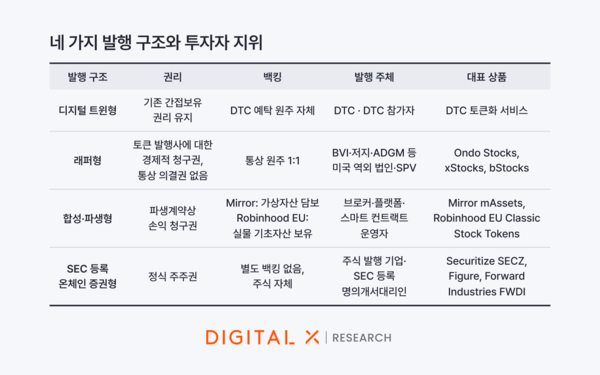
Xét theo cấu trúc phát hành, cổ phiếu token hóa được chia thành hai nhóm chính: token gắn với quyền đối với cổ phiếu cơ sở và token chỉ bám theo biến động giá cổ phiếu.
Trong đó, nhóm “digital twin” và “chứng khoán on-chain đăng ký với SEC” là các mô hình gắn token với quyền đối với cổ phiếu thực, qua đó duy trì quyền hưởng cổ tức và quyền biểu quyết. Ngược lại, mô hình “wrapper” và “synthetic/phái sinh” chỉ mang lại mức sinh lời liên kết với giá cổ phiếu, nhưng không đi kèm quyền biểu quyết.
Hiện 82% giá trị phát hành cổ phiếu token hóa đang lưu hành thuộc về các sản phẩm do Binance, Ondo Finance, xStocks, Robinhood... cung cấp, chủ yếu theo cấu trúc wrapper.
Về mặt thể chế, Mỹ cũng đang có những bước đi mới. Hồi tháng 7, tổ chức lưu ký trung ương DTC đã thử nghiệm giao dịch thực tế thông qua mô hình token hóa. Đến tháng 9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chấp thuận cơ chế miễn trừ cho các nền tảng giao dịch on-chain phục vụ đổi mới.
Dù vậy, do khung pháp lý vẫn ở giai đoạn đầu, nhiều ý kiến cho rằng còn quá sớm để xem đây là một thị trường giao dịch quy mô lớn.
Tại Hàn Quốc, các văn bản hướng dẫn đang được hoàn thiện trước thời điểm Luật chứng khoán điện tử sửa đổi có hiệu lực vào tháng 2/2027. Tuy nhiên, thảo luận hiện nay chủ yếu tập trung vào chứng khoán token hóa phát hành trong nước, trong khi cổ phiếu token hóa được phát hành và giao dịch ở nước ngoài vẫn chưa thuộc phạm vi điều chỉnh.
Đáng chú ý, các sản phẩm token hóa dựa trên cổ phiếu niêm yết tại Hàn Quốc như SK hynix đang được giao dịch ngày càng nhiều ở nước ngoài. Diễn biến này làm gia tăng quan điểm cho rằng khuôn khổ pháp lý trong nước cần tính tới cả những sản phẩm được phát hành bên ngoài Hàn Quốc.
Ông Jeong Ji-seong, nghiên cứu viên tại Trung tâm Nghiên cứu DigitalX, nhận định nếu Hàn Quốc không xây dựng được hạ tầng phát hành cổ phiếu token hóa, các giao dịch token hóa liên quan đến tài sản Hàn Quốc có thể sớm hình thành bên ngoài hệ thống chính thức. Theo ông, việc thể chế hóa thị trường này phụ thuộc vào khả năng kết nối quyền lợi của nhà đầu tư, thanh khoản, tài sản bảo đảm và giá tham chiếu trong một bộ quy tắc nhất quán.
 Oh Sang-yup
yub@d-today.co.kr