
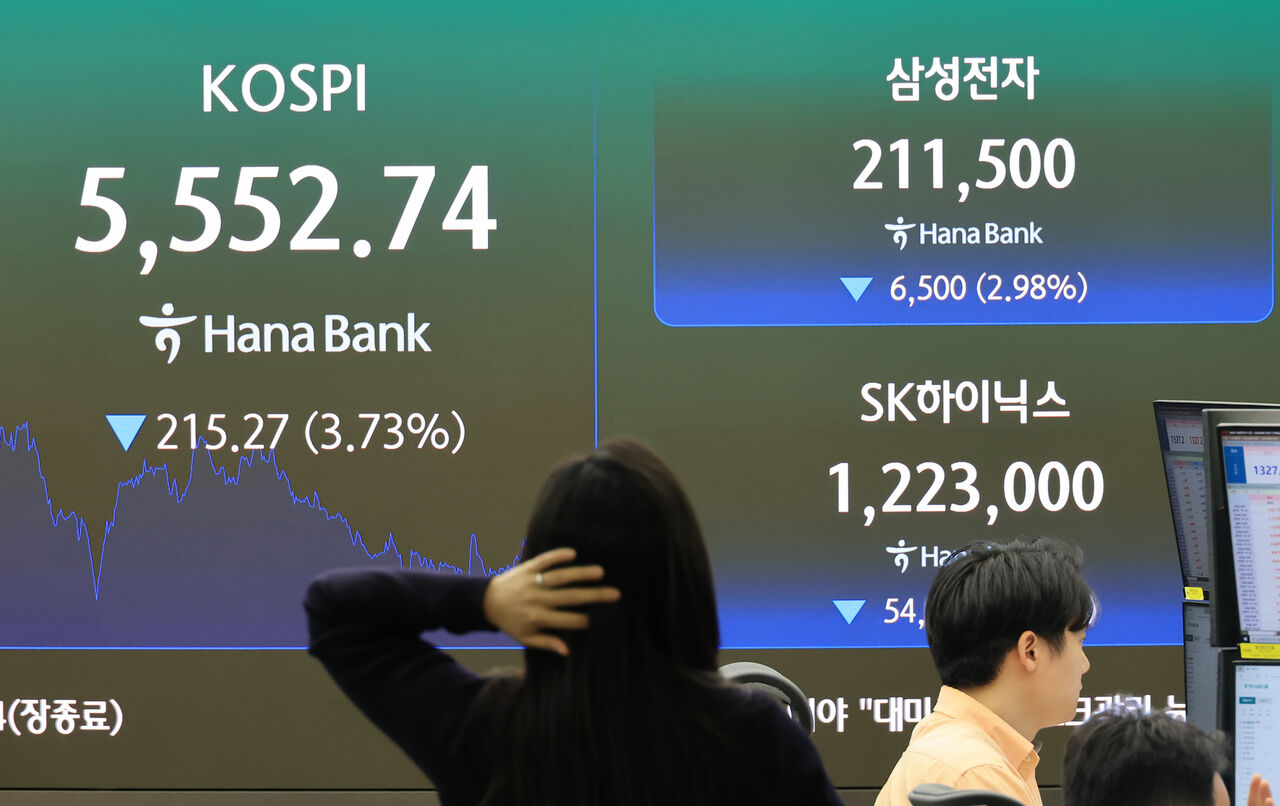
Thị trường chứng khoán Hàn Quốc trong tuần này sẽ bước vào giai đoạn kiểm định đà phục hồi, khi nhà đầu tư đồng thời chờ kết quả cuộc họp của Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) và loạt báo cáo tài chính quý III của các doanh nghiệp lớn. Trong bối cảnh nghi ngờ về hiệu quả đầu tư AI chưa lắng xuống, kết quả kinh doanh của nhóm bán dẫn và kế hoạch đầu tư trong thời gian tới được xem là những yếu tố có thể chi phối tâm lý thị trường.
Theo Sở Giao dịch Chứng khoán Hàn Quốc (KRX), KOSPI chốt phiên 23/10 tăng 16,53 điểm, tương đương 0,30%, lên 2.550,30 điểm. Chỉ số có thời điểm lùi về 2.305,98 điểm, trước khi bật tăng trở lại nhờ lực mua bắt đáy tập trung vào Samsung Electronics và SK hynix.
Trái lại, KOSDAQ giảm 1,62%, xuống 751,69 điểm. Trên sàn KOSPI, khối ngoại bán ròng 98,3 tỷ won, trong khi nhà đầu tư tổ chức mua ròng 86,8 tỷ won.
Tại Mỹ, chứng khoán giảm điểm trong phiên trước đó khi giá dầu quốc tế đi lên. Ngày 23/10 theo giờ địa phương, Dow Jones mất 1,2%, còn 52.215,16 điểm; S&P 500 giảm 0,5%, xuống 7.623,68 điểm; còn Nasdaq lùi 0,2%, về 25.955,34 điểm. Giá dầu Brent vượt 116 USD/thùng, trong khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiến sát mốc 5%, qua đó làm suy yếu khẩu vị rủi ro.
Gần đây, chứng khoán Hàn Quốc đã trải qua một đợt điều chỉnh mạnh, tương tự giai đoạn tháng 7. Trong phiên 15/10, KOSPI giảm 7,57%, sau đó tiếp tục biến động mạnh quanh vùng 2.500 điểm. Tâm lý nhà đầu tư chịu sức ép đồng thời từ lo ngại về khả năng sinh lời của đầu tư AI, mặt bằng lãi suất cao và áp lực bán ròng từ khối ngoại.
Điểm đáng chú ý là sự quan tâm của thị trường đang dịch chuyển khỏi câu chuyện tăng trưởng doanh thu đơn thuần của các doanh nghiệp AI, sang chi phí đầu tư và năng lực huy động vốn. Sau khi Meta công bố kế hoạch tăng đầu tư hạ tầng AI, phí bảo hiểm hoán đổi rủi ro tín dụng (CDS) đã tăng lên mức cao kỷ lục. Rủi ro tín dụng của những doanh nghiệp liên quan đến AI phụ thuộc nhiều vào vốn vay như CoreWeave và Oracle cũng vì thế được nhắc đến nhiều hơn.
Theo giới phân tích, vấn đề không nằm ở việc nhu cầu AI sụp đổ, mà ở chỗ thị trường đang bước vào giai đoạn kiểm chứng liệu các khoản đầu tư quy mô lớn có thực sự chuyển hóa thành dòng tiền và lợi nhuận hay không.
Doanh thu và nhu cầu của các doanh nghiệp AI thời gian gần đây vẫn duy trì ổn định. Tuy nhiên, trong môi trường lãi suất cao, những công ty mở rộng đầu tư bằng vốn vay đang phải đối mặt với tiêu chuẩn đánh giá khắt khe hơn trước.
Trong bối cảnh đó, mùa công bố kết quả kinh doanh tuần này sẽ là phép thử quan trọng cho các lo ngại nói trên. Tại Hàn Quốc, SK hynix sẽ công bố kết quả quý III vào ngày 28/10. Công ty dự kiến công bố lúc 9h và tổ chức conference call trong cùng ngày.
Thị trường không chỉ quan tâm đến quy mô lợi nhuận hoạt động, mà còn theo dõi nhu cầu đối với bộ nhớ băng thông cao (HBM), bộ nhớ dùng cho máy chủ, cũng như kế hoạch đầu tư thiết bị và chính sách hoàn vốn cổ đông. Nếu kết quả và triển vọng đáp ứng kỳ vọng trong bối cảnh giá bộ nhớ và nhu cầu máy chủ AI vẫn ổn định, tâm lý đầu tư vào nhóm bán dẫn, vốn đã suy yếu mạnh, có thể được cải thiện.
Ngày 29/10, Samsung Electronics sẽ công bố báo cáo kết quả quý III đã kiểm toán, dự kiến vào lúc 10h, kèm conference call. Những thông tin chưa thể xác nhận từ số liệu ước tính trước đó, như kết quả theo từng mảng kinh doanh, tiến độ mở rộng cung ứng HBM và triển vọng giá bộ nhớ, sẽ được thị trường đặc biệt chú ý.
Chính sách hoàn vốn cổ đông của hai doanh nghiệp này cũng là tâm điểm về dòng tiền. Trong bối cảnh khối ngoại liên tục bán ròng, việc các hãng bán dẫn lớn mua lại cổ phiếu quỹ hoặc tăng cổ tức có thể góp phần hấp thụ thêm nguồn cung cổ phiếu trên thị trường. Nếu kết quả kinh doanh tích cực đi kèm chính sách hoàn vốn rõ ràng, nhóm cổ phiếu bán dẫn vốn hóa lớn có thể đóng vai trò nâng đỡ thị trường ở vùng đáy.
Nhà đầu tư cũng đang dõi theo kết quả của Big Tech Mỹ. Microsoft sẽ công bố báo cáo vào ngày 28/10 theo giờ địa phương, trong khi Amazon và Intel, SanDisk sẽ công bố vào ngày 29/10. Với Microsoft, ngoài tăng trưởng của mảng AI và điện toán đám mây, quy mô đầu tư vào hạ tầng AI như trung tâm dữ liệu được dự báo sẽ là trọng tâm theo dõi.
Điều thị trường muốn xác nhận từ kết quả của các công ty công nghệ lớn gần đây không chỉ là tăng trưởng doanh thu. Khi đầu tư vào thiết bị AI tiếp tục tăng, câu hỏi then chốt là doanh thu và dòng tiền có bắt kịp tốc độ mở rộng đầu tư hay không.
Nếu đầu tư mở rộng đi cùng với cải thiện lợi nhuận, tâm lý đối với cổ phiếu AI có thể phục hồi. Ngược lại, nếu chỉ làm gia tăng gánh nặng nợ vay và chi phí đầu tư, xu hướng né tránh rủi ro gần đây có thể tiếp diễn.
Chính sách tiền tệ cũng là biến số lớn trong tuần này. Fed sẽ họp FOMC trong hai ngày 27-28/10 theo giờ địa phương để quyết định lãi suất. Kết quả có thể được xác nhận vào rạng sáng 29/10 theo giờ Hàn Quốc.
Thị trường hiện nghiêng về khả năng Fed giữ nguyên lãi suất. Tuy nhiên, đà tăng gần đây của giá dầu quốc tế đang làm dấy lên lo ngại lạm phát quay trở lại, khiến lộ trình lãi suất sắp tới của Fed trở thành tâm điểm chú ý.
Nếu giá dầu và lãi suất cùng ổn định, sức ép vĩ mô đang đè lên chứng khoán thời gian qua có thể dịu bớt. Ngược lại, nếu giá dầu neo cao và Fed tiếp tục để ngỏ khả năng thắt chặt thêm, áp lực định giá có thể gia tăng trở lại, đặc biệt với nhóm cổ phiếu AI và cổ phiếu tăng trưởng.
Xét về định giá, áp lực trên thị trường trong nước đã giảm đáng kể. P/E dự phóng 12 tháng của KOSPI đã lùi về đầu vùng 4x, trong khi EPS dự phóng vượt 1.300. Khi giá cổ phiếu giảm nhanh hơn kỳ vọng lợi nhuận, thị trường hiện được đánh giá là đã bước vào vùng định giá rẻ trong lịch sử.
Dù vậy, nhiều ý kiến cho rằng chỉ dựa vào mặt bằng giá thấp thì khó kỳ vọng một nhịp phục hồi theo hình chữ V trong ngắn hạn. Vấn đề cốt lõi của thị trường gần đây nằm nhiều hơn ở cung - cầu và rủi ro tín dụng, thay vì lợi nhuận doanh nghiệp. Áp lực bán từ khối ngoại vẫn chưa hạ nhiệt hoàn toàn, trong khi chênh lệch tín dụng liên quan đến AI và giá dầu quốc tế vẫn ở mức cao.
Xét theo nhóm ngành, giới phân tích cho rằng nên ưu tiên theo dõi các doanh nghiệp đã chứng minh được kết quả kinh doanh, trong đó trọng tâm là bán dẫn. Dù thị trường điều chỉnh, nhu cầu đối với bộ nhớ và máy chủ AI vẫn được duy trì. Vì vậy, nếu kết quả của SK hynix và Samsung Electronics không phát đi tín hiệu suy yếu của chu kỳ, nhóm bán dẫn có thể trở thành tâm điểm của nhịp hồi phục.
Ở chiều ngược lại, nếu gánh nặng huy động vốn cho đầu tư AI tiếp tục bị nhấn mạnh, mức độ phân hóa giá cổ phiếu giữa các doanh nghiệp lớn có dòng tiền mạnh và những công ty phụ thuộc vào vốn vay có thể còn nới rộng. Khi đó, thị trường nhiều khả năng sẽ tiếp tục ưu tiên kiểm chứng doanh thu, dòng tiền và dư địa đầu tư, thay vì chỉ đặt cược vào yếu tố “liên quan AI”.
Tóm lại, điểm mấu chốt của thị trường trong tuần này là liệu FOMC có thể giúp hạ nhiệt bất ổn về lãi suất hay không, đồng thời các doanh nghiệp bán dẫn và Big Tech trong và ngoài nước có chứng minh được tính bền vững của đầu tư AI thông qua kết quả kinh doanh hay không. Nếu cả hai điều kiện này được xác nhận, KOSPI có thể thử hồi phục với vùng đáy dần được nâng lên quanh mốc 2.500 điểm.
Ngược lại, nếu áp lực từ giá dầu và lãi suất kéo dài, trong khi nghi ngờ về hiệu quả đầu tư AI không được giải tỏa, biến động mạnh nhiều khả năng sẽ còn tiếp diễn thêm một thời gian.
Park Ki-ryang, chuyên gia nghiên cứu cấp cao tại Samsung Securities, nhận định khó kỳ vọng một nhịp phục hồi theo hình chữ V trong ngắn hạn, song phần lớn thông tin xấu đã được phản ánh đáng kể vào giá cổ phiếu. Theo ông, chiến lược tiếp cận từng bước sau khi xác nhận vùng hỗ trợ vững chắc là phù hợp hơn.
Trong khi đó, Lee Kyung-min, chuyên gia nghiên cứu tại Daishin Securities, cho rằng trọng tâm của thị trường hiện nằm ở các yếu tố vi mô hơn là vĩ mô. Ông nhấn mạnh cần theo dõi liệu kết quả của nhóm công nghệ lớn có đủ sức củng cố niềm tin vào tính bền vững và khả năng sinh lời của đầu tư AI hay không.
Còn Lee Jae-won, chuyên gia nghiên cứu tại Yuanta Securities, đánh giá đây là thời điểm cần kiểm chứng lại các quyết định đầu tư bằng kết quả kinh doanh, thay vì chỉ chạy theo tâm lý bi quan của thị trường. Ông cho rằng nhà đầu tư nên tiếp cận theo hướng gia tăng tỷ trọng ở những doanh nghiệp đã tạo ra kết quả thực tế.
 Oh Sang-yup
yub@d-today.co.kr