
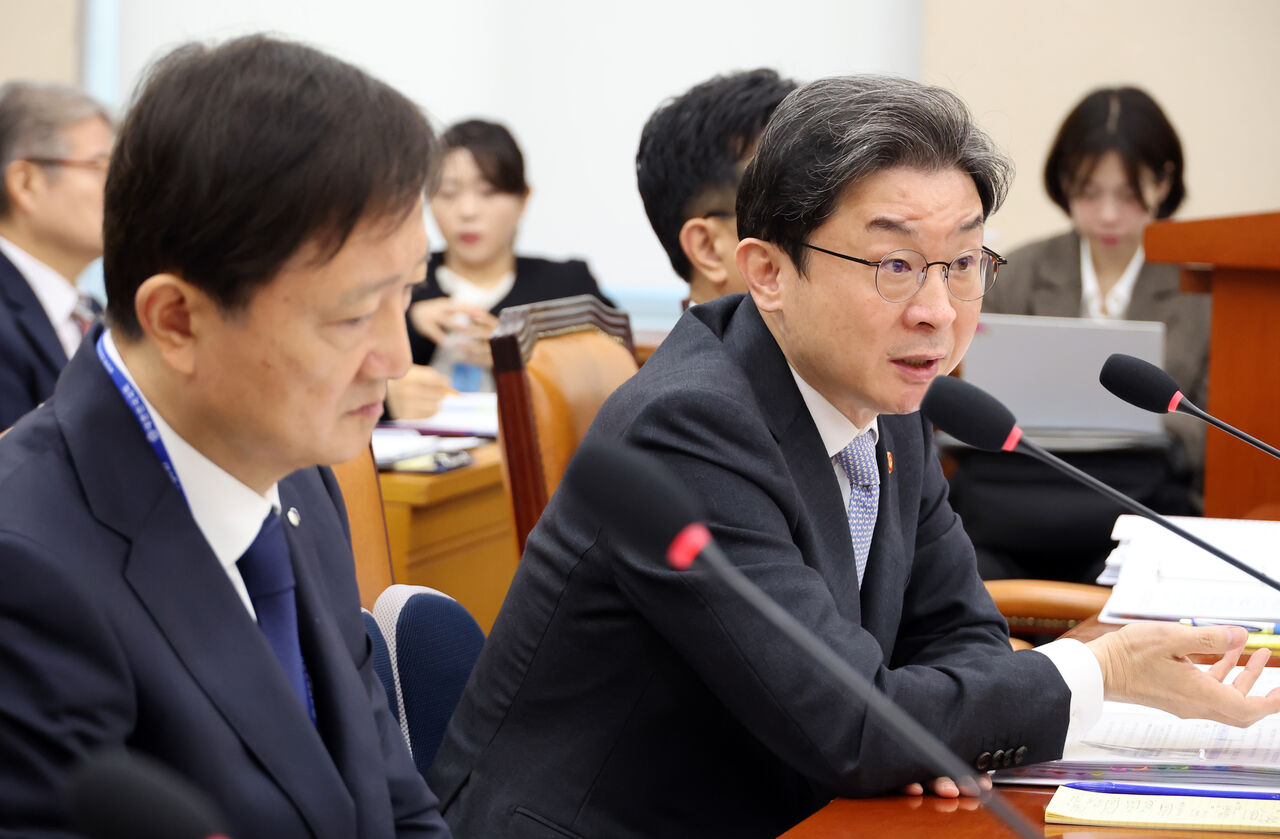
Tại phiên kiểm tra của Quốc hội Hàn Quốc ngày 22/10, các nghị sĩ đồng loạt nêu ba vấn đề lớn của lĩnh vực tài chính: dòng vốn ngày càng tập trung vào hệ thống ngân hàng, tranh cãi về cơ sở pháp lý của cơ chế kiểm soát cho vay hộ gia đình và những điểm nghẽn trong hạ tầng thanh toán số, bao gồm Apple Pay và công nghệ NFC.
Trong phiên kiểm tra tổng hợp lĩnh vực tài chính của Ủy ban Các vấn đề quốc vụ thuộc Quốc hội, nội dung chất vấn tập trung vào sự mất cân đối giữa ngân hàng và khối tài chính phi ngân hàng, cách thức kiểm soát tổng dư nợ cho vay hộ gia đình, cũng như khả năng cải thiện môi trường thanh toán số. Các cơ quan quản lý tài chính cho biết sẽ rà soát chênh lệch mang tính cấu trúc giữa các nhóm định chế, đồng thời xem xét hoàn thiện cơ chế quản lý dư nợ và hạ tầng thanh toán.
Một trong những vấn đề nổi bật là dòng vốn tiếp tục dồn về ngân hàng, trong khi các tổ chức tiết kiệm và khối tài chính hợp tác suy yếu rõ rệt.
Theo tài liệu do nghị sĩ Yoo Dong-su của Đảng Dân chủ công bố, tổng tài sản của khối ngân hàng tương đương 3,8 lần khối tiết kiệm và tài chính hợp tác vào cuối năm 2023, và tăng lên 4,3 lần vào cuối tháng 6 năm nay. Chênh lệch lợi nhuận ròng cũng nới rộng, từ 12,3 lần vào cuối năm 2023 lên 15,8 lần vào cuối tháng 6 năm nay.
Khoảng cách về quy mô cho vay và huy động cũng tiếp tục mở rộng. Chênh lệch dư nợ cho vay giữa khối ngân hàng và khối tiết kiệm - tài chính hợp tác tăng từ 2,9 lần vào cuối năm 2023 lên 3,1 lần vào cuối tháng 6 năm nay. Chênh lệch về huy động vốn cũng tăng từ 2,6 lần lên 2,9 lần.
Đáng chú ý, dù hạn mức bảo vệ tiền gửi đã được nâng từ 50 triệu won lên 100 triệu won vào tháng 9 năm ngoái, dòng vốn vẫn không dịch chuyển sang khối phi ngân hàng mà tiếp tục tập trung vào các ngân hàng.
Số liệu được trình tại phiên kiểm tra cho thấy trong một năm qua, tiền gửi tại các tổ chức tiết kiệm và tài chính hợp tác giảm 2.950 tỷ won. Trong khi đó, tiền gửi tại khối ngân hàng tăng 16.680 tỷ won, từ 275.800 nghìn tỷ won lên 292.400 nghìn tỷ won.
Lợi thế cạnh tranh về lãi suất huy động của khối tài chính hợp tác cũng suy giảm. Phân tích cho thấy từ tháng 12 năm ngoái đến tháng 6 năm nay, lãi suất huy động của nhóm này thấp hơn mức của ngân hàng.
Rủi ro an toàn tài chính tại khối phi ngân hàng cũng được nhắc tới. Số hợp tác xã tín dụng rơi vào tình trạng âm vốn chủ sở hữu tăng từ 100 đơn vị năm 2023 lên 216 đơn vị vào cuối tháng 6 năm nay. Với Saemaul Geumgo, con số này tăng từ 36 lên 227 trong cùng giai đoạn.
Phó chủ tịch Ủy ban Dịch vụ Tài chính Hàn Quốc (FSC) Lee Eok-won cho biết nợ xấu trong mảng tài trợ dự án bất động sản (PF) đang ảnh hưởng trực tiếp tới hoạt động sử dụng vốn và huy động vốn của khối phi ngân hàng. Theo ông, khi tài sản xấu tăng lên, các tổ chức này cũng gặp khó trong việc giải ngân số vốn mới huy động được.
Ông Lee cho rằng cần đồng thời siết quản trị thông qua các quy định an toàn và cải thiện mô hình kinh doanh theo từng nhóm định chế. FSC cũng sẽ xem xét lại vai trò giữa ngân hàng và khối phi ngân hàng nhằm giảm tình trạng mất cân đối mang tính cấu trúc.
Thống đốc Cơ quan Giám sát Tài chính Hàn Quốc (FSS) Lee Chan-jin cũng nói cơ quan này sẽ tham khảo các trường hợp như Nhật Bản trong quá trình tái cơ cấu vai trò của các định chế tài chính địa phương và quy mô nhỏ, đồng thời trao đổi với FSC về phương án cải thiện.
Bên cạnh đó, cơ chế kiểm soát tổng dư nợ cho vay hộ gia đình tiếp tục là tâm điểm tranh cãi tại Quốc hội, đặc biệt liên quan đến cơ sở pháp lý và quy trình ban hành chỉ đạo hành chính của cơ quan quản lý.
Nghị sĩ Cho Jung-hoon của Đảng Quyền lực Nhân dân chất vấn việc FSC viện dẫn Luật thành lập FSC và Luật Ngân hàng làm căn cứ cho cơ chế áp tổng hạn mức cho vay hộ gia đình. Theo ông, cần làm rõ liệu thẩm quyền về ổn định thị trường và giám sát chung có đủ cơ sở để áp trần cho vay đối với từng ngân hàng và kéo theo các biện pháp bất lợi hay không.
Phía cơ quan quản lý cho biết việc kiểm soát tổng dư nợ được thực hiện trên cơ sở thỏa thuận tự nguyện với các ngân hàng. Tuy nhiên, tại Quốc hội đã xuất hiện ý kiến cho rằng trên thực tế, các ngân hàng vượt mục tiêu vẫn bị siết chỉ tiêu cho vay trong năm tiếp theo.
Trong một nội dung chất vấn khác, các nghị sĩ nêu việc 7 ngân hàng vượt mục tiêu tăng trưởng cho vay hộ gia đình trong năm ngoái đã bị trừ phần vượt vào hạn mức cho vay của năm nay. FSS xác nhận biện pháp này xuất phát từ thỏa thuận tự nguyện với các ngân hàng.
Dù vậy, tại phiên kiểm tra, nhiều ý kiến chỉ trích rằng việc FSS đưa ra chỉ tiêu rồi áp biện pháp bất lợi với ngân hàng về bản chất không khác nhiều so với một cơ chế mang tính cưỡng chế.
Tính phù hợp về thủ tục của các “hướng dẫn hành chính” cũng bị đặt dấu hỏi. Một số nghị sĩ cho rằng FSS đã truyền đạt bằng miệng cho cán bộ ngân hàng các chỉ đạo liên quan đến kiểm soát tổng dư nợ và biện pháp xử lý khi vượt chỉ tiêu.
Quốc hội cũng chất vấn liệu các bước như lấy ý kiến, thẩm định và thông báo bằng văn bản đã được thực hiện đầy đủ hay chưa. Ngoài ra, trong khi các hướng dẫn hành chính trước đây về cho vay thế chấp nhà ở từng có thời hạn hiệu lực rõ ràng, cơ chế kiểm soát tổng dư nợ hiện nay lại chưa có mốc kết thúc cụ thể.
Một số trường hợp bất tiện cho người tiêu dùng cũng được đưa ra tại phiên họp. Tại một khu căn hộ mới gần ga Maegyo ở Suwon, hồ sơ vay để thanh toán phần tiền còn lại của căn hộ với tổng quy mô 50 tỷ won đã khép lại trong thời gian ngắn. Tại Pyeongtaek, trong số 1.700 hộ gia đình chỉ khoảng 20% có thể tiếp cận khoản vay.
Đáp lại, cơ quan quản lý tài chính nhấn mạnh nợ hộ gia đình vẫn là một trong những rủi ro lớn nhất đối với thị trường tài chính trong nước, do đó việc kiểm soát tổng dư nợ là cần thiết. Nhà chức trách cũng cho rằng điều kiện hoạt động của mỗi ngân hàng khác nhau nên khó áp dụng một chuẩn quy định thống nhất cho tất cả.
FSC cho biết sẽ rà soát các vấn đề pháp lý và thủ tục của cơ chế kiểm soát tổng dư nợ cho vay hộ gia đình, đồng thời xem xét khả năng bổ sung và hoàn thiện phương thức vận hành hiện nay.
Ở mảng thanh toán số, Quốc hội tập trung vào hai vấn đề: nâng tiện ích thanh toán cho du khách nước ngoài và cải thiện môi trường sử dụng các dịch vụ thanh toán nhanh trong nước.
Theo tài liệu do nghị sĩ Kim Yong-man của Đảng Dân chủ cung cấp, tổng giá trị giao dịch thẻ của người Hàn Quốc ở nước ngoài trong năm ngoái đạt 33.000 tỷ won, cao hơn 13.000 tỷ won so với mức 20.000 tỷ won giao dịch thẻ của người nước ngoài tại Hàn Quốc.
Quốc hội cũng chỉ ra rằng trong số các bất tiện mà du khách nước ngoài phản ánh, thanh toán là một nhóm vấn đề lớn. Trong năm ngoái, cứ bốn phản ánh được gửi tới Tổng cục Du lịch Hàn Quốc thì có một phản ánh liên quan đến thanh toán.
Theo các nghị sĩ, tốc độ phổ cập Apple Pay tại Hàn Quốc chậm hơn kỳ vọng chủ yếu do phí dịch vụ và chi phí đầu tư hạ tầng. Hiện Hyundai Card là đối tác duy nhất phát hành thẻ liên kết Apple Pay. Mức phí mà công ty thẻ phải trả cho Apple vào khoảng 0,15% giá trị thanh toán, tương đương khoảng 5 lần mức tại Trung Quốc.
Ngoài phí dịch vụ, chi phí phát sinh trong quá trình đăng ký thẻ, xử lý thanh toán và đầu tư thiết bị giao tiếp trường gần (NFC) cũng được xem là rào cản khiến các công ty thẻ khác khó mở rộng dịch vụ.
Một vấn đề khác được nêu ra là việc quyền truy cập vào chức năng thanh toán NFC trên iPhone còn bị hạn chế. Quốc hội yêu cầu cải thiện môi trường để các dịch vụ thanh toán nhanh trong nước như Naver Pay và Toss Pay cũng có thể sử dụng NFC trên iPhone cho thanh toán.
Một số ý kiến tại Quốc hội cho rằng Chính phủ cần chủ động hơn trong hỗ trợ mở rộng hạ tầng thanh toán nhằm tăng tiện ích cho du khách nước ngoài. Các nghị sĩ đề nghị tham khảo kinh nghiệm cải thiện môi trường thanh toán tại Trung Quốc và châu Âu, đồng thời chuẩn bị cho các công nghệ mới như thanh toán QR và thanh toán sinh trắc học.
FSC cho biết phí Apple Pay thuộc phạm vi thỏa thuận giữa các bên trên thị trường, song cơ quan này sẽ xem xét các biện pháp để du khách nước ngoài có thể thuận tiện sử dụng nhiều phương thức thanh toán hơn tại Hàn Quốc.
Đối với vấn đề mở NFC, FSC cho hay sẽ tiến hành rà soát, bao gồm cả vai trò của cơ quan cạnh tranh, đồng thời thảo luận các biện pháp hỗ trợ về thể chế trong phạm vi chức năng của cơ quan quản lý tài chính.
FSS cũng cho biết sẽ xem xét khả năng xây dựng hạ tầng công cho các công nghệ thanh toán mới như nhận diện khuôn mặt, đồng thời phối hợp với FSC để bàn hướng cải thiện, trong đó có cả vấn đề phí.
 Lee Ji-young
ljy@d-today.co.kr