
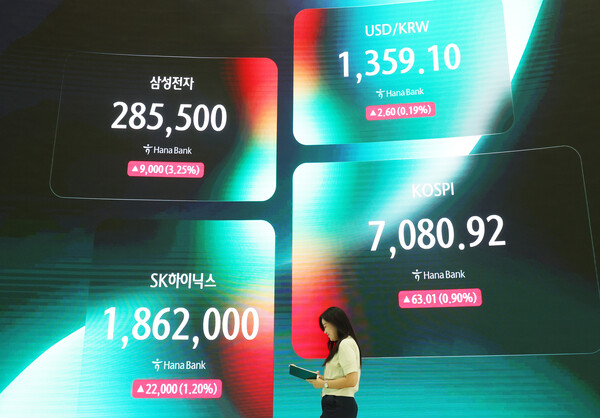
Thị trường chứng khoán Hàn Quốc bước vào tuần giao dịch đầu tiên sau kỳ nghỉ Chuseok với hàng loạt biến số bên ngoài cần theo dõi. Tâm điểm của KOSPI sẽ là dữ liệu lạm phát của Mỹ, diễn biến giá dầu, lợi suất trái phiếu dài hạn và kết quả kinh doanh của Micron, những yếu tố có thể định hình xu hướng tăng tiếp theo của chỉ số.
Trong phiên cuối cùng trước kỳ nghỉ, ngày 23, KOSPI tăng 0,90%, lên 7.080,92 điểm. Dù biến động trong phiên, chỉ số vẫn giữ được mốc 7.000 điểm trước khi bước vào kỳ nghỉ lễ.
Trong thời gian thị trường Hàn Quốc nghỉ giao dịch, chứng khoán Mỹ tiếp tục đi lên. Chốt phiên ngày 25 theo giờ địa phương, S&P 500 tăng 0,51% lên 7.743,41 điểm, Nasdaq tăng 0,48% lên 27.068,72 điểm, còn Dow Jones tăng 0,93% lên 51.828,62 điểm.
Một trong những biến số đầu tiên của tuần là kết quả cuộc gặp thượng đỉnh Mỹ - Trung diễn ra trong kỳ nghỉ. Ngày 24, Tổng thống Mỹ Donald Trump và Chủ tịch Trung Quốc Xi Jinping đã hội đàm và tái khẳng định sự cần thiết của việc duy trì ổn định quan hệ song phương cũng như tiếp tục hợp tác.
Thỏa thuận đình chiến thương mại hiện nay được gia hạn đến ngày 10/1/2027. Tuy nhiên, ở những vấn đề cốt lõi như thuế quan, công nghệ tiên tiến và Đài Loan, cuộc gặp chưa tạo ra bước đột phá rõ ràng. Trong lĩnh vực trí tuệ nhân tạo, hai bên nhất trí tiếp tục đối thoại.
Theo đánh giá của thị trường, kết quả cuộc gặp lần này mang ý nghĩa trì hoãn rủi ro nhiều hơn là giải quyết tận gốc xung đột Mỹ - Trung. Việc gia hạn đình chiến giúp giảm bớt nguy cơ căng thẳng thuế quan bùng phát trở lại trong ngắn hạn, nhưng các vấn đề có thể ảnh hưởng trực tiếp đến ngành bán dẫn Hàn Quốc, như kiểm soát xuất khẩu công nghệ cao của Mỹ hay chính sách đất hiếm của Trung Quốc, vẫn cần được theo dõi ở các vòng đàm phán tiếp theo.
Giá dầu quốc tế cũng đang phát đi tín hiệu tích cực hơn đối với thị trường. Ngày 25, WTI giảm 2,3%, xuống 92,41 USD/thùng, sau khi xuất hiện thông tin Mỹ và Iran đang tìm kiếm khả năng đàm phán theo từng giai đoạn nhằm chấm dứt chiến tranh. Dù vậy, căng thẳng quân sự tại Trung Đông vẫn hiện hữu, nên chưa thể loại trừ khả năng giá dầu bật tăng mạnh trở lại.
Trong bối cảnh KOSPI gần đây phản ứng khá nhạy với biến động của dầu thô, việc giá dầu có duy trì ổn định hay không sẽ là yếu tố then chốt. Nếu dầu hạ nhiệt, áp lực lạm phát và sức ép đi lên của lợi suất trái phiếu dài hạn có thể cùng giảm bớt. Ngược lại, nếu giá dầu quay lại vùng 100 USD/thùng, lạm phát và lãi suất có thể đồng thời gây sức ép lên thị trường cổ phiếu.
Ngày 30, Mỹ sẽ công bố chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của tháng 8. Cùng ngày, Cục Phân tích Kinh tế Mỹ (BEA) cũng dự kiến công bố số liệu về thu nhập cá nhân và chi tiêu tiêu dùng. Giới phân tích dự báo PCE toàn phần có thể tăng 3,7% so với cùng kỳ, trong khi PCE lõi vào khoảng 3,4%.
Nếu lạm phát đi đúng vùng dự báo hoặc tiếp tục hạ nhiệt, lo ngại về khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục nâng lãi suất có thể dịu bớt, qua đó hỗ trợ sự ổn định của lợi suất trái phiếu Mỹ và đồng USD. Ngược lại, nếu lạm phát cao hơn kỳ vọng, khả năng Fed tăng lãi suất thêm trong tháng 10 có thể được thị trường định giá trở lại, gây áp lực lên nhóm cổ phiếu tăng trưởng và bán dẫn tại Hàn Quốc.
Cũng trong ngày 30 theo giờ địa phương, Micron sẽ công bố kết quả kinh doanh quý IV năm tài khóa 2026. Đây được xem là một biến số quan trọng đối với tâm lý đầu tư vào nhóm bán dẫn.
Giới đầu tư nhiều khả năng sẽ chú ý nhiều hơn đến triển vọng quý tới và bức tranh cung - cầu bộ nhớ hơn là các con số doanh thu hay lợi nhuận đơn thuần. Nếu Micron xác nhận đà tăng giá bộ nhớ vẫn tiếp diễn và nhu cầu từ các trung tâm dữ liệu AI tiếp tục vững, kỳ vọng lợi nhuận đối với các cổ phiếu bán dẫn Hàn Quốc như Samsung Electronics và SK hynix có thể được củng cố.
Ở chiều ngược lại, nếu xuất hiện tín hiệu cho thấy nguồn cung tăng lên hoặc tốc độ tăng giá chậm lại, áp lực chốt lời đối với nhóm bán dẫn vừa phục hồi có thể gia tăng.
Đến ngày 2/10, Mỹ sẽ tiếp tục công bố báo cáo việc làm tháng 9. Trong bối cảnh Fed đồng thời theo dõi lạm phát, tăng trưởng và thị trường lao động, một báo cáo việc làm mạnh hơn dự báo sau số liệu PCE có thể làm gia tăng lo ngại về khả năng thắt chặt thêm. Báo cáo này dự kiến được Cục Thống kê Lao động Mỹ (BLS) công bố lúc 8h30 sáng ngày 2 theo giờ địa phương.
Về mặt định giá, áp lực đối với thị trường Hàn Quốc được đánh giá đã phần nào giảm xuống. Giới phân tích cho biết P/E dự phóng 12 tháng của KOSPI hiện ở vùng 5 lần, trong khi EPS dự phóng đã vượt 1.200 điểm. Trong trường hợp triển vọng lợi nhuận doanh nghiệp tiếp tục được duy trì còn giá cổ phiếu tăng không quá mạnh, mặt bằng định giá vẫn còn dư địa cải thiện nếu các biến số bên ngoài ổn định.
Dù vậy, vùng 7.100-7.200 điểm vẫn được xem là ngưỡng kháng cự ngắn hạn của KOSPI. Chỉ số đã lấy lại mốc 7.000 điểm, nhưng để vượt qua khu vực hội tụ của đường trung bình động 120 ngày và đỉnh cũ, thị trường cần thêm sự hỗ trợ từ dòng vốn ngoại cũng như đà tăng của nhóm bán dẫn.
Xét theo nhóm ngành, bán dẫn và phần cứng CNTT nhiều khả năng vẫn đóng vai trò dẫn dắt. Tuy nhiên, dòng tiền cũng có thể mở rộng sang các nhóm có triển vọng lợi nhuận tương đối vững so với mức điều chỉnh giá gần đây, gồm bán lẻ - phân phối, đóng tàu, hóa chất, quốc phòng, pin thứ cấp và thiết bị điện lực.
Tựu trung, điểm mấu chốt của tuần này là liệu mức độ bất định từ bên ngoài có thực sự giảm bớt sau thượng đỉnh Mỹ - Trung hay không, và liệu điều đó có chuyển hóa thành sự ổn định của giá dầu và lãi suất hay không. Nếu PCE không vượt khỏi vùng dự báo và Micron xác nhận nhu cầu bộ nhớ vẫn vững, KOSPI có thể thử lại vùng 7.100-7.200 điểm.
Ngược lại, nếu giá dầu và lợi suất dài hạn tăng trở lại, hoặc kỳ vọng đối với kết quả kinh doanh của ngành bán dẫn suy yếu, thị trường nhiều khả năng sẽ tiếp tục dao động quanh mốc 7.000 điểm.
Ông Lee Kyung-min, chuyên gia nghiên cứu tại Daishin Securities, nhận định KOSPI hiện vẫn ở vùng định giá rất thấp. Theo ông, thượng đỉnh Mỹ - Trung trong kỳ nghỉ Chuseok, cùng với dữ liệu PCE và kết quả kinh doanh của Micron được công bố sau đó, sẽ là phép thử đầu tiên cho khả năng cải thiện định giá của thị trường, qua đó xác nhận liệu kỳ vọng hay lo ngại sẽ trở thành hiện thực.
 Oh Sang-yeop
yub@d-today.co.kr