
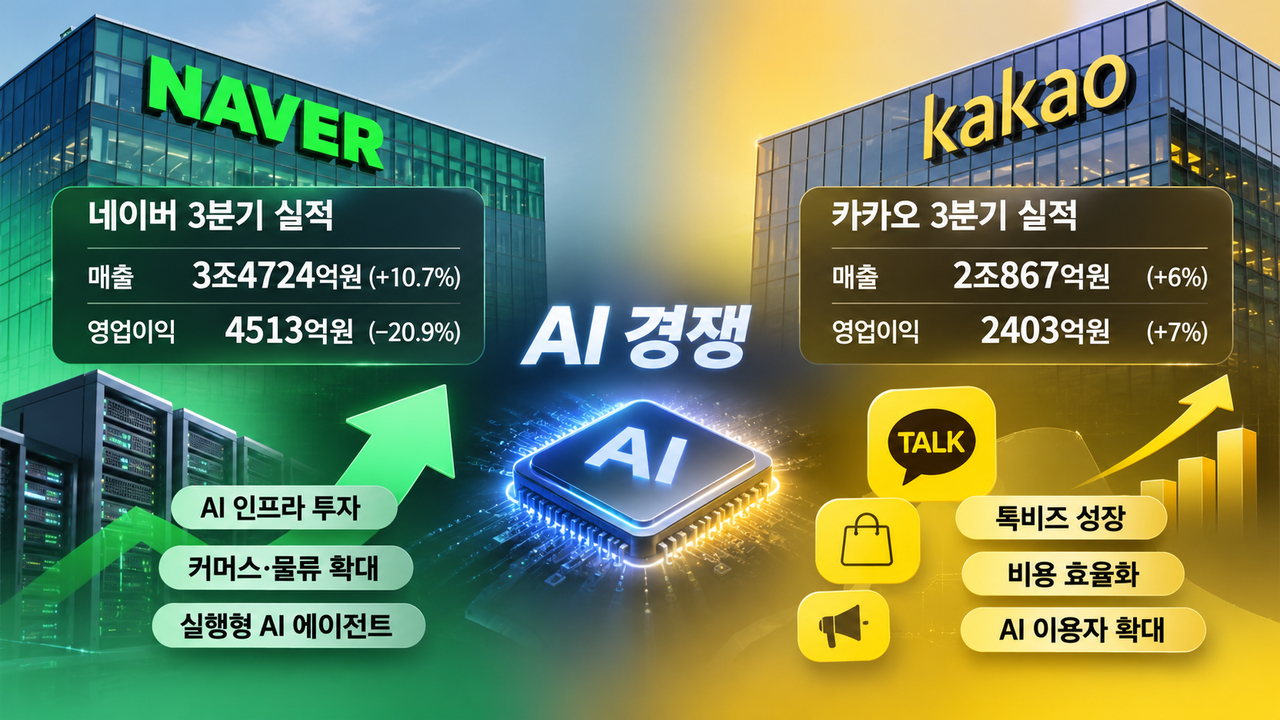
韩国互联网平台公司Naver与Kakao在2026年第三季度交出了不同的业绩答卷。Naver虽然保持营收增长,但受投资和费用上升影响,营业利润明显承压;Kakao则借助广告和电商业务增长,实现营收、利润双双上升。
两家公司12日披露的财报显示,Naver第三季度合并营收为3.4724万亿韩元,同比增长10.7%;营业利润为4513亿韩元,同比下降20.9%,营业利润率为13%。Kakao同期合并营收为2.0867万亿韩元,营业利润为2403亿韩元,同比分别增长6%和7%;营业利润率为11.5%,较上年同期提高0.1个百分点。
Naver:营收增长延续,利润受投入拖累
分业务看,Naver广告、电商和金融等核心板块继续增长。其中,平台业务营收为1.9484万亿韩元,同比增长7.3%;金融平台营收为4877亿韩元,同比增长14.1%;全球业务营收为1.0364万亿韩元,同比增长15.9%。
电商方面,Naver Plus Store应用和配送能力的提升继续带动交易增长。第三季度,Smart Store交易额同比增长6.4%,N配送交易额增长38%;Naver Pay支付金额同比增长15.6%,达到26.2万亿韩元。
不过,随着业务扩张,成本压力也在加大。AI计算基础设施投入推高了折旧和运营费用,体育赛事转播版权成本以及电商营销支出同步增加,导致公司在营收增长的同时,营业利润出现下滑。
Naver预计,自第四季度起,平台业务盈利下滑幅度将有所收窄。不过公司也表示,该业务营业利润率短期内难以恢复到过去约30%的水平,未来目标是稳定在25%左右。
Kakao:TalkBiz支撑利润增长,内容业务持续承压
Kakao第三季度利润改善,主要得益于核心平台业务TalkBiz增长。财报显示,公司平台业务营收为1.2350万亿韩元,同比增长17%;其中,TalkBiz营收为6329亿韩元,同比增长13%。
广告和电商仍是主要增长引擎。第三季度,TalkBiz广告及订阅营收为3915亿韩元,同比增长11%。其中,KakaoTalk展示广告在新增广告主导入和产品多元化带动下,同比增长35%。
电商方面,Kakao第三季度TalkBiz电商交易额为2.3万亿韩元,同比增长13%。受中秋需求和自购规模扩大带动,礼物业务9月创下历史最高单月交易额;在整体电商交易额中,自购占比也升至约30%。
相比之下,内容业务表现疲弱。该业务第三季度营收为8517亿韩元,同比下降6%;其中,音乐和故事业务营收分别下降10%和17%,媒体业务营收则增长49%。
在内容业务承压的背景下,Kakao仍凭借广告和电商增长推动利润上行。第三季度,公司营业费用同比增长6%,但营销费用同比下降2%,摊销费用下降3%,显示费用效率有所改善。
“可执行AI”升温,两家公司变现思路不同
面向未来增长,两家公司均将“可执行AI”视为关键方向,即让AI从“回答问题”进一步走向“完成任务”,覆盖商品购买、预约、支付等具体操作场景。
Naver计划在年内推出独立的个人AI代理应用,打通搜索、购物、地点服务和Naver Pay等自有服务,并推进AI根据用户请求在外部服务中执行任务。
与此同时,Naver也在扩大AI基础设施的直接变现。公司已与美国一家AI推理企业签订规模约2万亿韩元的计算服务供应合同,计划于明年上半年启动商用服务。相关收入预计将在约5年内分期确认,公司预计自2027年起,AI工厂业务将开始贡献营业利润。
Kakao则将重心放在以KakaoTalk为核心扩大AI用户规模。公司计划于12月启动“Kanana Space”试点服务,并将AI可执行任务从礼物、转账等KakaoTalk内部功能逐步延伸至外部服务。
Kakao提出,年内月活跃AI用户达到1000万的目标,并计划将AI使用规模扩张与广告、电商收入增长联动,同时通过降低运营成本,推动AI业务在2028年实现盈亏平衡。
整体来看,尽管Naver与Kakao都将AI视为下一阶段增长引擎,但两者面临的商业化课题并不相同。Naver需要证明,大规模基础设施投入能够转化为新增收入和利润;Kakao则需要在维持平台既有盈利能力的同时,让AI服务成长为新的收入来源。
 Ho-jung Lee
lhj@d-today.co.kr