
AI云企业Elice Group在科斯达克上市后,股价出现剧烈波动:上市首日大幅下挫,次日则以涨停收盘。
在全球AI基础设施行业,重资产投入与高举债扩张带来的压力正持续升温。Elice Group则强调,公司采取相对审慎的投资策略,在确认客户需求后再推进基础设施建设,以维持较高的盈利水平。
韩国交易所数据显示,21日Elice Group当日上涨29.92%,收报7.99万韩元。此前一个交易日,即公司上市首日,股价收于6.15万韩元,较发行价9.05万韩元下跌32.0%;次日股价迅速反弹并封住涨停。不过,最新收盘价仍较发行价低约11.7%。
从流通结构看,公司上市后可流通股份约占总股本的16%,偏低的流通盘规模可能放大了短期股价波动。若不考虑股价表现,Elice Group的盈利结构和投资方式,与全球部分AI云企业存在明显差异。
财务数据显示,Elice Group今年上半年按合并口径实现营收344亿韩元,营业利润为103亿韩元,营业利润率达30.1%,较去年全年的13.1%明显提升。同期,息税折旧摊销前利润(EBITDA)为232亿韩元,占营收比重约67.5%。
业绩改善主要由AI云业务拉动。今年上半年,AI云业务实现营收262亿韩元,占总营收的76.2%。Elice Group早期以AI教育业务起家,此后围绕GPU基础设施运营持续调整业务结构。
近期,全球市场对CoreWeave等“新型云”企业的担忧正在升温。
CoreWeave以NVIDIA GPU为基础,持续推进AI数据中心的激进扩张。压力主要来自庞大的投资规模和不断抬升的融资成本。路透社援引LSEG数据称,CoreWeave借入债务规模约为500亿美元(约66.25万亿韩元)。
业绩方面,CoreWeave今年第二季度实现营收25.75亿美元(约3.412万亿韩元),但同期录得营业亏损4900万美元(约649亿韩元)、净亏损6.26亿美元(约8295亿韩元),净利息费用则高达6.4亿美元(约8480亿韩元)。
即便已锁定大客户并签署长期合同,重资产投入与资金回收之间的时间差仍会推高财务负担。若AI算力需求不及预期,或融资成本继续上升,企业盈利能力还将面临更大压力。
相比之下,Elice Group表示,公司将优先评估客户需求和融资成本,再决定基础设施投资规模。需求得到确认后才会启动建设,若条件不成熟则不会推进,以尽可能降低风险。
Elice Group代表Kim Jaewon在上月30日举行的IPO媒体沟通会上谈及AI投资泡沫争议时表示:“对于当前的泡沫论,我们当然也有所担忧。”
他进一步表示,公司会综合考量客户需求、融资成本以及可供给规模,再决定是否建设相关设施,“如果这些条件不具备,我们就不会进入,以尽可能降低风险”。
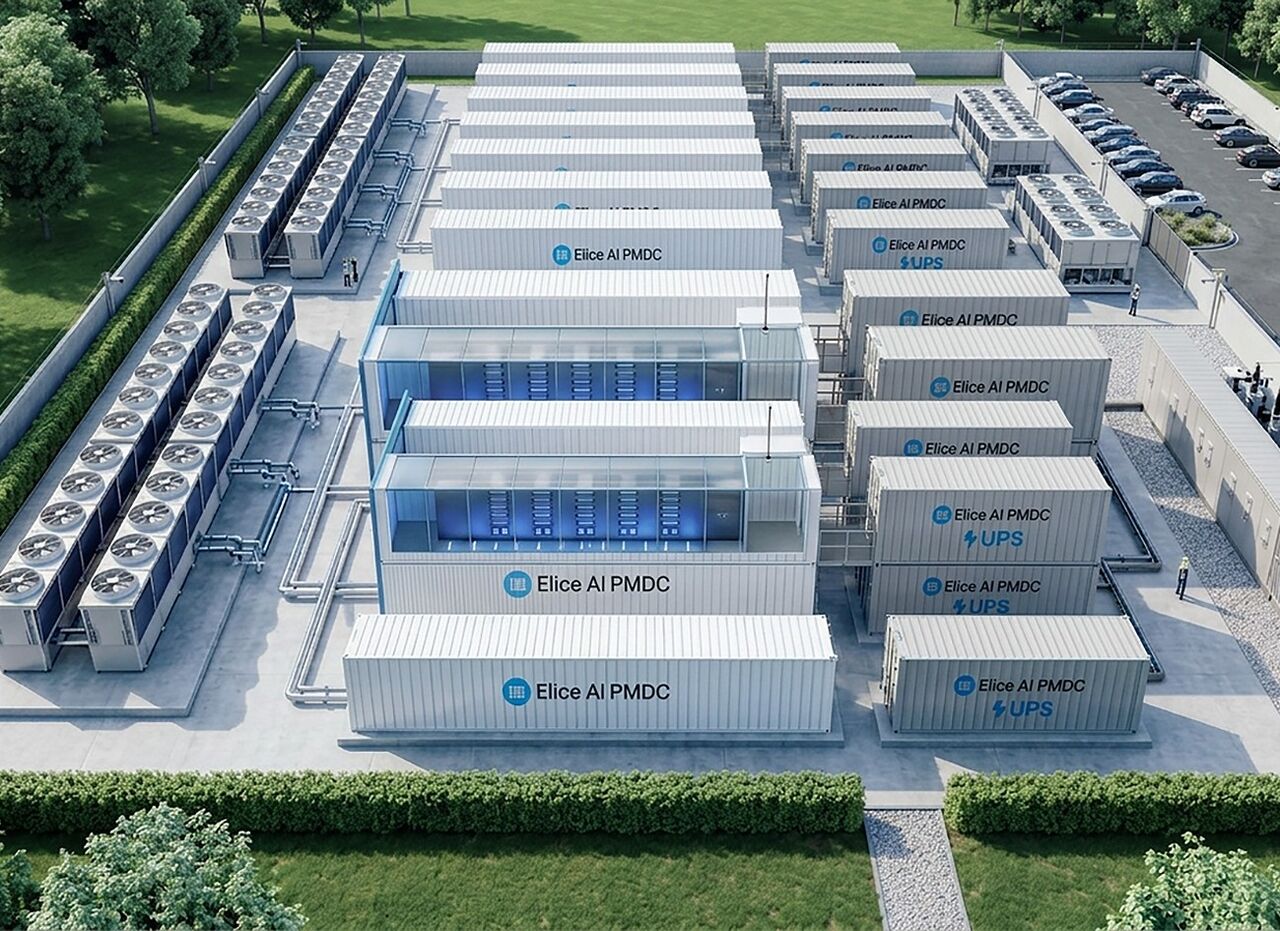
Elice Group的“新型云”策略建立在其自研的模块化AI数据中心PMDC之上。公司先在工厂预制服务器以及供配电、制冷、网络等核心系统,再运至现场安装,并可根据客户需求分阶段扩充算力资源。
公司称,与传统数据中心相比,PMDC可将建设周期缩短至3个月以内,初期建设成本最高可降低40%。Elice Group强调,这一模式无需提前锁定大规模设备,也能更快应对需求变化。
截至今年上半年末,Elice Group资本总额为974亿韩元,负债总额为668亿韩元,资产负债率为68.6%。包含租赁负债在内,公司总借款约为472亿韩元,利息保障倍数为23.6倍,营业利润对利息费用的覆盖能力较为充足。
LS Securities研究员Sun Yujin在上月29日发布的报告中指出,Elice Group的模块化数据中心建设能力和自研云运营软件是其核心竞争力;受基础设施投资带来的经营杠杆效应推动,公司今年上半年EBITDA利润率约为68%。
不过,Elice Group也并非完全不受扩张带来的财务压力影响。公司总借款已从2024年末的约51亿韩元,增至2025年末的298亿韩元,并在今年上半年末进一步升至472亿韩元。
 Seulgi Son
sageson@d-today.co.kr