
内存半导体板块本周遭遇重挫。随着市场对中国厂商技术追赶的担忧升温,以及对2029年可能出现供应过剩的预期加剧,投资者风险偏好明显回落。
CNBC 15日报道称,近5个交易日内,SK hynix累计下跌26%,Samsung Electronics下跌22%,Micron跌约11%。不过,中国新增产能能否在短期内转化为有效供应,此轮股价回调是否已反映过度悲观预期,仍有待进一步观察。
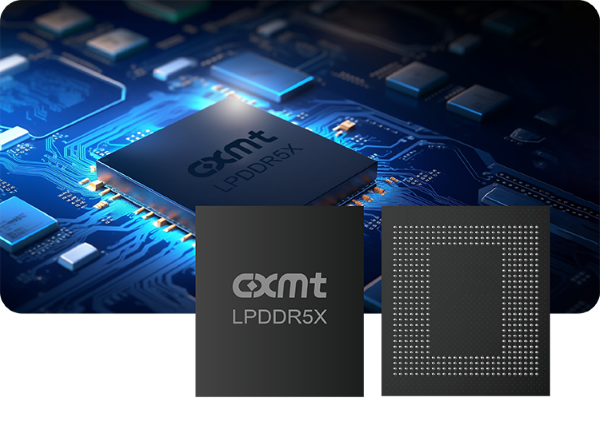
此轮回调的直接诱因之一,是CXMT发布服务器内存产品。CXMT表示将推出基于新架构的产品后,市场担心其与头部厂商之间的技术差距可能缩小。由于该设计有助于提升存储密度,外界认为,这可能对Samsung Electronics、SK hynix和Micron的市场份额构成压力。
但技术进展并不意味着短期内就能实现大规模稳定供货。Quilter Cheviot全球技术研究主管Ben Barringer指出,量产的关键仍在良率;如果良率只有50%,就意味着相当一部分芯片将无法出货。Rosenblatt Securities资深研究分析师Kevin Cassidy也表示,CXMT目前的进展,尚不足以改变内存市场现有的供需结构。
与此同时,围绕2029年供应过剩的预期,也进一步放大了市场不安情绪。据韩国《每日经济》一篇专栏文章称,首尔大学一位教授和韩国半导体产业协会执行专务Ahn Gi-hyeon提到,未来新增内存供应可能大幅增加,相关表述引发市场关注。该专栏还预测,到2030年内存超级周期结束后,行业可能步入下行阶段。Tesla与SpaceX首席执行官Elon Musk也在X(原Twitter)发文称,中国将在2028年生产“规模惊人”的内存(RAM)。
不过,现阶段就断言内存供应紧张将迅速缓解,仍为时尚早。内存不仅应用于智能手机和笔记本电脑,也是NVIDIA芯片和数据中心系统的重要组成部分。随着AI投资扩张带动需求快速增长,供应趋紧并推高价格,进而支撑主要内存厂商股价走高。另一方面,从建设产线到正式投产通常需要3至5年,多数分析师认为,供应偏紧局面可能持续至2028年。
即便未来供应增加,价格是否会重演过去那种“断崖式下跌”,目前也仍存在不确定性。Counterpoint Research预测,DRAM价格在2028年可能较2027年下滑约23%,但与2025年相比仍将高出约230%。该机构资深分析师认为,内存市场正进入“新常态”:供需双方签订3至5年的长期供货合同,并引入预付款以及价格上下限机制。随着这类安排逐步普及,行业下行周期所受冲击有望减弱。
综合来看,本轮大跌集中反映了中国技术追赶担忧与远期供应过剩预期的叠加影响。但无论是技术领先优势被追赶,还是新增产能最终转化为量产和市场份额,都需要时间验证;头部厂商扩产同样离不开较长的建设周期。与此同时,AI需求也可能正在重塑内存行业传统景气周期。后续市场更应关注实际产能扩张进度及供需变化,而非仅凭短期股价波动,就提前认定供应过剩或行业将长期低迷。
 Seung-a Yoo
ysah@d-today.co.kr