
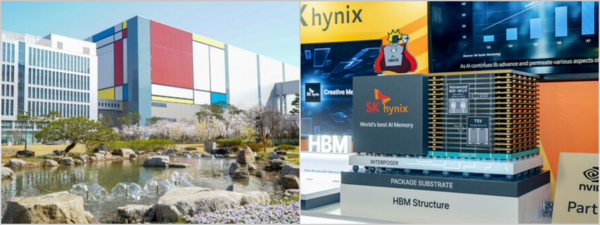
在市场普遍预期Samsung Electronics与SK hynix业绩将再创新高之际,两家公司股价却出现接近外汇危机和金融危机时期的急跌。尽管公司层面并无明显直接利空,但美国AI数据中心企业融资趋紧、叠加美联储加息预期升温,引发市场对存储需求的担忧,并迅速反映到股价上。考虑到历史上类似急跌后往往会在一年内出现反弹,业内认为,在当前基本面支撑更强的情况下,AI数据中心融资疑虑何时缓解,将成为决定股价反弹时机的关键变量。
Samsung Electronics股价自6日转跌后持续走弱,除14日外几乎日日收跌。以15日收盘价计算,较本轮下跌前的2日收盘价低24.8%。SK hynix同期连续7个交易日下跌,累计跌幅达32.8%,其中15日单日跌12.76%,为本轮调整以来最大单日跌幅。16日,两家公司股价虽小幅反弹,但距离收复此前跌幅仍有明显差距。
自1990年以来,Samsung Electronics股价单周出现如此幅度下跌的情况,包括本次在内仅有5次。此前4次分别出现在1997年和1998年外汇危机期间、2000年互联网泡沫破裂,以及2008年雷曼兄弟破产后不久。其中,2000年的单周跌幅最大,达到22.3%。即便是在新冠疫情冲击市场的2020年3月,其单周最大跌幅也只有11.6%。在没有明确经济危机背景的情况下出现当前级别的跌势,市场认为这还是首次。
与股价表现形成反差的是,两家公司业绩预期依然强劲。Samsung Electronics第三季度初步营业利润为107.4万亿韩元,较上季度增长20%。Hana Securities预计,SK hynix第三季度营业利润为77.9万亿韩元。仅两家公司存储业务利润合计,就接近180万亿韩元。
市场目前能够找到的间接利空,主要来自美国AI数据中心企业的融资环境。CoreWeave通过采购NVIDIA GPU建设数据中心,并向AI企业出租算力,其投资资金中相当一部分长期依赖债务融资。Samsung Electronics与SK hynix的存储产品,同样被广泛应用于这一产业链。
当地时间14日,CoreWeave股价大跌15.46%。同一天,CoreWeave 2032年到期公司债收益率也升至接近15%,反映出债券投资者对其本金回收风险的担忧明显上升。此外,美国9月生产者物价指数(PPI)高于市场预期,进一步强化了美联储可能继续加息的预期,也加重了依赖借贷扩张投资企业的融资压力。受此影响,韩国市场15日交易中,Samsung Electronics与SK hynix双双录得本周以来最大跌幅。
美国数据中心企业的资金状况之所以会波及韩国存储厂商股价,在于AI数据中心的算力运行本身离不开存储。NVIDIA GPU需要搭配高带宽存储(HBM),服务器端也会同步采用DRAM。NVIDIA既持有CoreWeave 10%股权,也是其GPU供应商。
市场担心,若CoreWeave等企业融资难度进一步上升,GPU订单可能随之减少,进而压制HBM和DRAM需求。对于生产相关产品的SK hynix与Samsung Electronics而言,这一预期已提前体现在股价中。由于存储业务占比更高,SK hynix本轮跌幅更大,也被认为与此有关。即便TSMC公布的第三季度营收高于市场预期,台湾和日本半导体股仍同步下跌,显示市场正在重新评估支撑AI投资的融资条件。
如果说此前几轮急跌,多数源于外汇危机、金融危机等宏观层面的系统性冲击,那么本轮下跌在市场看来仍留有修复空间。历史数据显示,前四次急跌之后,Samsung Electronics股价均出现反弹,而且在下跌4周后,股价都高于急跌当时的水平。
从业绩前景来看,机构态度仍偏积极。Hanwha Investment & Securities认为,HBM4将成为明年Samsung Electronics业绩增长的核心驱动力。Hana Securities则预计,SK hynix在公布第三季度业绩时,可能提出至少30万亿韩元规模的追加股东回报。不过,鉴于本轮融资担忧所指向的正是HBM需求端所在的AI数据中心,市场普遍认为,两家公司股价何时真正展开反弹,仍取决于AI数据中心融资环境改善的速度。
 Daegeon Seok
d2dg@d-today.co.kr