
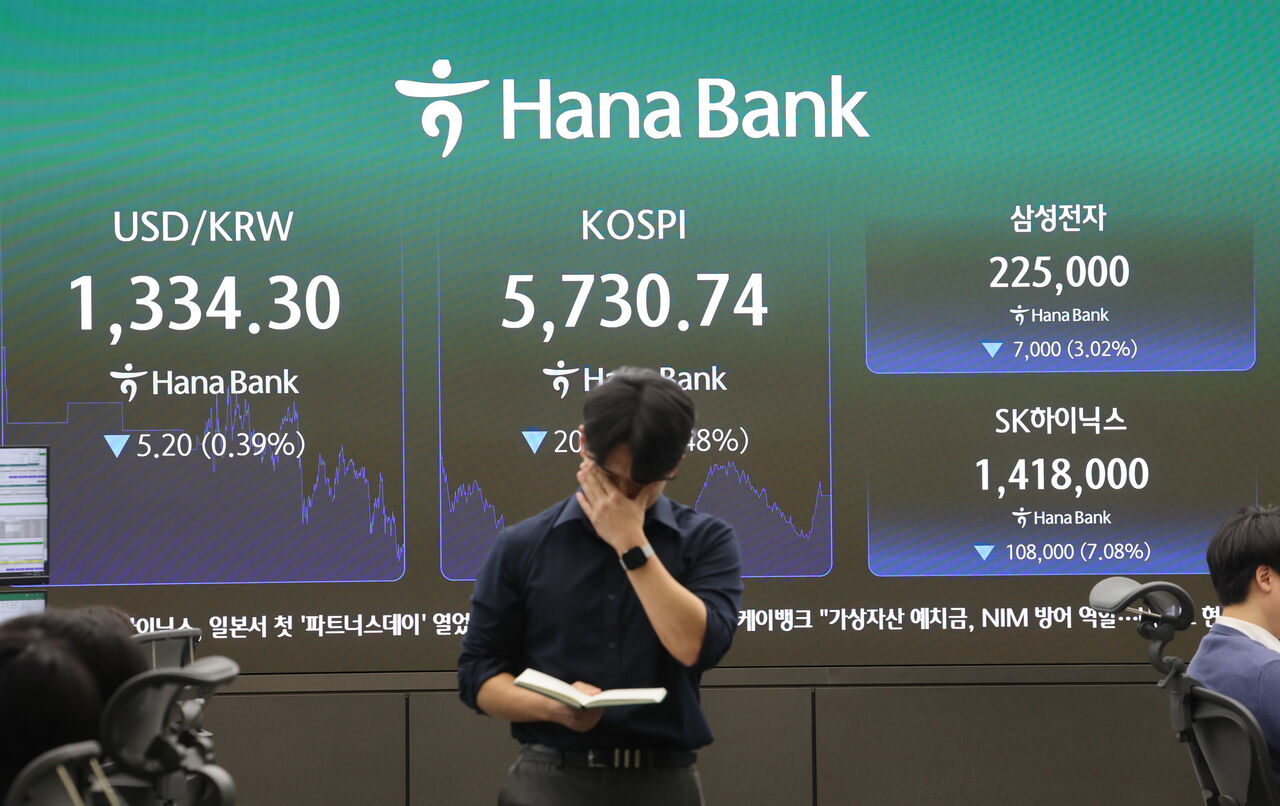
Thị trường chứng khoán Hàn Quốc được dự báo sẽ bước vào giai đoạn kiểm định đà hồi phục trong tuần này, sau cú giảm mạnh của tháng 10. Những biến số được theo dõi sát gồm bầu cử giữa kỳ tại Mỹ, số liệu việc làm tháng 10, diễn biến lợi suất trái phiếu dài hạn và xu hướng dòng vốn ngoại. Một tâm điểm khác là liệu lo ngại quanh chi tiêu đầu tư cho AI có dịu bớt hay không.
Chốt phiên ngày 30/10, KOSPI mất 206,92 điểm, tương đương 3,48%, xuống 5.730,74 điểm. Có thời điểm trong phiên, chỉ số lùi về 5.599,42 điểm và cơ chế sidecar bán được kích hoạt. KOSDAQ cũng giảm 3,83%, còn 724,38 điểm. Tính riêng tháng 10, KOSPI và KOSDAQ lần lượt giảm 16,2% và 15,4%.
Phố Wall trước đó cũng biến động mạnh do áp lực từ chi tiêu đầu tư AI. Trong phiên 30/10 theo giờ địa phương, Dow Jones giảm 1,09% xuống 51.770,31 điểm, S&P 500 mất 1,82% còn 7.580,07 điểm, còn Nasdaq lùi 2,86% xuống 25.437,00 điểm. Ở nhóm công nghệ, Intel lao dốc 28,6%, Nvidia giảm 4,2%, AMD mất 10,9%, trong khi chỉ số bán dẫn Philadelphia giảm 7,2%.
Theo giới phân tích, yếu tố gây xáo trộn thị trường gần đây không hẳn đến từ nhu cầu AI suy yếu, mà nằm ở câu hỏi doanh nghiệp nào đủ sức theo đuổi các khoản đầu tư khổng lồ. Mảng điện toán đám mây của Amazon và nhu cầu đối với trung tâm dữ liệu vẫn được đánh giá là ổn định, nhưng áp lực lên dòng tiền khi doanh nghiệp tăng chi đầu tư ngày càng được nhấn mạnh.
Alphabet và Meta cũng tiếp tục đẩy mạnh đầu tư AI quy mô lớn. Vì vậy, mối quan tâm của thị trường đang dịch chuyển từ tốc độ tăng doanh thu sang khả năng hoàn vốn và khả năng tiếp cận nguồn vốn của doanh nghiệp.
Một số ý kiến cho rằng còn quá sớm để kết luận nhu cầu của toàn ngành AI đang suy yếu. Lý do là nhu cầu đối với AI trên nền tảng đám mây và trung tâm dữ liệu vẫn được duy trì trong các báo cáo kết quả kinh doanh gần đây.
Dù vậy, sự phân hóa giữa nhóm doanh nghiệp có thể tiếp tục đầu tư nhờ dòng tiền dồi dào và nhóm phụ thuộc nhiều vào vốn vay được cho là sẽ ngày càng rõ nét.
Thị trường Hàn Quốc cũng chịu tác động tương tự. Dù kết quả kinh doanh và triển vọng ngành bộ nhớ của Samsung Electronics và SK hynix vẫn vững, mỗi khi lo ngại về nguồn vốn cho các công ty AI gia tăng, áp lực bán ròng của nhà đầu tư nước ngoài lại tập trung vào nhóm cổ phiếu bán dẫn vốn hóa lớn. Trong phiên 30/10, lực bán mạnh từ khối ngoại tiếp tục kéo chỉ số giảm sâu hơn.
Tuy nhiên, quanh vùng 5.600 điểm đã xuất hiện lực bắt đáy từ các quỹ hưu trí và một số nhà đầu tư tổ chức, qua đó củng cố kỳ vọng về một vùng hỗ trợ. Giới phân tích cho rằng KOSPI đã rơi xuống quá xa so với đường trung bình động 200 ngày, nên khả năng phục hồi theo hình chữ V trong ngắn hạn là không cao, thay vào đó thị trường có thể cần thêm thời gian để kiểm định đáy. Bên cạnh đó, vùng 6.600-7.000 điểm vẫn còn lượng cung treo khá lớn từ nhịp tăng trước, làm giảm khả năng phục hồi nhanh.
Biến số đầu tiên của tuần là cuộc bầu cử giữa kỳ tại Mỹ vào ngày 3/11 theo giờ địa phương. Cuộc bỏ phiếu sẽ diễn ra cho toàn bộ Hạ viện và một phần số ghế Thượng viện, có thể ảnh hưởng đến định hướng chính sách tài khóa, quy định và các chính sách liên quan đến AI cùng trung tâm dữ liệu.
Thị trường không chỉ quan tâm đến bên thắng cuộc mà còn chú ý đến việc mức độ bất định có được tháo gỡ sau bầu cử hay không. Trong quá khứ, chứng khoán Mỹ nhiều lần ổn định hơn sau bầu cử giữa kỳ nhờ rủi ro chính trị và chính sách hạ nhiệt. Với chứng khoán Hàn Quốc, vốn nhạy cảm với các biến động từ bên ngoài trong thời gian gần đây, câu hỏi then chốt là tâm lý né rủi ro có suy giảm sau sự kiện này hay không.
Một biến số khác là kế hoạch phát hành trái phiếu của Bộ Tài chính Mỹ, yếu tố có thể chi phối lợi suất dài hạn. Ngày 2/11, cơ quan này sẽ công bố quy mô huy động vốn theo quý, và đến ngày 4/11 sẽ công bố kế hoạch phát hành trái phiếu theo quý. Nếu nguồn cung trái phiếu tăng mạnh hơn dự báo, lợi suất dài hạn có thể đi lên trở lại, qua đó làm gia tăng gánh nặng huy động vốn của các doanh nghiệp AI và nâng mức chiết khấu đối với nhóm cổ phiếu tăng trưởng.
Ngày 6/11, Mỹ sẽ công bố báo cáo việc làm tháng 10. Nếu thị trường lao động mạnh hơn dự báo, khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì lập trường thắt chặt có thể lại trở thành tâm điểm. Ngược lại, nếu tiền lương và việc làm cùng hạ nhiệt ở mức phù hợp, lợi suất trái phiếu Mỹ có thể ổn định hơn và hỗ trợ nhóm cổ phiếu tăng trưởng tại Hàn Quốc.
Giá dầu quốc tế vẫn là một gánh nặng đối với tâm lý thị trường. Trong phiên 30/10 theo giờ địa phương, dầu WTI đóng cửa ở mức 104,12 USD/thùng, còn Brent ở 117,63 USD/thùng. Căng thẳng kéo dài tại Trung Đông đã đẩy giá dầu đi lên trở lại, đồng thời làm gia tăng áp lực lạm phát và lãi suất.
Giới phân tích nhận định khi giá dầu còn neo trên 100 USD/thùng, tâm lý đầu tư khó có thể hồi phục nhanh. Ngược lại, nếu dầu giảm xuống dưới 90 USD/thùng, áp lực lạm phát và lợi suất dài hạn có thể cùng dịu bớt, mở ra cơ hội đảo chiều cho đợt bán tháo gần đây.
Tại Hàn Quốc, yếu tố quan trọng còn nằm ở sự cân bằng cung - cầu trên thị trường. Khối ngoại đã bán ròng với quy mô lớn, trong khi sức mua từ nhà đầu tư cá nhân và tổ chức để hấp thụ lượng cung này không còn mạnh như trước. Dù việc tăng cường chính sách hoàn vốn cho cổ đông đang hỗ trợ mặt bằng giá thấp của một số cổ phiếu vốn hóa lớn, thị trường chỉ có thể kỳ vọng vào một nhịp hồi bền hơn khi cường độ bán ra của khối ngoại giảm rõ rệt.
Nhóm bán dẫn vẫn được xem là trụ cột. Triển vọng lợi nhuận trung và dài hạn của Samsung Electronics cùng SK hynix chưa bị tổn hại đáng kể. Cấu trúc cung ứng bộ nhớ cũng như khả năng nhìn thấy nhu cầu thông qua các hợp đồng dài hạn vẫn được duy trì. Tuy nhiên, thị trường vẫn cần theo dõi thêm liệu rủi ro tín dụng tại các công ty AI có ổn định trở lại hay không, cũng như các kế hoạch chi tiêu đầu tư thực tế có tiếp tục được triển khai.
Nhìn tổng thể, tuần này được xem là phép thử cho khả năng chứng khoán Hàn Quốc thoát khỏi nỗi sợ quá mức của tháng 10. Nếu bầu cử giữa kỳ tại Mỹ giúp giảm bất định chính sách, đồng thời dữ liệu việc làm và kế hoạch phát hành trái phiếu không tạo thêm áp lực lên lợi suất dài hạn, KOSPI có thể hình thành xu hướng nâng đáy quanh mốc 5.600 điểm.
Ngược lại, nếu rủi ro tín dụng liên quan đến AI, giá dầu tăng cao và áp lực bán từ khối ngoại tiếp diễn, thị trường có thể cần thêm thời gian trước khi bước vào một nhịp hồi rõ xu hướng hơn.
Noh Dong-gil, chuyên gia tại Shinhan Investment Corp, nhận định “chưa cần vội”, đồng thời cho rằng nhà đầu tư nên ưu tiên chiến lược ứng phó ngắn hạn với nhóm ngân hàng, cổ phiếu phòng thủ và cổ phiếu có cổ tức cao, thay vì nhanh chóng nâng tỷ trọng. Ông dự báo biên độ KOSPI trong 3 tháng tới ở mức 5.200-6.600 điểm.
Kim Jong-min, chuyên gia tại Samsung Securities, đánh giá thị trường hiện đang ở giai đoạn điều chỉnh cuối trước khi bước vào một chu kỳ tăng mới. Theo ông, thay vì cố dự đoán đáy để đặt cược, cách tiếp cận phù hợp hơn là đứng ngoài quan sát cho đến khi xuất hiện tín hiệu đảo chiều rõ ràng về mặt kỹ thuật.
Lee Jae-won, chuyên gia tại Yuanta Securities, cho rằng áp lực bán ròng ngắn hạn của khối ngoại có thể làm dấy lên nghi ngờ về tính bền vững của thị trường, nhưng rốt cuộc chỉ là biến động nhỏ trong một bức tranh thay đổi lớn hơn. Ông khuyến nghị nhà đầu tư nên nâng tỷ trọng từng bước sau khi xác nhận rủi ro tín dụng đã ổn định và dòng vốn ngoại quay trở lại.
Seo Sang-young, giám đốc điều hành tại Mirae Asset Securities, nhận định xu hướng thị trường trong tuần này sẽ được quyết định bởi báo cáo việc làm của Mỹ, biến động lợi suất dài hạn theo kế hoạch phát hành trái phiếu của Bộ Tài chính Mỹ, kết quả kinh doanh và hiệu quả đầu tư của các doanh nghiệp lớn trong lĩnh vực AI-bán dẫn, cùng kết quả bầu cử giữa kỳ. Ông nhấn mạnh việc lãi suất và chênh lệch tín dụng liên quan đến AI có cùng ổn định hay không sẽ là tiêu chí quan trọng để đánh giá độ bền của nhịp hồi ở nhóm cổ phiếu công nghệ.
 Oh Sang-yup
yub@d-today.co.kr