
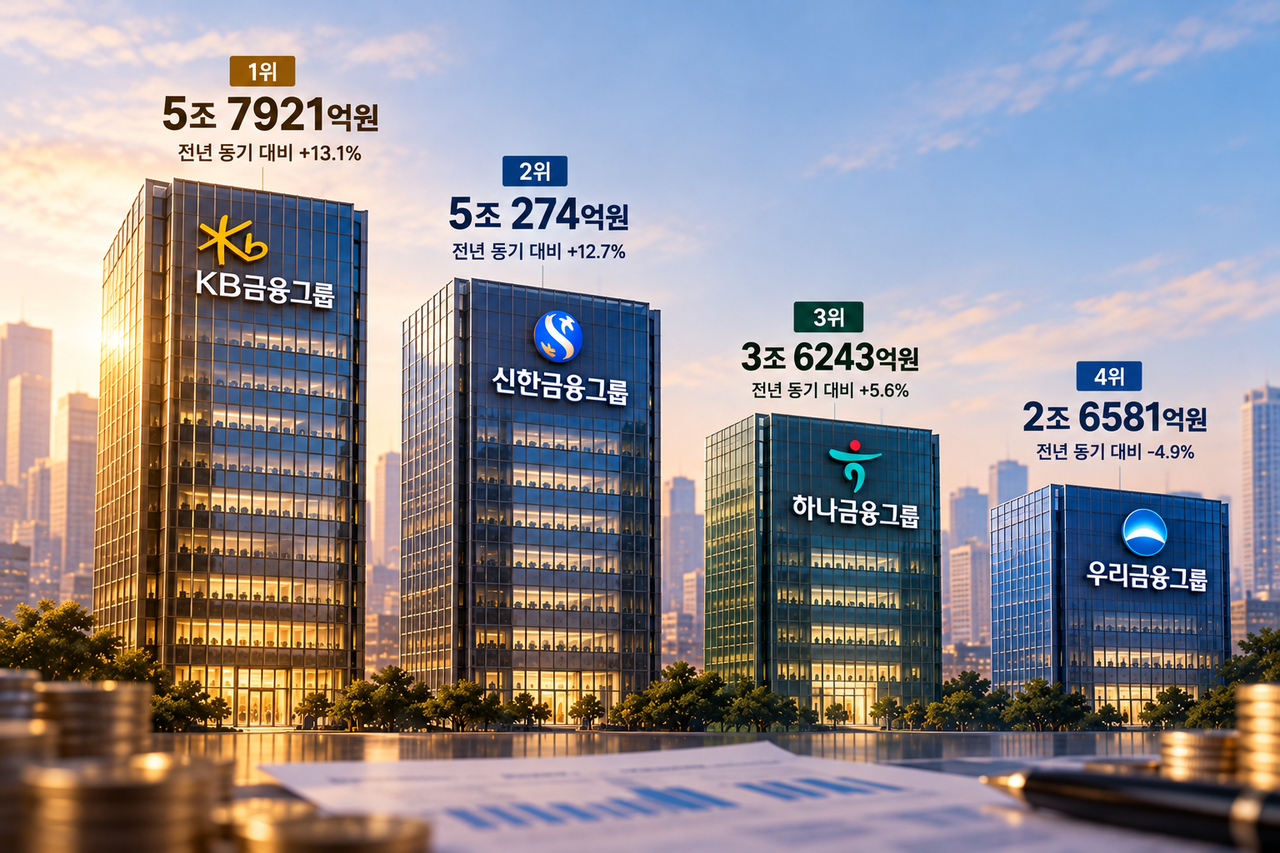
Bốn tập đoàn tài chính lớn của Hàn Quốc gồm KB, Shinhan, Hana và Woori ghi nhận tổng lãi ròng hợp nhất 17.101,9 tỷ won trong 9 tháng đầu năm, tăng 8,2% so với cùng kỳ năm trước. Ở cấp tập đoàn, KB Financial tiếp tục nới rộng khoảng cách với Shinhan Financial, trong khi tại mảng ngân hàng, KB Kookmin Bank đã thu hẹp đáng kể chênh lệch với Shinhan Bank.
Theo số liệu trong ngành tài chính công bố ngày 30/10, lợi nhuận của 4 tập đoàn này đã tiến sát mức lãi ròng hợp nhất cả năm 2025 là 17.958,8 tỷ won. Điều đó đồng nghĩa chỉ cần quý IV ghi nhận thêm hơn 856,9 tỷ won, nhóm này sẽ vượt kỷ lục cả năm trước đó.
Trong nhóm 4 tập đoàn, KB Financial đứng đầu về lãi ròng lũy kế. Sau 9 tháng, tập đoàn này đạt 5.792,1 tỷ won, tăng 13,1% so với cùng kỳ. Riêng quý III, lãi ròng đạt 1.907,5 tỷ won, giảm 4,3% so với quý trước nhưng vẫn cao nhất nhóm.
Shinhan Financial xếp thứ hai với lãi ròng 5.027,4 tỷ won, tăng 12,7% so với cùng kỳ. Lợi nhuận riêng quý III đạt 1.584,6 tỷ won, giảm 12,9% so với quý trước.
Khoảng cách lãi ròng lũy kế giữa KB Financial và Shinhan Financial đã tăng từ 441,8 tỷ won vào cuối nửa đầu năm lên 764,7 tỷ won vào cuối quý III. Mức nới rộng 322,9 tỷ won này đúng bằng phần chênh lệch lợi nhuận mà KB Financial tạo ra so với Shinhan trong riêng quý III.
Kết quả của KB Financial được hỗ trợ đáng kể bởi mảng chứng khoán. Lãi ròng lũy kế của KB Securities đạt 1.067,5 tỷ won, tăng 114,9% so với cùng kỳ. Lợi nhuận thuần từ phí của tập đoàn cũng tăng 38,5%, lên 4.087,8 tỷ won, trong đó khối phi ngân hàng đóng góp khoảng 40%.
Với Shinhan Financial, các mảng phi ngân hàng như chứng khoán và thẻ cũng ghi nhận tăng trưởng. Lợi nhuận lũy kế từ khối phi ngân hàng đạt 1.803 tỷ won, tăng 27,3%. Trong đó, Shinhan Investment tăng 78,9%, lên 642,9 tỷ won, còn Shinhan Card tăng 27,7%, lên 485,8 tỷ won.
Dù kết quả 9 tháng của cả hai đều tăng, lợi nhuận riêng quý III lại giảm so với quý trước do giá trị giao dịch trên thị trường chứng khoán đi xuống và lãi suất thị trường tăng, khiến nguồn thu ngoài lãi suy giảm. Trong quý III, thu nhập ngoài lãi của KB Financial giảm 42,9% so với quý trước, còn Shinhan Financial giảm 45,5%.
Hana Financial xếp thứ ba với lãi ròng lũy kế 3.624,3 tỷ won, tăng 5,6% so với cùng kỳ. Riêng quý III, tập đoàn đạt 1.221,4 tỷ won, duy trì mức trên 1.200 tỷ won mỗi quý từ đầu năm. Nhờ doanh thu phí từ quản lý tài sản và ngân hàng đầu tư (IB) tăng, lợi nhuận từ phí lũy kế của Hana Financial đạt 2.142,8 tỷ won, tăng 29,8%.
Woori Financial là tập đoàn duy nhất trong nhóm ghi nhận lãi ròng lũy kế giảm. Sau 9 tháng, tập đoàn này đạt 2.658,1 tỷ won, thấp hơn 4,9% so với cùng kỳ. Kết quả này phản ánh nền so sánh cao do năm ngoái phát sinh các khoản lợi nhuận một lần, trong đó có lợi ích từ mua rẻ trong quá trình thâu tóm một công ty bảo hiểm. Nếu loại trừ yếu tố này, lãi ròng lũy kế của Woori Financial tăng 18,7%.
Xét riêng theo quý, Woori Financial cho thấy tín hiệu phục hồi. Lợi nhuận quý III đạt 1.049,2 tỷ won, tăng 4,4% so với quý trước. Đây cũng là lần đầu tiên kể từ khi tập đoàn được thành lập, Woori Financial ghi nhận hai quý liên tiếp có lãi ròng vượt 1.000 tỷ won.
### Cuộc đua ở mảng ngân hàng: KB Kookmin Bank áp sát Shinhan BankTrái với cục diện ở cấp tập đoàn, cuộc đua ở khối ngân hàng đang thu hẹp đáng kể. Dù Shinhan Bank vẫn dẫn đầu về lãi ròng lũy kế, KB Kookmin Bank đã rút ngắn khoảng cách nhanh chóng trong quý III.
Tính đến hết tháng 9, tổng lãi ròng của 4 ngân hàng lớn gồm KB Kookmin Bank, Shinhan Bank, Hana Bank và Woori Bank đạt 12.976,3 tỷ won. Cả bốn ngân hàng đều ghi nhận lợi nhuận tăng so với cùng kỳ năm ngoái.
Shinhan Bank đứng đầu với lãi ròng lũy kế 3.683,7 tỷ won, tăng 9,8% so với cùng kỳ. KB Kookmin Bank xếp thứ hai với 3.576,3 tỷ won, tăng 6,3%.
Khoảng cách giữa hai ngân hàng này đã giảm từ 233,1 tỷ won vào cuối nửa đầu năm xuống còn 107,4 tỷ won vào cuối quý III, tức thu hẹp 125,7 tỷ won. Trong riêng quý III, KB Kookmin Bank đạt lãi ròng 1.350,9 tỷ won, cao hơn 125,7 tỷ won so với mức 1.225,2 tỷ won của Shinhan Bank.
Diễn biến lợi nhuận theo quý cho thấy xu hướng trái chiều. Lợi nhuận quý III của Shinhan Bank giảm 5,9% so với quý trước, trong khi KB Kookmin Bank tăng 20,1%. Nhờ đó, dù Shinhan Bank vẫn giữ vị trí số một về lũy kế, KB Kookmin Bank đã tăng tốc rõ rệt trong cuộc đua bám đuổi.
Hana Bank đứng thứ ba với lãi ròng lũy kế 3.315,7 tỷ won, tăng 5,8% so với cùng kỳ. Khoảng cách với KB Kookmin Bank đã nới từ 104,3 tỷ won vào cuối nửa đầu năm lên 260,6 tỷ won vào cuối quý III.
Trong quý III, KB Kookmin Bank đạt 1.350,9 tỷ won lãi ròng, trong khi Hana Bank đạt 1.194,6 tỷ won, tạo ra mức chênh 156,3 tỷ won. Điều này khiến Hana Bank, vốn bám khá sát vị trí thứ hai trong nửa đầu năm, bị bỏ lại xa hơn sau quý III.
Khoảng cách lãi ròng lũy kế giữa Shinhan Bank và Hana Bank cũng tăng từ 337,4 tỷ won lên 368 tỷ won, tức nới thêm 30,6 tỷ won.
Woori Bank đạt lãi ròng lũy kế 2.400,6 tỷ won, tăng 4,7% so với cùng kỳ. Dù vẫn đứng cuối nhóm về quy mô lợi nhuận lũy kế, ngân hàng này ghi nhận lãi ròng quý III ở mức 1.027,6 tỷ won, tăng 22% so với quý trước và lập kỷ lục theo quý.
Chênh lệch kết quả giữa các ngân hàng chủ yếu đến từ tăng trưởng thu nhập lãi, nguồn thu phí và mức mở rộng tài sản cho vay. Đến cuối tháng 9, dư nợ cho vay bằng won của Shinhan Bank tăng 3,3% so với cuối năm trước, trong đó cho vay doanh nghiệp tăng 4,7%. Dư nợ cho vay bằng won của KB Kookmin Bank đạt 391 nghìn tỷ won, tăng 3,5%. Trong khi đó, Hana Bank cải thiện thu nhập phí nhờ mảng lương hưu và bancassurance, còn Woori Bank được hỗ trợ bởi tăng trưởng tài sản tập trung vào cho vay doanh nghiệp.
Về biên lãi ròng, trong quý III, NIM của KB Kookmin Bank đạt 1,72%, Shinhan Bank đạt 1,58% và Hana Bank đạt 1,57%. Với Woori Bank, NIM lũy kế giai đoạn tháng 1-9 ở mức 1,48%. Tuy nhiên, do áp lực chi phí vốn gia tăng theo lãi suất thị trường, NIM quý III của một số ngân hàng đã giảm so với quý trước.
Kết quả quý III cho thấy cục diện cạnh tranh giữa khối tập đoàn và khối ngân hàng đang diễn biến khác nhau. Ở cấp tập đoàn, KB Financial nới rộng khoảng cách và giữ chắc vị trí dẫn đầu trước Shinhan Financial. Ngược lại, trong mảng ngân hàng, KB Kookmin Bank đang áp sát Shinhan Bank khi khoảng cách giữa vị trí số một và số hai đã giảm hơn một nửa. Trong khi đó, Hana Bank bị nới rộng chênh lệch với KB Kookmin Bank, còn Woori Bank dù phục hồi theo quý vẫn đứng thứ tư về lũy kế.
Trong cuộc họp conference call cùng ngày, Na Sang-rok, Giám đốc tài chính kiêm Executive Vice President của KB Financial, cho biết doanh thu phí có thể chậm lại do giá trị giao dịch chứng khoán suy giảm. Tuy nhiên, ông nhấn mạnh tập đoàn sẽ tiếp tục duy trì đà tăng lãi ròng thông qua việc mở rộng lợi nhuận ở mảng ngân hàng và bảo hiểm, nâng hiệu quả chi phí và kiểm soát dự phòng.
Theo Na Sang-rok, KB Financial cũng sẽ đa dạng hóa nền tảng tạo lợi nhuận, củng cố năng lực quản trị hiệu quả và tiếp tục tăng cường nền tảng cơ bản của tập đoàn.
Cũng trong đánh giá về triển vọng quý IV, Seo Gi-won, CFO của KB Kookmin Bank, cho rằng vẫn còn những yếu tố cần theo dõi thận trọng. Ông nói lãi suất trái phiếu ngân hàng và lãi suất thị trường tăng sẽ phản ánh rõ hơn vào lợi suất tài sản cho vay, do đó việc kiểm soát hiệu quả gánh nặng chi phí vốn sẽ là yếu tố quan trọng.
 Ji-young Lee
ljy@d-today.co.kr