
Cổ phiếu của Elice Group, doanh nghiệp hoạt động trong lĩnh vực điện toán đám mây AI, đã biến động mạnh ngay sau khi niêm yết trên KOSDAQ. Trong khi đó, công ty cho biết vẫn duy trì biên lợi nhuận cao nhờ chiến lược chỉ đầu tư hạ tầng sau khi xác nhận rõ nhu cầu từ khách hàng.
Ngày 21/10, Sở Giao dịch Chứng khoán Hàn Quốc (Korea Exchange, KRX) cho biết cổ phiếu Elice Group chốt phiên ở mức 79.900 won, tăng 29,92%. Trước đó, trong phiên chào sàn KOSDAQ, mã này đóng cửa tại 61.500 won, thấp hơn 32% so với giá IPO 90.500 won, trước khi bật tăng kịch trần ở phiên kế tiếp. Dù vậy, thị giá ngày 21/10 vẫn thấp hơn khoảng 11,7% so với giá IPO.
Một trong những nguyên nhân khiến cổ phiếu biến động mạnh là tỷ lệ cổ phiếu tự do chuyển nhượng ngay sau niêm yết chỉ vào khoảng 16% tổng lượng cổ phiếu lưu hành. Tuy nhiên, nếu tách diễn biến giá cổ phiếu ra khỏi yếu tố cung - cầu ngắn hạn, cấu trúc lợi nhuận và cách thức đầu tư của Elice Group cho thấy sự khác biệt rõ rệt so với nhiều doanh nghiệp điện toán đám mây AI trên thế giới.
Theo báo cáo hợp nhất, trong nửa đầu năm nay, Elice Group ghi nhận doanh thu 34,4 tỷ won và lợi nhuận hoạt động 10,3 tỷ won. Biên lợi nhuận hoạt động đạt 30,1%, tăng mạnh so với mức 13,1% của cả năm trước. EBITDA đạt 23,2 tỷ won, tương đương khoảng 67,5% doanh thu.
Mảng điện toán đám mây AI tiếp tục là động lực tăng trưởng chính. Trong 6 tháng đầu năm, doanh thu từ mảng này đạt 26,2 tỷ won, chiếm 76,2% tổng doanh thu. Kết quả này cho thấy Elice Group, vốn khởi đầu từ mảng giáo dục AI, đang nhanh chóng chuyển trọng tâm sang vận hành hạ tầng GPU.
Trên thị trường toàn cầu, tâm lý thận trọng gần đây gia tăng với các doanh nghiệp “neo-cloud” như CoreWeave. Công ty này đã mở rộng mạnh các trung tâm dữ liệu AI dựa trên GPU của Nvidia.
Tuy nhiên, bài toán lớn nằm ở quy mô đầu tư và chi phí tài chính. Reuters, dẫn dữ liệu từ LSEG, cho biết tổng nợ vay của CoreWeave ước khoảng 50 tỷ USD. Trong quý II năm nay, công ty đạt doanh thu 2,575 tỷ USD nhưng lỗ hoạt động 49 triệu USD và lỗ ròng 626 triệu USD. Riêng chi phí lãi ròng trong kỳ lên tới 640 triệu USD.
Dù đã ký được các hợp đồng dài hạn với khách hàng lớn, khoảng cách thời gian giữa đầu tư thiết bị quy mô lớn và thu hồi vốn vẫn kéo dài, làm gia tăng áp lực tài chính. Nếu nhu cầu tính toán AI tăng chậm hơn kỳ vọng hoặc chi phí huy động vốn đi lên, rủi ro suy giảm lợi nhuận sẽ càng lớn.
Trái với cách tiếp cận này, Elice Group cho biết công ty chỉ quyết định quy mô đầu tư hạ tầng sau khi cân nhắc nhu cầu khách hàng và chi phí vốn. Nói cách khác, doanh nghiệp chỉ triển khai xây dựng khi nhu cầu đã được xác nhận; nếu không, công ty sẽ không đầu tư để hạn chế rủi ro.
Tại buổi họp báo trước IPO hôm 30/9, CEO Kim Jae-won cũng đề cập tới lo ngại về “bong bóng” đầu tư AI. Ông cho biết công ty xem xét tổng hợp nhu cầu khách hàng, chi phí tài chính và năng lực cung ứng trước khi quyết định có triển khai dự án hay không, với mục tiêu giảm thiểu rủi ro.
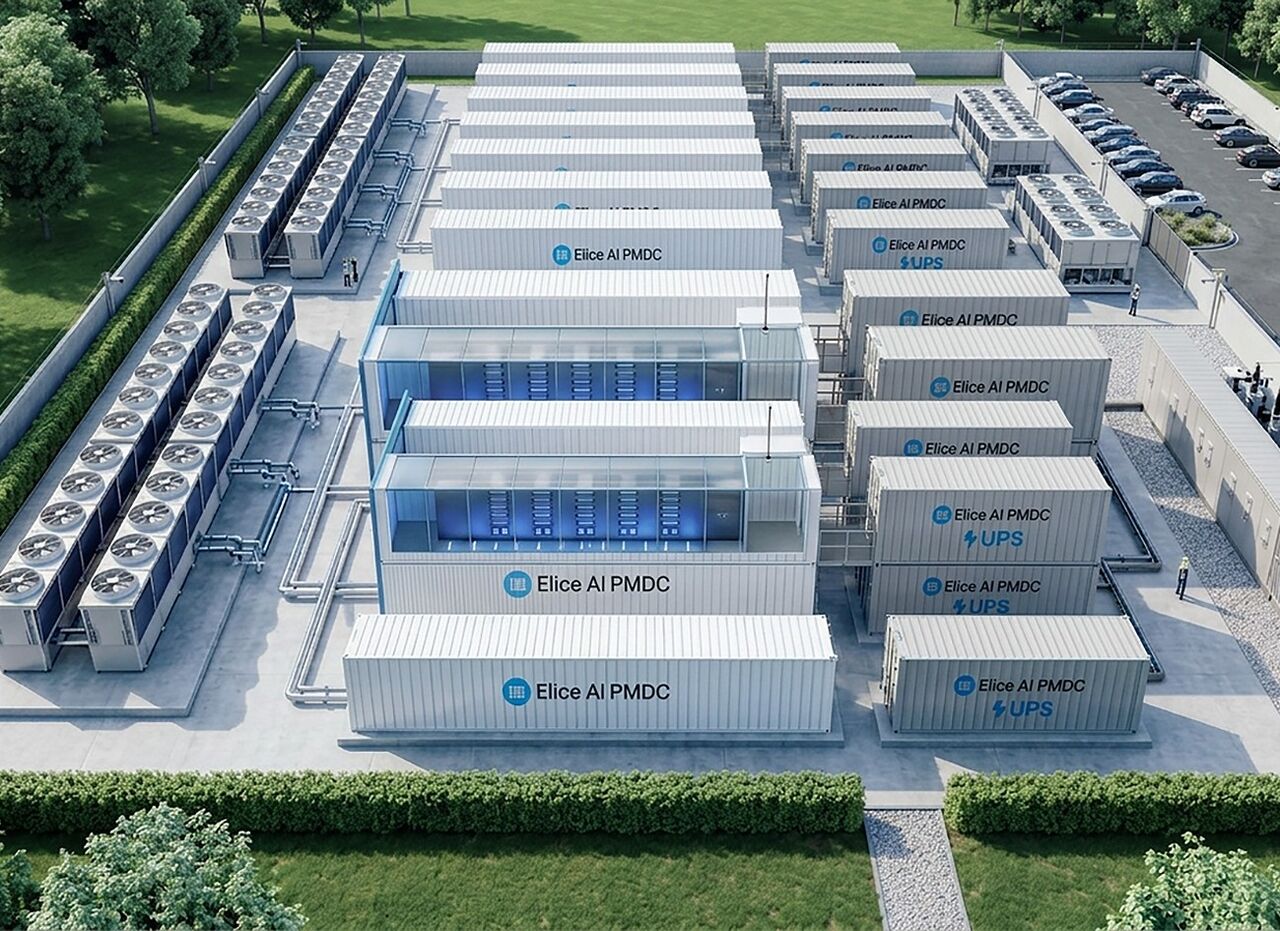
Chiến lược “neo-cloud” của Elice Group dựa trên mô hình trung tâm dữ liệu AI mô-đun do công ty tự thiết kế, gọi là PMDC. Theo mô hình này, các hạng mục chính như máy chủ, hệ thống điện, làm mát và mạng được sản xuất sẵn tại nhà máy rồi đưa tới hiện trường để lắp đặt, cho phép mở rộng tài nguyên tính toán theo từng giai đoạn tùy theo nhu cầu.
Elice Group cho biết PMDC có thể rút ngắn thời gian xây dựng xuống còn 3 tháng và giúp giảm tới 40% chi phí đầu tư ban đầu so với trung tâm dữ liệu truyền thống. Công ty nhấn mạnh cách làm này cho phép đáp ứng nhu cầu nhanh hơn mà không cần tích lũy sẵn hạ tầng quy mô lớn.
Tính đến cuối nửa đầu năm, vốn chủ sở hữu của Elice Group đạt 97,4 tỷ won, trong khi tổng nợ phải trả ở mức 66,8 tỷ won, tương ứng tỷ lệ nợ 68,6%. Tổng dư nợ vay, bao gồm cả nợ thuê tài sản, vào khoảng 47,2 tỷ won. Hệ số đảm bảo lãi vay đạt 23,6 lần, cho thấy lợi nhuận hoạt động vẫn cao hơn đáng kể so với chi phí lãi vay.
Trong báo cáo công bố ngày 29/9, chuyên viên phân tích Seon Yu-jin của LS Securities đánh giá năng lực xây dựng trung tâm dữ liệu mô-đun cùng phần mềm vận hành đám mây tự phát triển là lợi thế cạnh tranh cốt lõi của Elice Group. Báo cáo cũng cho rằng hiệu ứng đòn bẩy hoạt động từ đầu tư hạ tầng là yếu tố giúp biên EBITDA trong nửa đầu năm lên khoảng 68%.
Dù vậy, công ty không hoàn toàn tránh được áp lực tài chính khi mở rộng quy mô. Tổng nợ vay đã tăng từ khoảng 5,1 tỷ won vào cuối năm 2024 lên 29,8 tỷ won vào cuối năm trước và tiếp tục lên 47,2 tỷ won vào cuối nửa đầu năm nay.
 Seulgi Son
sageson@d-today.co.kr