
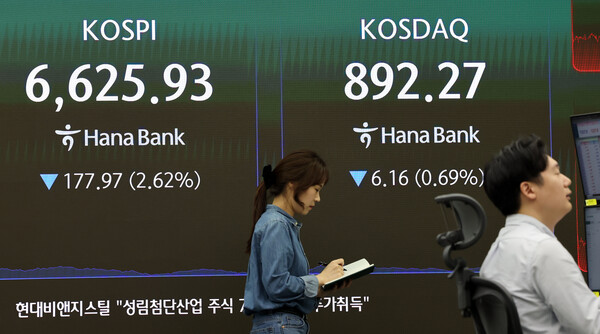
今週の韓国株市場は、米国のインフレ指標と主要半導体企業の決算を見極める展開となりそうだ。Samsung Electronicsが好決算を発表しながら株価は下落しており、市場の関心は足元の実績そのものより、先行きの業績見通しと金利動向に移っている。
韓国取引所によると、先週のKOSPIは2.9%下落した一方、KOSDAQは0.6%上昇した。業種別ではメディア、化粧品・衣料、IT家電が相対的に堅調だった半面、半導体や自動車などこれまで相場を主導してきた大型株は軟調だった。
なかでもSamsung Electronicsは市場予想を上回る好決算を示したものの、株価は下落した。好決算を先取りしていた資金の利益確定売りに加え、海外投資家の売りや高金利によるバリュエーション負担が重なったためとみられる。
市場では、7~9月期の実績以上に来年以降の見通しが重要になっているとの見方が出ている。Samsung Electronicsを含む半導体各社の業績はすでに大きく改善しており、投資家の関心はHBMの供給拡大やメモリー価格、2027年の利益見通しなど、追加成長を裏付ける材料に移っている。
Samsung Electronicsの決算発表後に市場の期待水準が切り下がったことも、株価の下支え要因として意識されている。最近は営業利益予想が高値から大きく低下し、株価収益率(PER)も過去と比べて低い水準にある。業績を巡る不確実性は相当程度、株価に織り込まれたとの見方だ。
今週まず注目されるのは、米国の9月消費者物価指数(CPI)と生産者物価指数(PPI)だ。国際原油価格と米長期金利が高止まりし、インフレ懸念が再び強まる中で、物価の鈍化が確認できるかが焦点となる。
市場では、コアCPIの前月比上昇率が8月から鈍化する可能性に注目が集まっている。インフレの減速が確認されれば、追加引き締めへの警戒が和らぎ、米国債利回りも落ち着く可能性がある。
一方、物価が市場予想を上回れば、金利負担が改めて意識され、半導体株や成長株の重しとなる公算が大きい。
今週発表されるASMLとTSMCの7~9月期決算も重要な材料だ。市場の関心は売上高や利益の水準そのものより、半導体製造装置の受注動向、AI関連需要、設備投資計画に向かうとみられる。
ASMLとTSMCが堅調な業績と前向きな見通しを示せば、Samsung Electronicsの好決算にもかかわらず揺らいだ韓国の半導体株への投資心理が持ち直す可能性がある。
とりわけ、AIデータセンターや先端プロセス向け投資の拡大が続いていることが確認されれば、Samsung ElectronicsやSK hynixの来年の利益見通しにも追い風となりそうだ。
逆に、好決算でも株価が反応しにくい地合いが続けば、市場は当面、「実績より見通し」を重視する局面から抜け出せない可能性がある。
高金利局面では将来利益の現在価値が低下するため、実績が良好でも追加成長の可能性を示せなければ、株価上昇にはつながりにくい。
10~12月期全体でみると、株価の方向性は利益成長の「大きさ」よりも「持続力」に左右される可能性が高い。今年の利益成長率が大きかった業種でも、来年の伸びが急減速すれば株価の上昇余地は限られる。逆に、来年も高い利益成長率を維持できる業種は、新たな主導株として浮上する可能性がある。
結局のところ、今週の相場は、米物価指標が金利負担の緩和につながるか、またASMLとTSMCが半導体市況への信認を回復できるかがカギを握る。条件がそろえば、最近弱含んでいたKOSPIも反発を試す余地がある。
一方、物価と金利の負担が続き、半導体企業の先行き見通しも期待外れとなれば、指数全体よりも業種・銘柄ごとの選別色が一段と強まる可能性が高い。
Daishin Securitiesの研究員は「低下した期待水準には、業績不安への懸念がかなり織り込まれている」としたうえで、「9月CPIでインフレ鈍化が確認され、Samsung Electronicsの決算でHBM4の量産立ち上げが確認されれば、半導体の主導力回復とともにKOSPIの一段高をけん引し得る」と述べた。
Hana Securitiesの研究員は「利益成長率が鈍化する局面では、利益の絶対額より成長率の水準が株価リターンに大きく影響し得る」と指摘し、「2027年も高い利益成長率が見込まれる業種に注目する必要がある」と話した。
 Oh Sang-yup
yub@d-today.co.kr